Le choc des prix du rêve américain (édition 2027) — En espagnol
© 2026 WealthWave. Tous droits réservés.


Une question personnelle : combien d’argent as-tu ? Et une autre, encore plus personnelle : en as-tu assez ?
Est-ce que toi et ta famille allez devoir renoncer à vos rêves parce que vous n’avez pas assez d’argent pour mener la vie dont vous avez toujours rêvé, offrir à vos enfants l’avenir qu’ils méritent ou faire la différence que vous avez toujours imaginée ?
Je te préviens : c’est un coût qui peut te faire peur, voire te tourmenter. Mais avant de décider qu’il est impossible de vivre ton « rêve américain », assure-toi de rester jusqu’à la fin. Marché conclu ?
Nous allons additionner, ligne par ligne, ce que coûte le « rêve américain » dans ce pays. Ensuite, nous te montrerons comment les familles le financent.
Qu’est-ce que le « rêve américain » ?
Une question personnelle : combien d’argent as-tu ? Et une autre, encore plus personnelle : en as-tu assez ?
Est-ce que toi et ta famille allez devoir renoncer à vos rêves parce que vous n’avez pas assez d’argent pour mener la vie dont vous avez toujours rêvé, offrir à vos enfants l’avenir qu’ils méritent ou faire la différence que vous avez toujours imaginée ?
Je te préviens : c’est un coût qui peut te faire peur, voire te tourmenter. Mais avant de décider qu’il est impossible de vivre ton « rêve américain », assure-toi de rester jusqu’à la fin. Marché conclu ?
Nous allons additionner, ligne par ligne, ce que coûte le « rêve américain » dans ce pays. Ensuite, nous te montrerons comment les familles le financent.
Qu’est-ce que le « rêve américain » ?
Une question personnelle : combien d’argent as-tu ? Et une autre, encore plus personnelle : en as-tu assez ?
Est-ce que toi et ta famille allez devoir renoncer à vos rêves parce que vous n’avez pas assez d’argent pour mener la vie dont vous avez toujours rêvé, offrir à vos enfants l’avenir qu’ils méritent ou faire la différence que vous avez toujours imaginée ?
Je te préviens : c’est un coût qui peut te faire peur, voire te tourmenter. Mais avant de décider qu’il est impossible de vivre ton « rêve américain », assure-toi de rester jusqu’à la fin. Marché conclu ?
Nous allons additionner, ligne par ligne, ce que coûte le « rêve américain » dans ce pays. Ensuite, nous te montrerons comment les familles le financent.
Qu’est-ce que le « rêve américain » ?
Une question personnelle : combien d’argent as-tu ? Et une autre, encore plus personnelle : en as-tu assez ?
Est-ce que toi et ta famille allez devoir renoncer à vos rêves parce que vous n’avez pas assez d’argent pour mener la vie dont vous avez toujours rêvé, offrir à vos enfants l’avenir qu’ils méritent ou faire la différence que vous avez toujours imaginée ?
Je te préviens : c’est un coût qui peut te faire peur, voire te tourmenter. Mais avant de décider qu’il est impossible de vivre ton « rêve américain », assure-toi de rester jusqu’à la fin. Marché conclu ?
Nous allons additionner, ligne par ligne, ce que coûte le « rêve américain » dans ce pays. Ensuite, nous te montrerons comment les familles le financent.
Qu’est-ce que le « rêve américain » ?
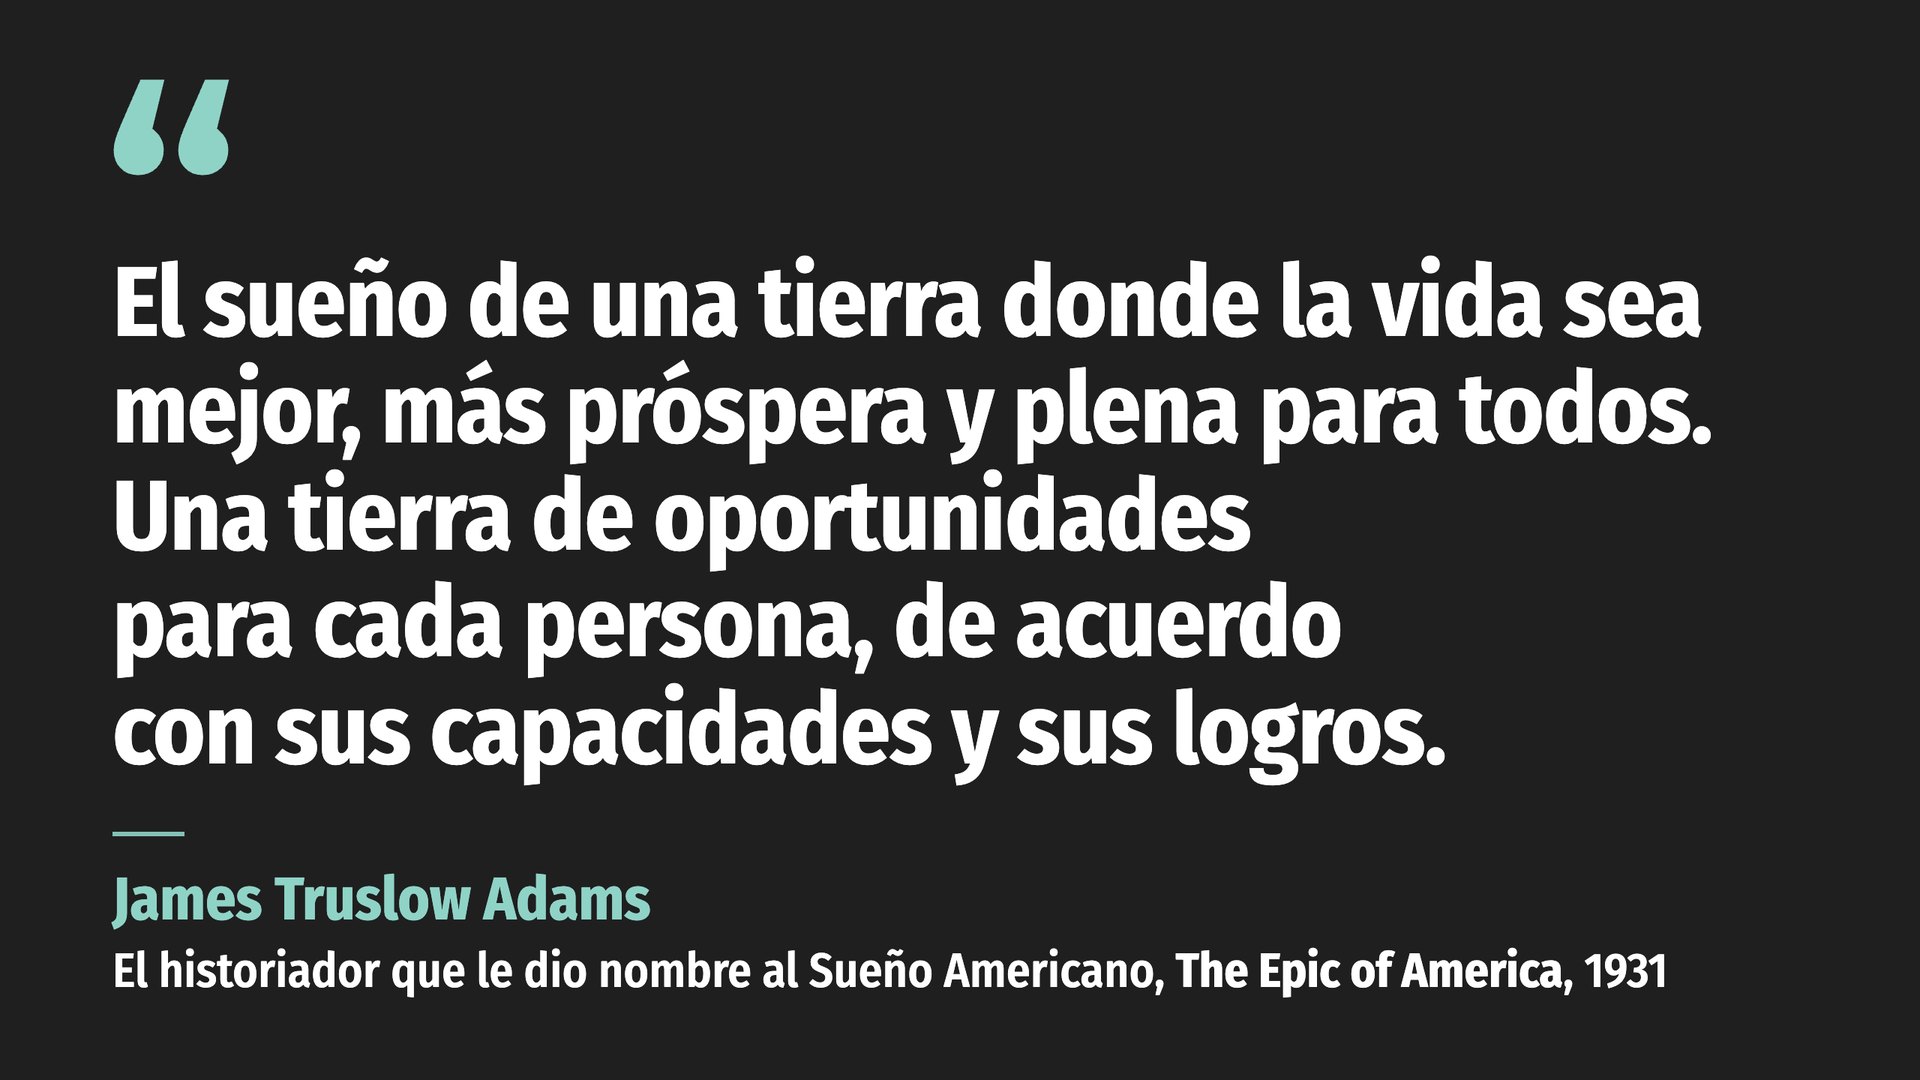
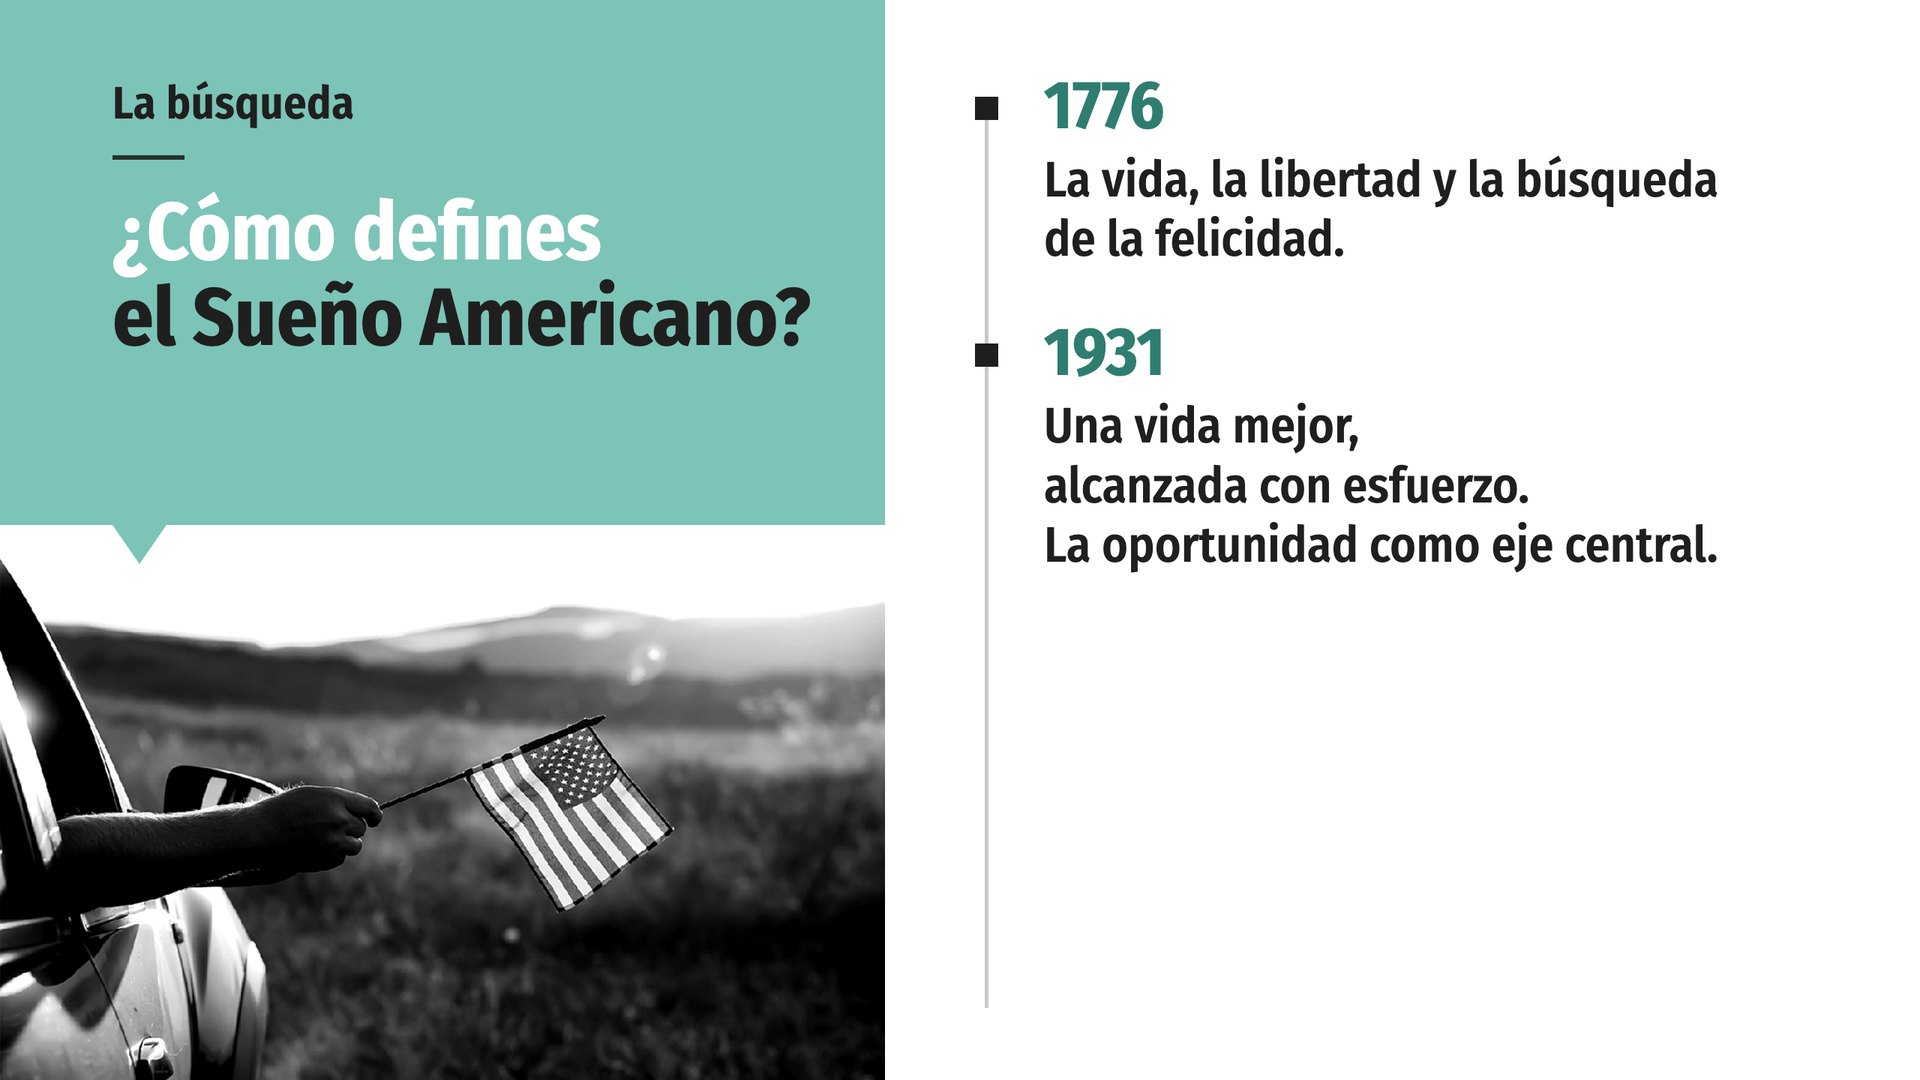
La Déclaration d’indépendance constitue un bon point de départ : « la vie, la liberté et la poursuite du bonheur ». À l’origine, le « rêve américain » se définissait simplement comme la liberté de vivre notre vie comme nous l’entendons, sans être sous le contrôle d’autrui. En 1931, l’historien James Truslow Adams lui a donné son nom. Remarquez ce qu’il a placé au cœur de ce concept. L’opportunité. Une vie meilleure, obtenue à force d’efforts.
Au cours des années de prospérité du siècle dernier, cette idée a pris de l’ampleur pour devenir quelque chose de plus grand et de plus brillant : on obtenait son diplôme de la bonne école, on épousait la bonne personne, on décrochait le bon emploi, et on pouvait tout avoir. Puis sont venues les crises. Des attentats terroristes. Une grande récession. Une pandémie. Une hausse des prix plus rapide que la plupart des familles n’en aient jamais connue. Ce qui reste, c’est un rêve plus terre-à-terre, mais qui ressemble beaucoup à l’original. L’essentiel est resté : la liberté, la famille, la sécurité et la possibilité de se lancer à la poursuite de son propre projet.
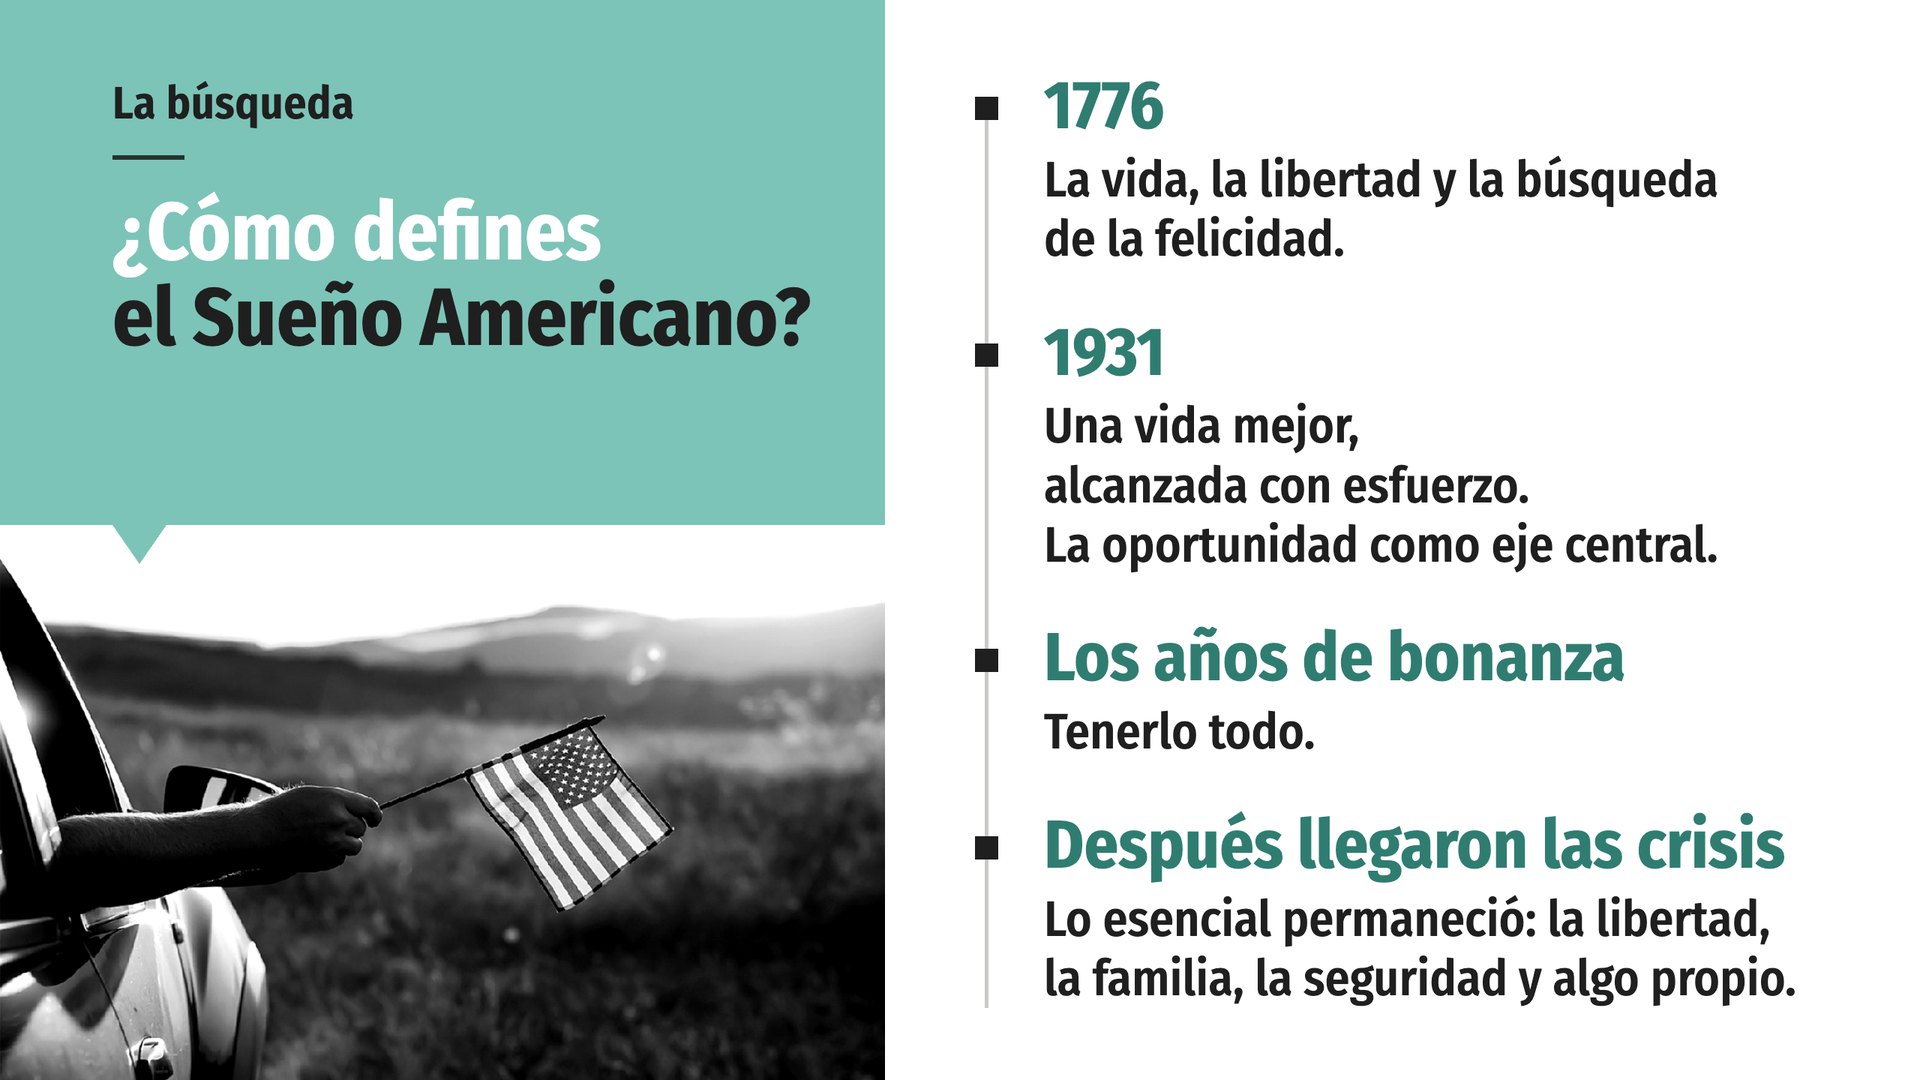
La Déclaration d’indépendance constitue un bon point de départ : « la vie, la liberté et la poursuite du bonheur ». À l’origine, le « rêve américain » se définissait simplement comme la liberté de vivre notre vie comme nous l’entendons, sans être sous le contrôle d’autrui. En 1931, l’historien James Truslow Adams lui a donné son nom. Remarquez ce qu’il a placé au cœur de ce concept. L’opportunité. Une vie meilleure, obtenue à force d’efforts.
Au cours des années de prospérité du siècle dernier, cette idée a pris de l’ampleur pour devenir quelque chose de plus grand et de plus brillant : on obtenait son diplôme de la bonne école, on épousait la bonne personne, on décrochait le bon emploi, et on pouvait tout avoir. Puis sont venues les crises. Des attentats terroristes. Une grande récession. Une pandémie. Une hausse des prix plus rapide que la plupart des familles n’en aient jamais connue. Ce qui reste, c’est un rêve plus terre-à-terre, mais qui ressemble beaucoup à l’original. L’essentiel est resté : la liberté, la famille, la sécurité et la possibilité de se lancer à la poursuite de son propre projet.
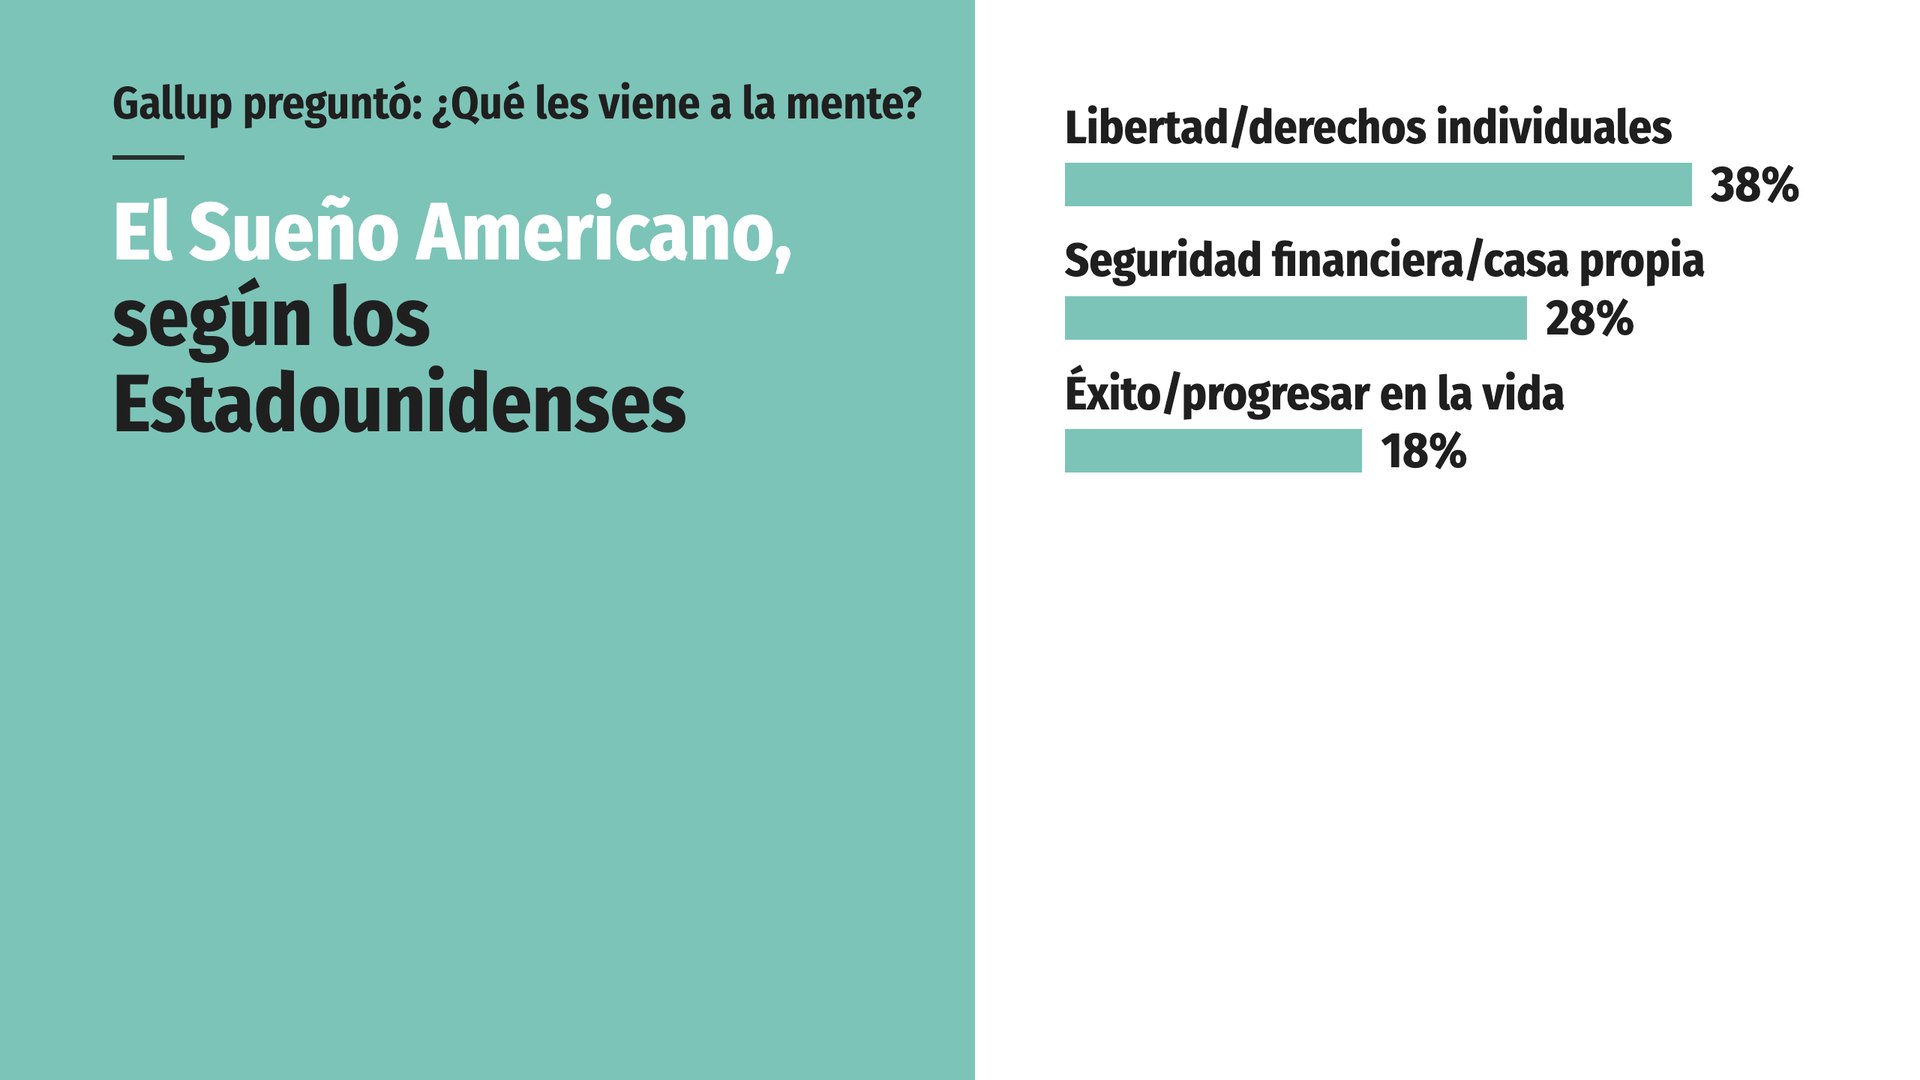
Lorsque Gallup a demandé aux Américains ce qui leur venait à l'esprit lorsqu'ils pensaient au « rêve américain », les réponses se sont regroupées en trois grands thèmes.
Quatre Américains sur cinq définissent ce rêve comme la liberté, la sécurité et la possibilité de réussir. Moins d'un sur huit le décrit comme quelque chose qui s'estompe ou qui n'existe plus.
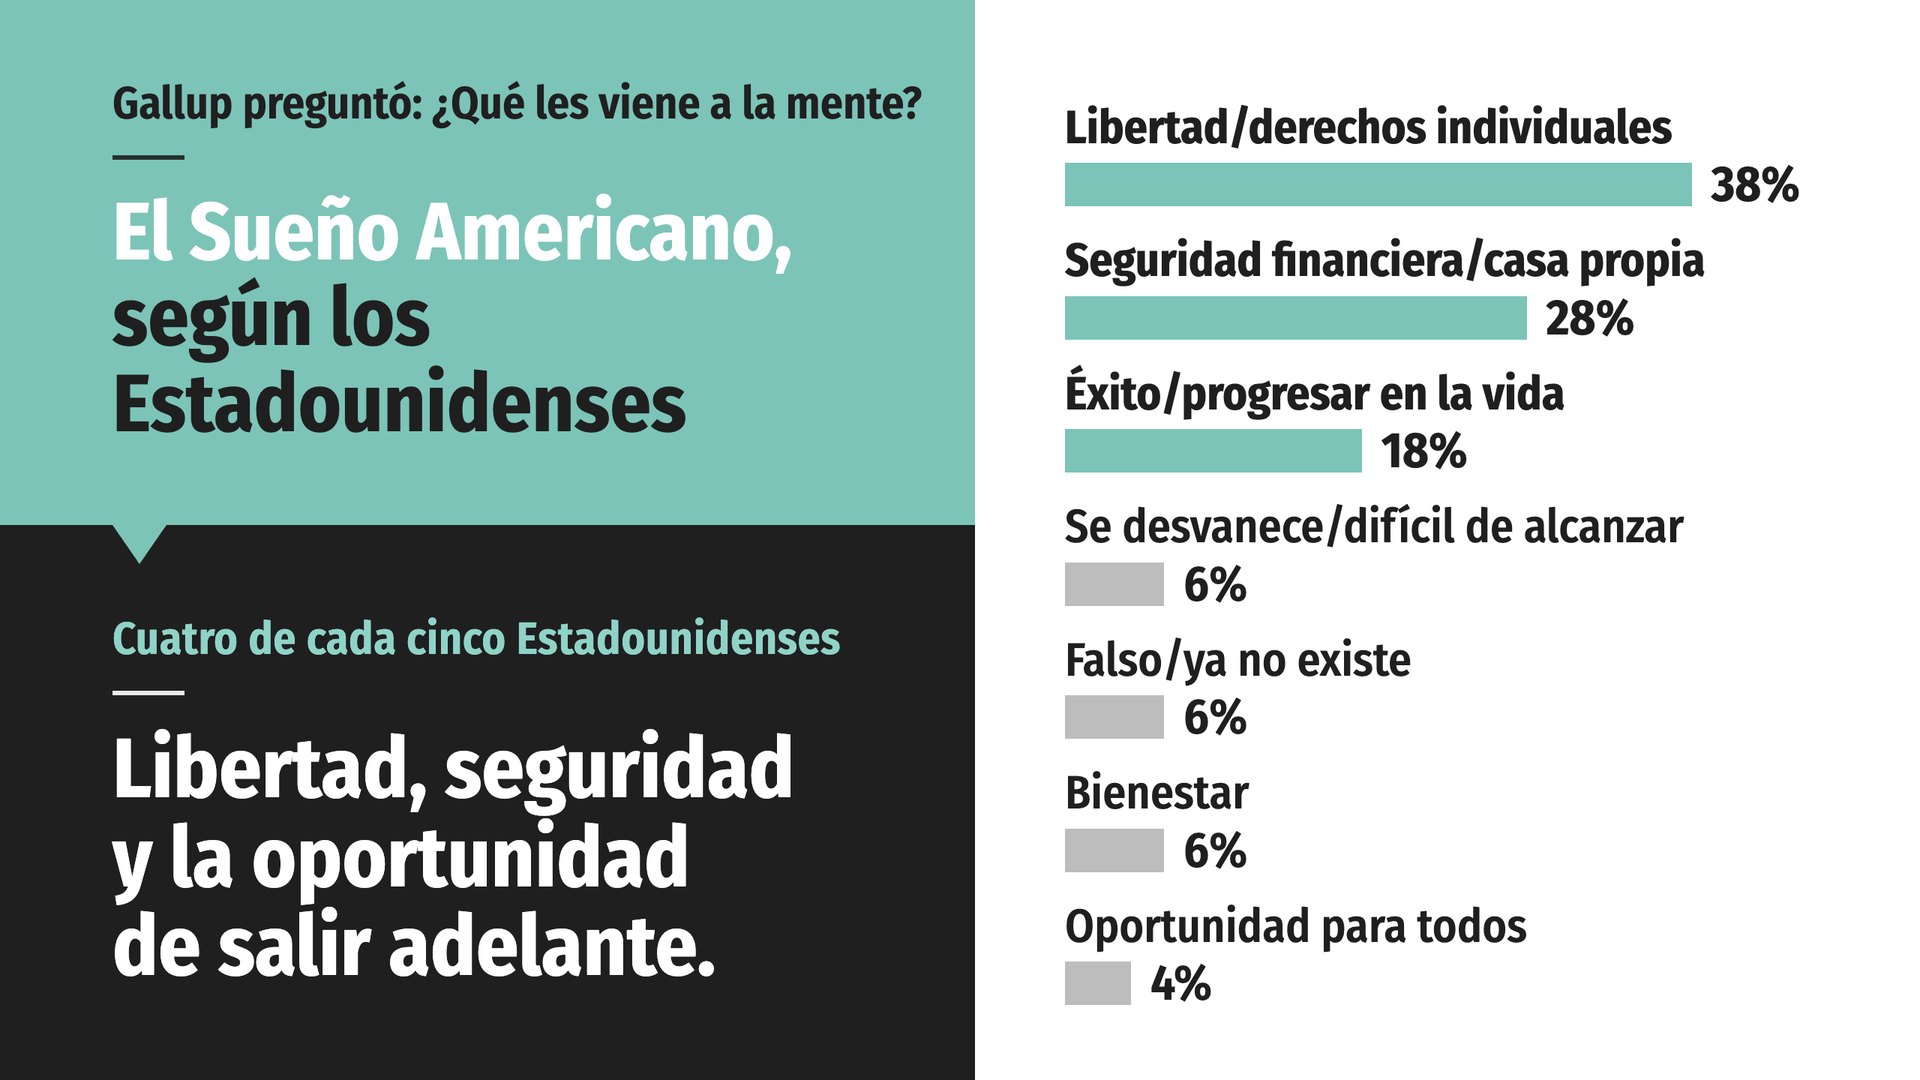
Lorsque Gallup a demandé aux Américains ce qui leur venait à l'esprit lorsqu'ils pensaient au « rêve américain », les réponses se sont regroupées en trois grands thèmes.
Quatre Américains sur cinq définissent ce rêve comme la liberté, la sécurité et la possibilité de réussir. Moins d'un sur huit le décrit comme quelque chose qui s'estompe ou qui n'existe plus.
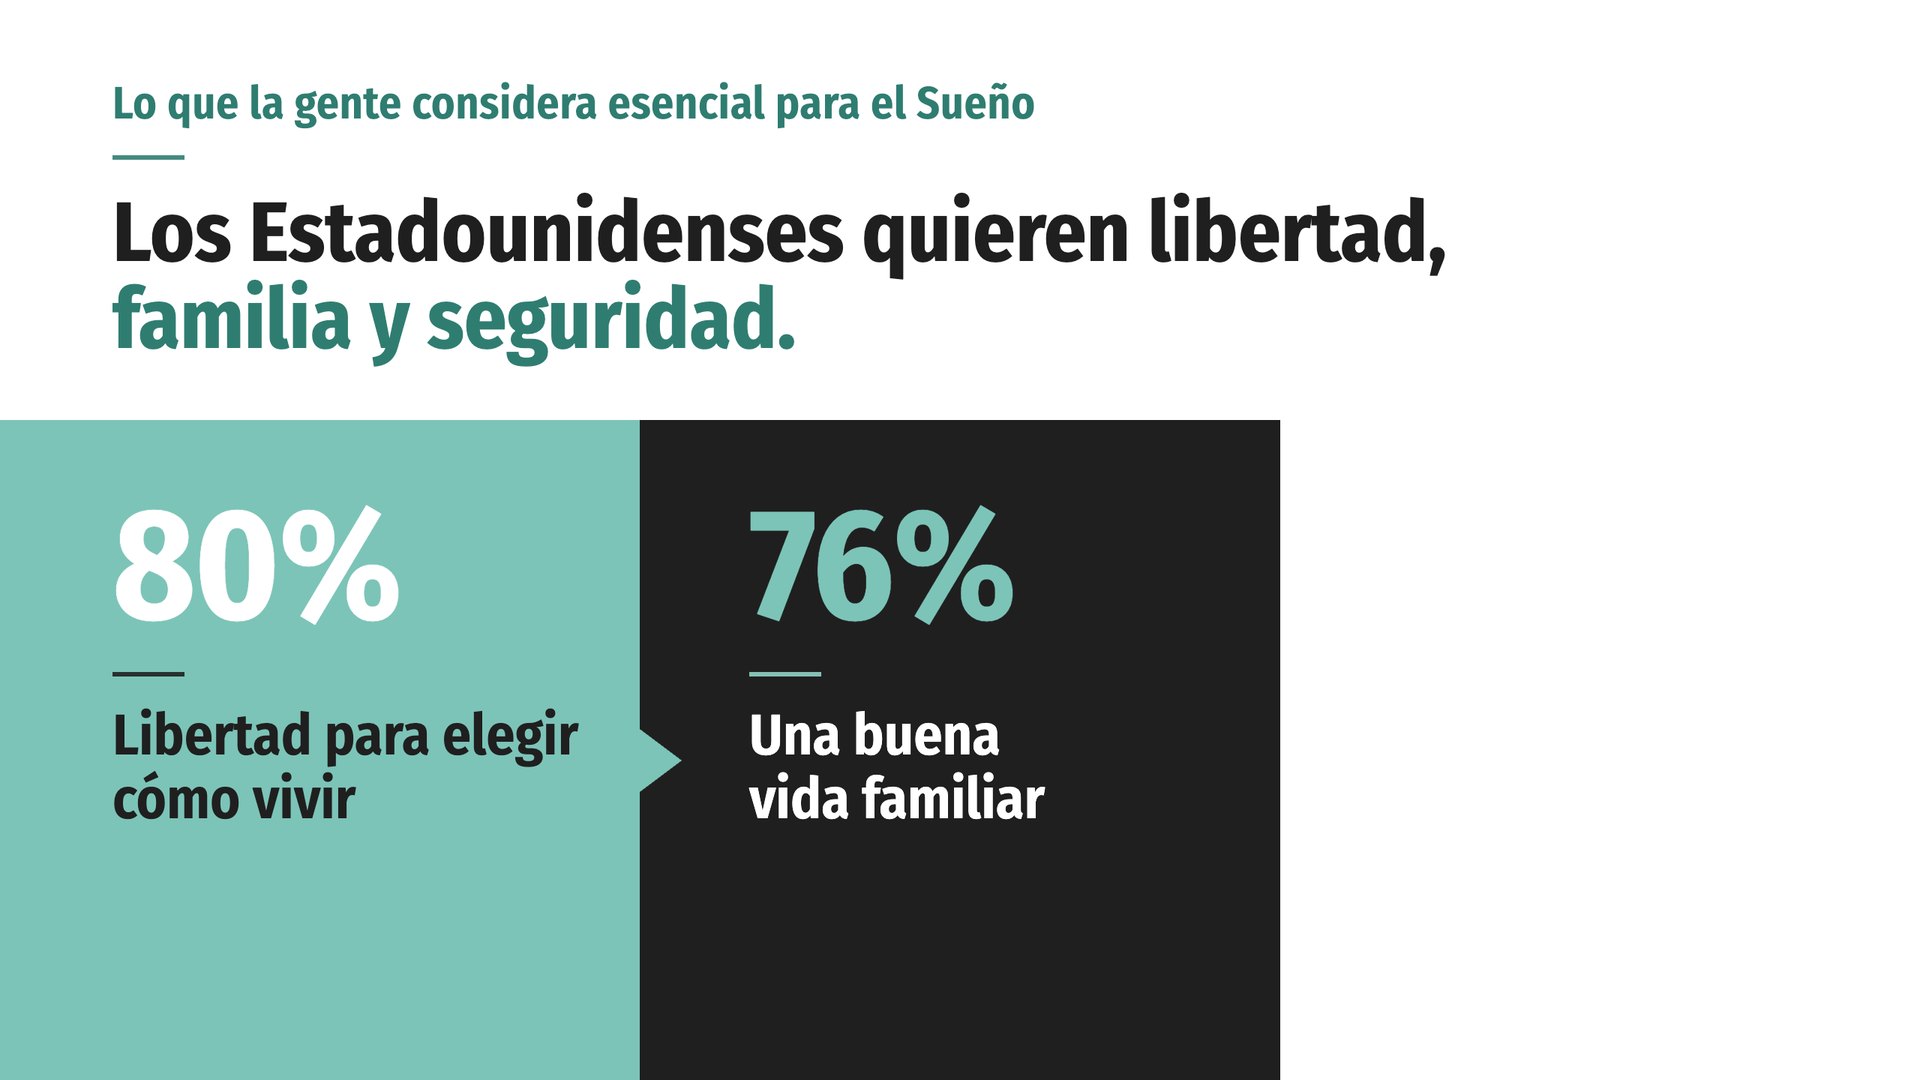
Une deuxième enquête nationale a mis en évidence les deux éléments que les gens considèrent comme essentiels au « Rêve » :
Relisez-le. Tout ce qu’ils demandent, c’est la possibilité de se le forger par eux-mêmes et de le préserver pour ceux qu’ils aiment. Des centaines de millions de personnes ne peuvent pas se tromper. On ne peut pas tromper 300 millions de personnes.
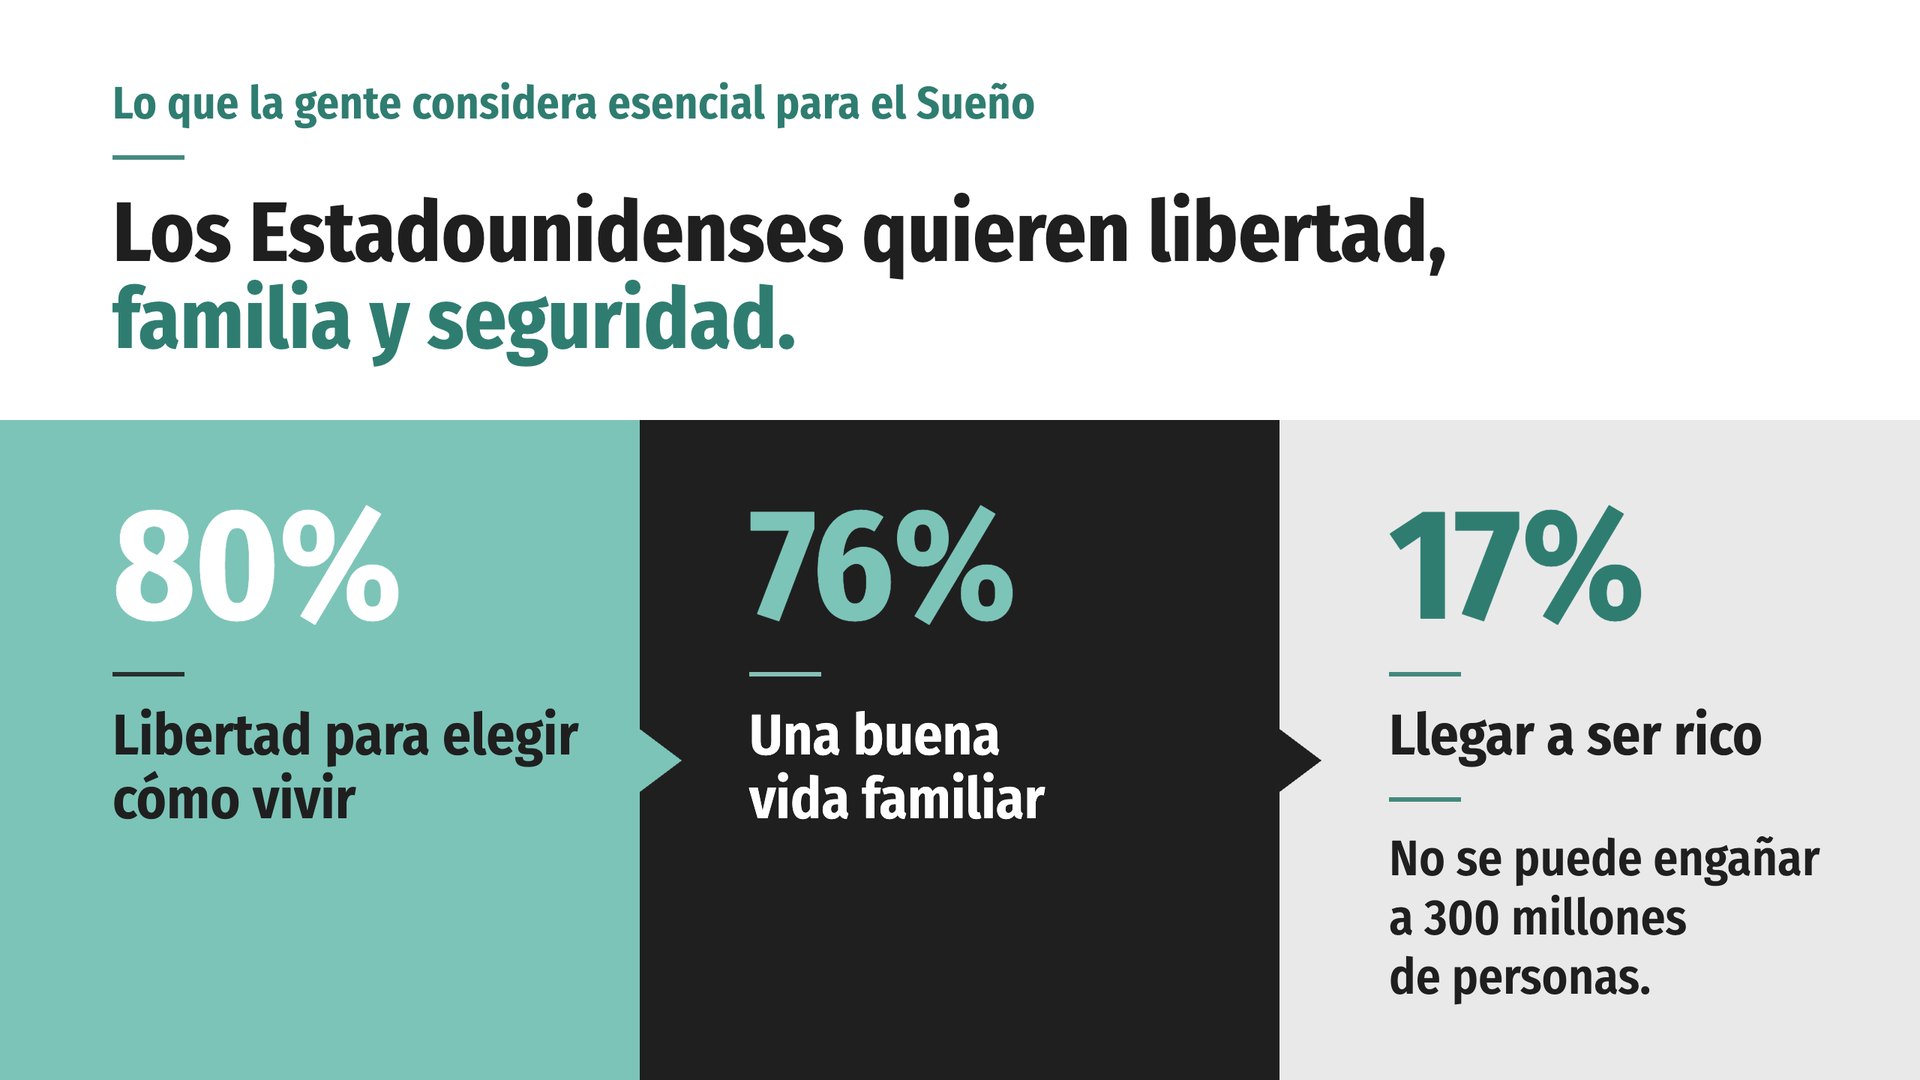
Une deuxième enquête nationale a mis en évidence les deux éléments que les gens considèrent comme essentiels au « Rêve » :
Relisez-le. Tout ce qu’ils demandent, c’est la possibilité de se le forger par eux-mêmes et de le préserver pour ceux qu’ils aiment. Des centaines de millions de personnes ne peuvent pas se tromper. On ne peut pas tromper 300 millions de personnes.
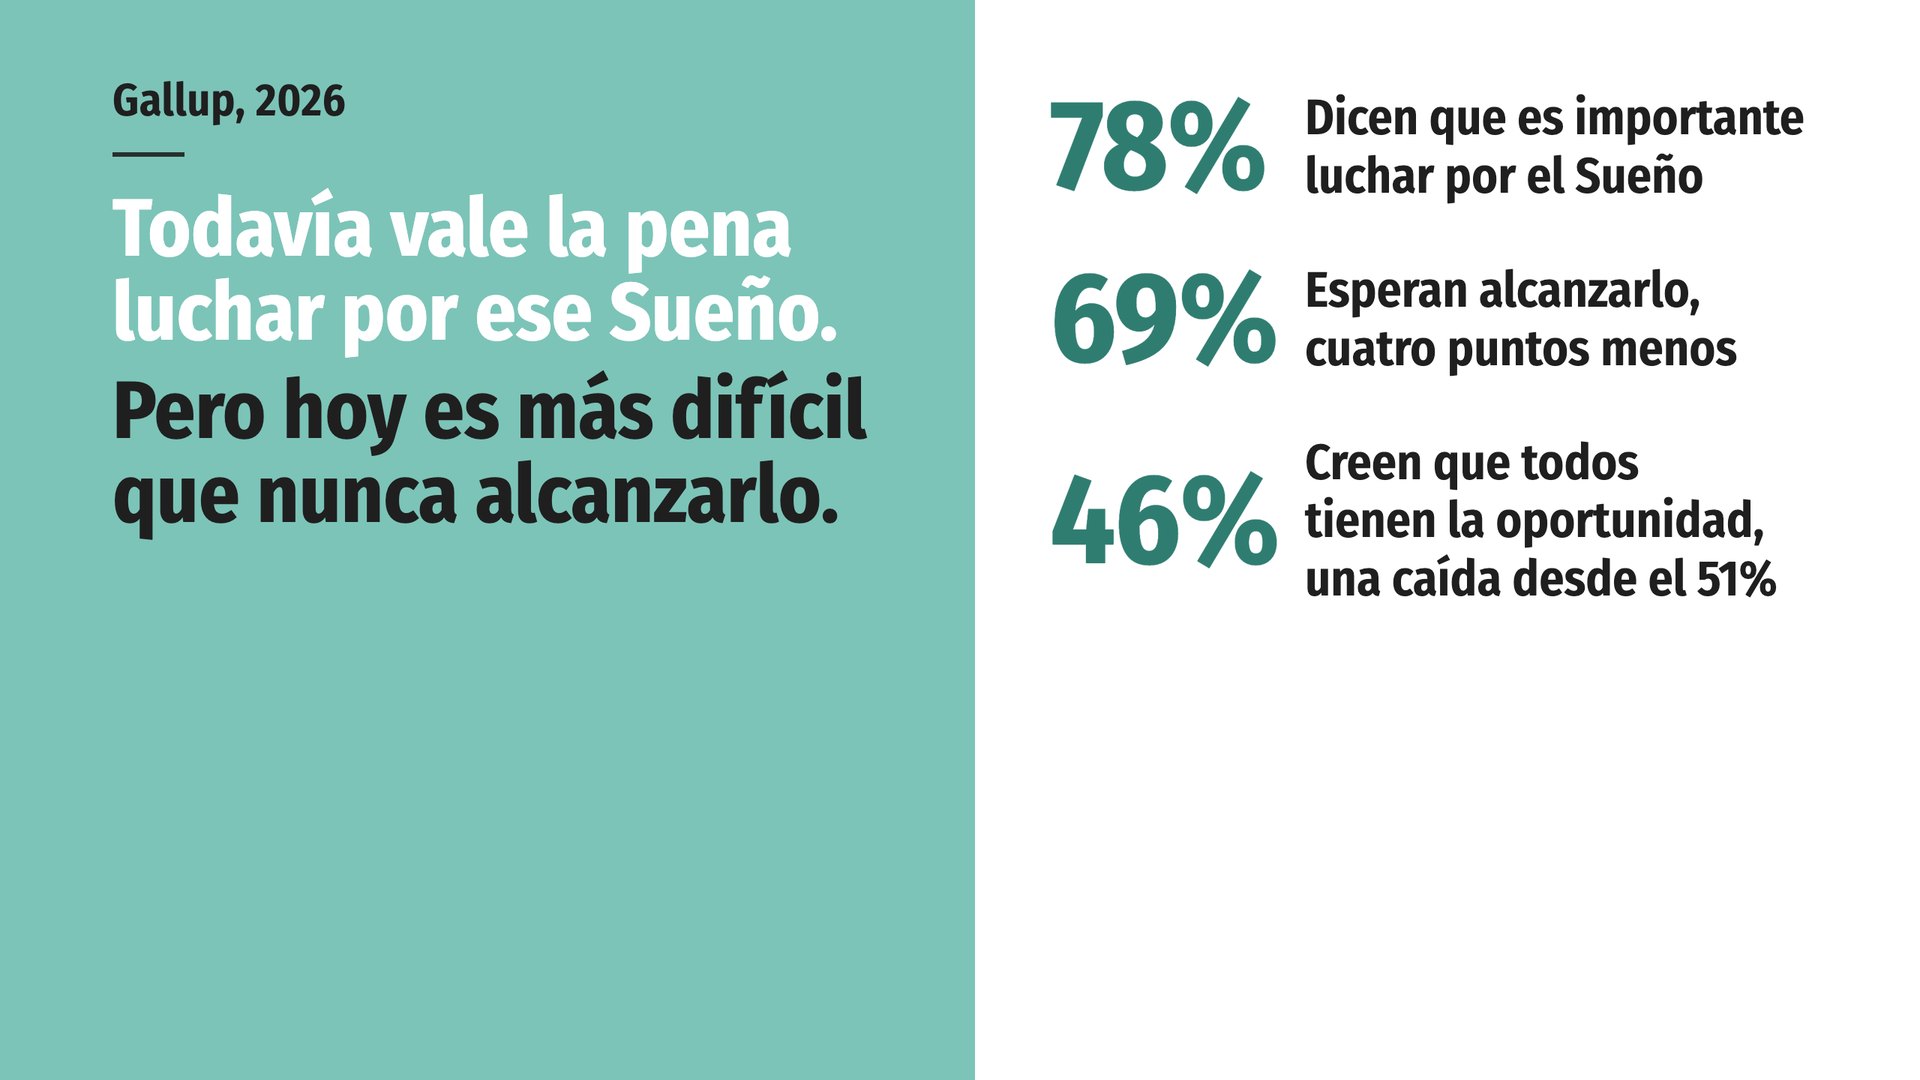
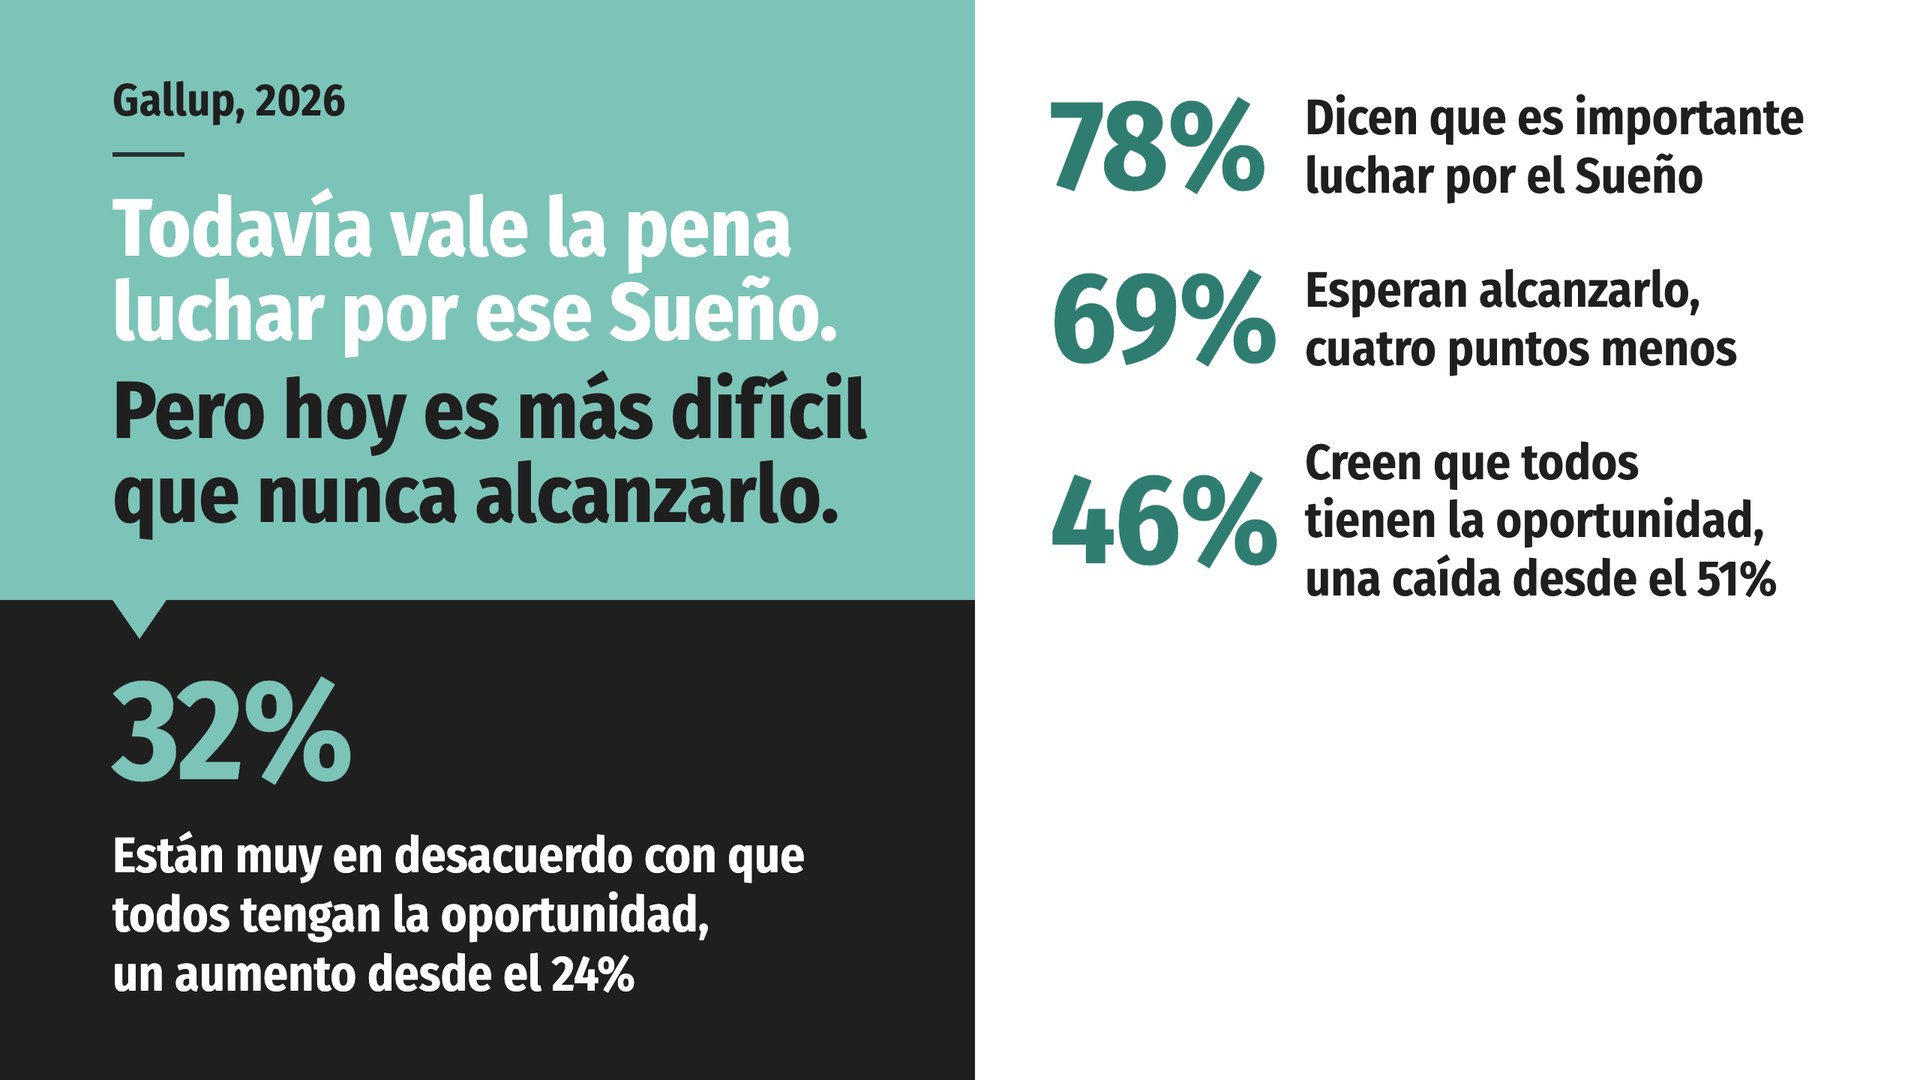
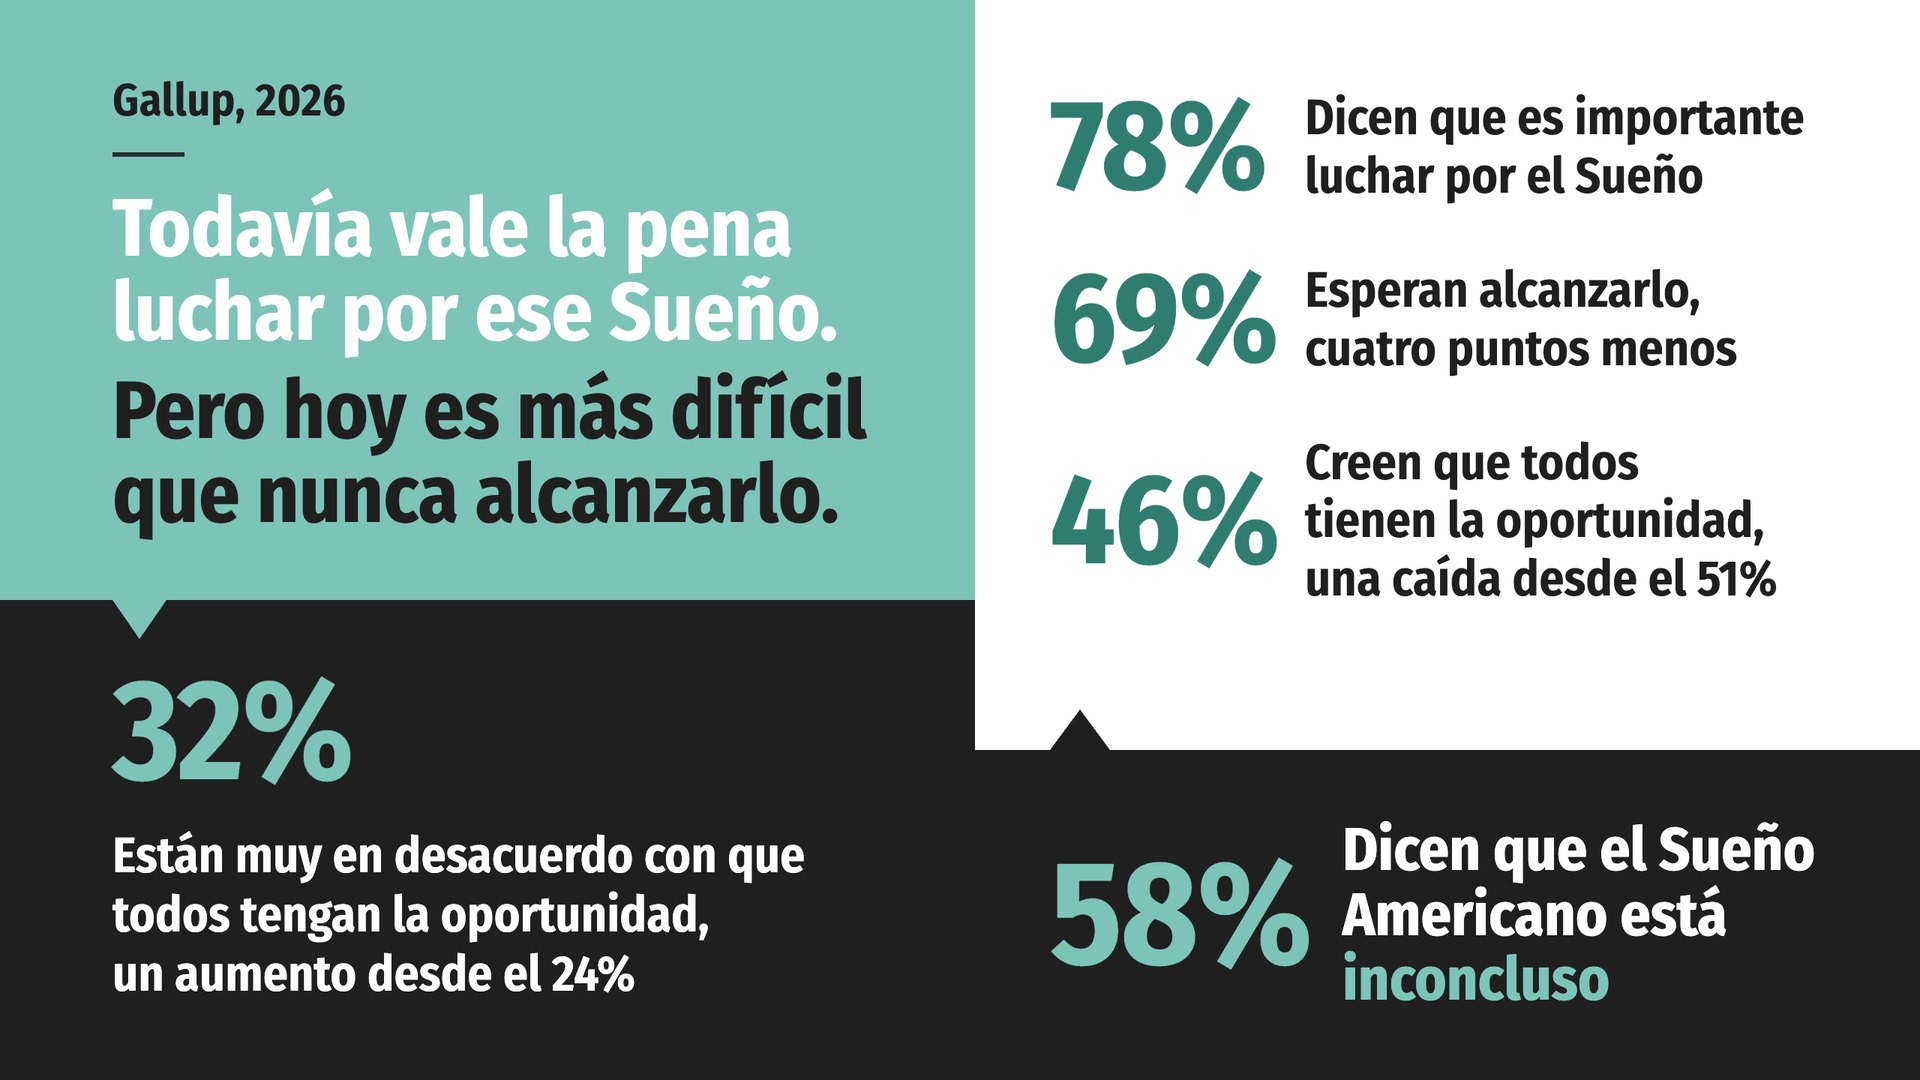
Près de 8 Américains sur 10 affirment que le « rêve américain » vaut la peine d’être poursuivi. Moins de la moitié pense que tout le monde a une chance de le réaliser, et un tiers est déjà convaincu que la porte est fermée. L'écart entre ces deux chiffres est précisément celui dont traite cette présentation.
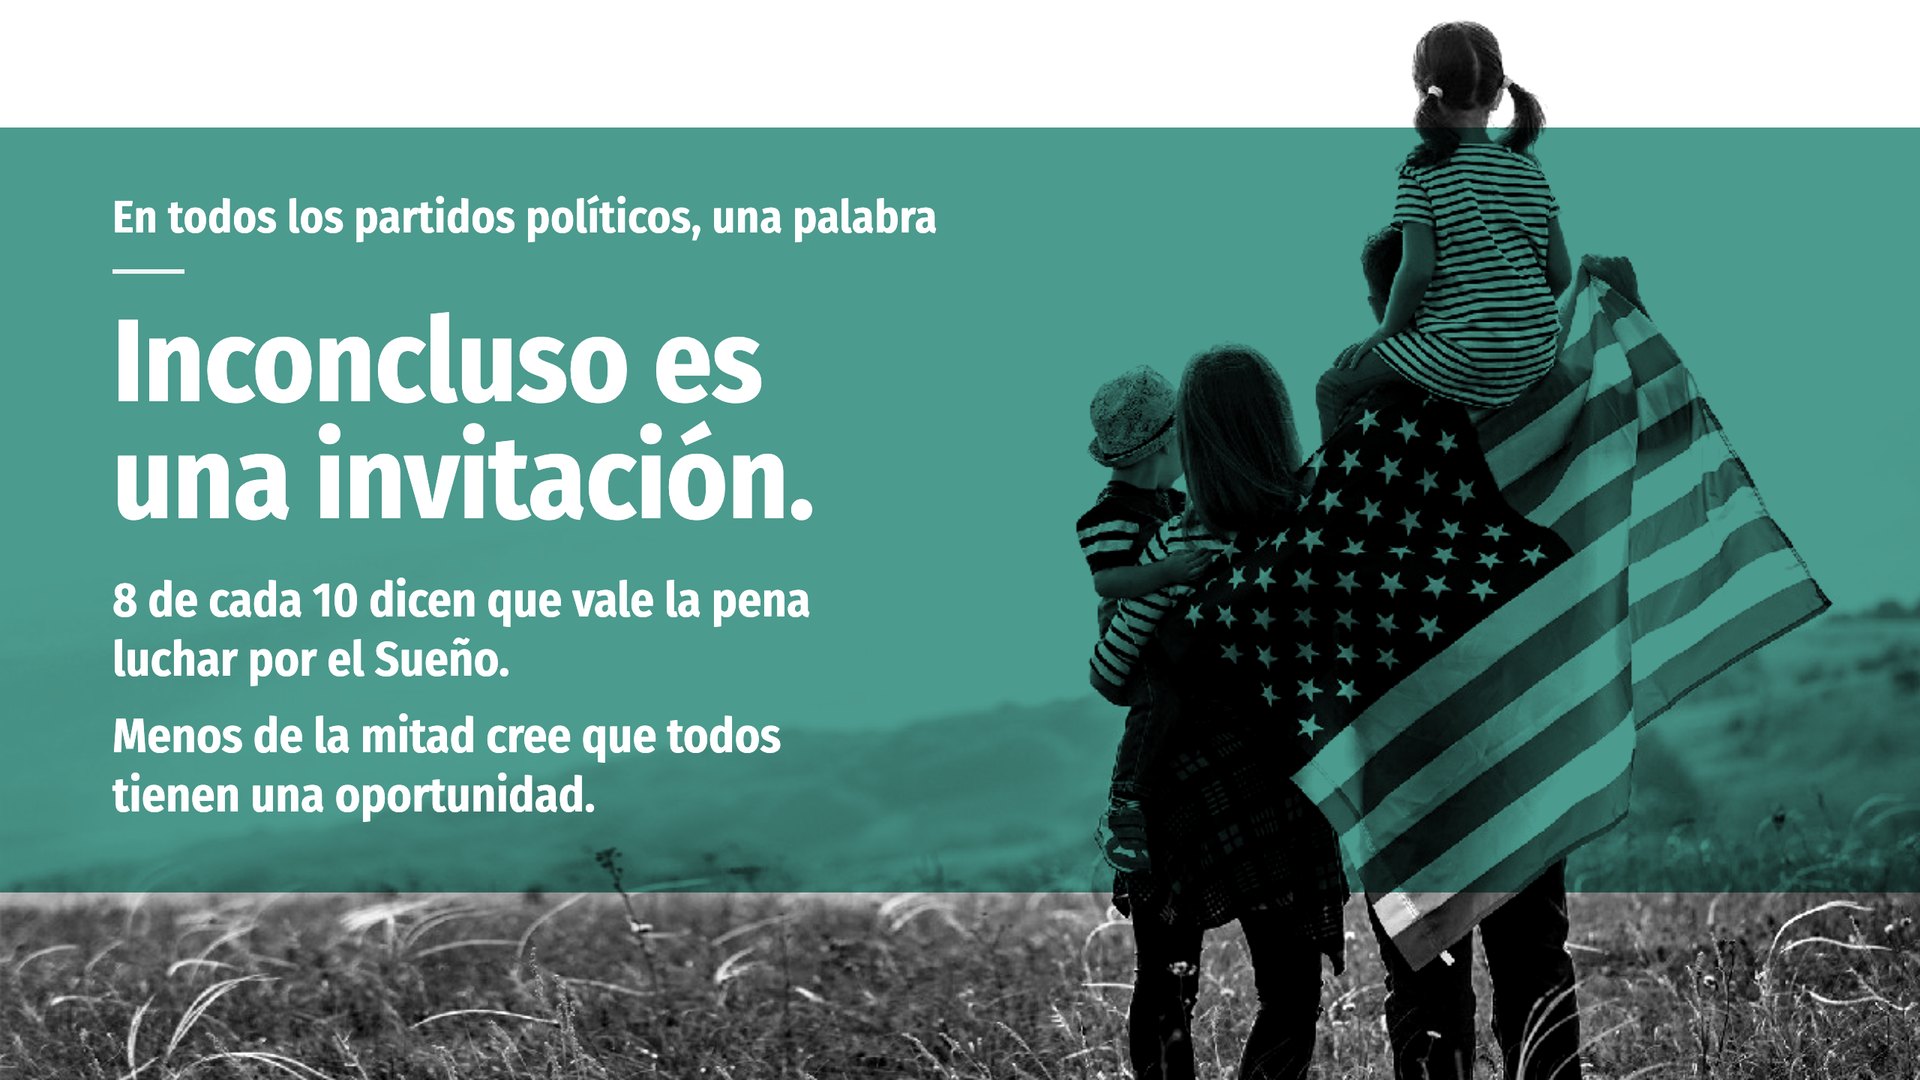
Lorsqu'on leur a demandé si le « rêve américain » était une réussite, un échec ou s'il restait inachevé, la majorité des Américains a choisi le même mot, et ce dans tous les partis politiques : « inachevé ».
Près de 8 Américains sur 10 affirment que le « rêve américain » vaut la peine d’être poursuivi. Moins de la moitié pense que tout le monde a une chance de le réaliser, et un tiers est déjà convaincu que la porte est fermée. L'écart entre ces deux chiffres est précisément celui dont traite cette présentation.
Lorsqu'on leur a demandé si le « rêve américain » était une réussite, un échec ou s'il restait inachevé, la majorité des Américains a choisi le même mot, et ce dans tous les partis politiques : « inachevé ».
Près de 8 Américains sur 10 affirment que le « rêve américain » vaut la peine d’être poursuivi. Moins de la moitié pense que tout le monde a une chance de le réaliser, et un tiers est déjà convaincu que la porte est fermée. L'écart entre ces deux chiffres est précisément celui dont traite cette présentation.
Lorsqu'on leur a demandé si le « rêve américain » était une réussite, un échec ou s'il restait inachevé, la majorité des Américains a choisi le même mot, et ce dans tous les partis politiques : « inachevé ».
Près de 8 Américains sur 10 affirment que le « rêve américain » vaut la peine d’être poursuivi. Moins de la moitié pense que tout le monde a une chance de le réaliser, et un tiers est déjà convaincu que la porte est fermée. L'écart entre ces deux chiffres est précisément celui dont traite cette présentation.
Lorsqu'on leur a demandé si le « rêve américain » était une réussite, un échec ou s'il restait inachevé, la majorité des Américains a choisi le même mot, et ce dans tous les partis politiques : « inachevé ».
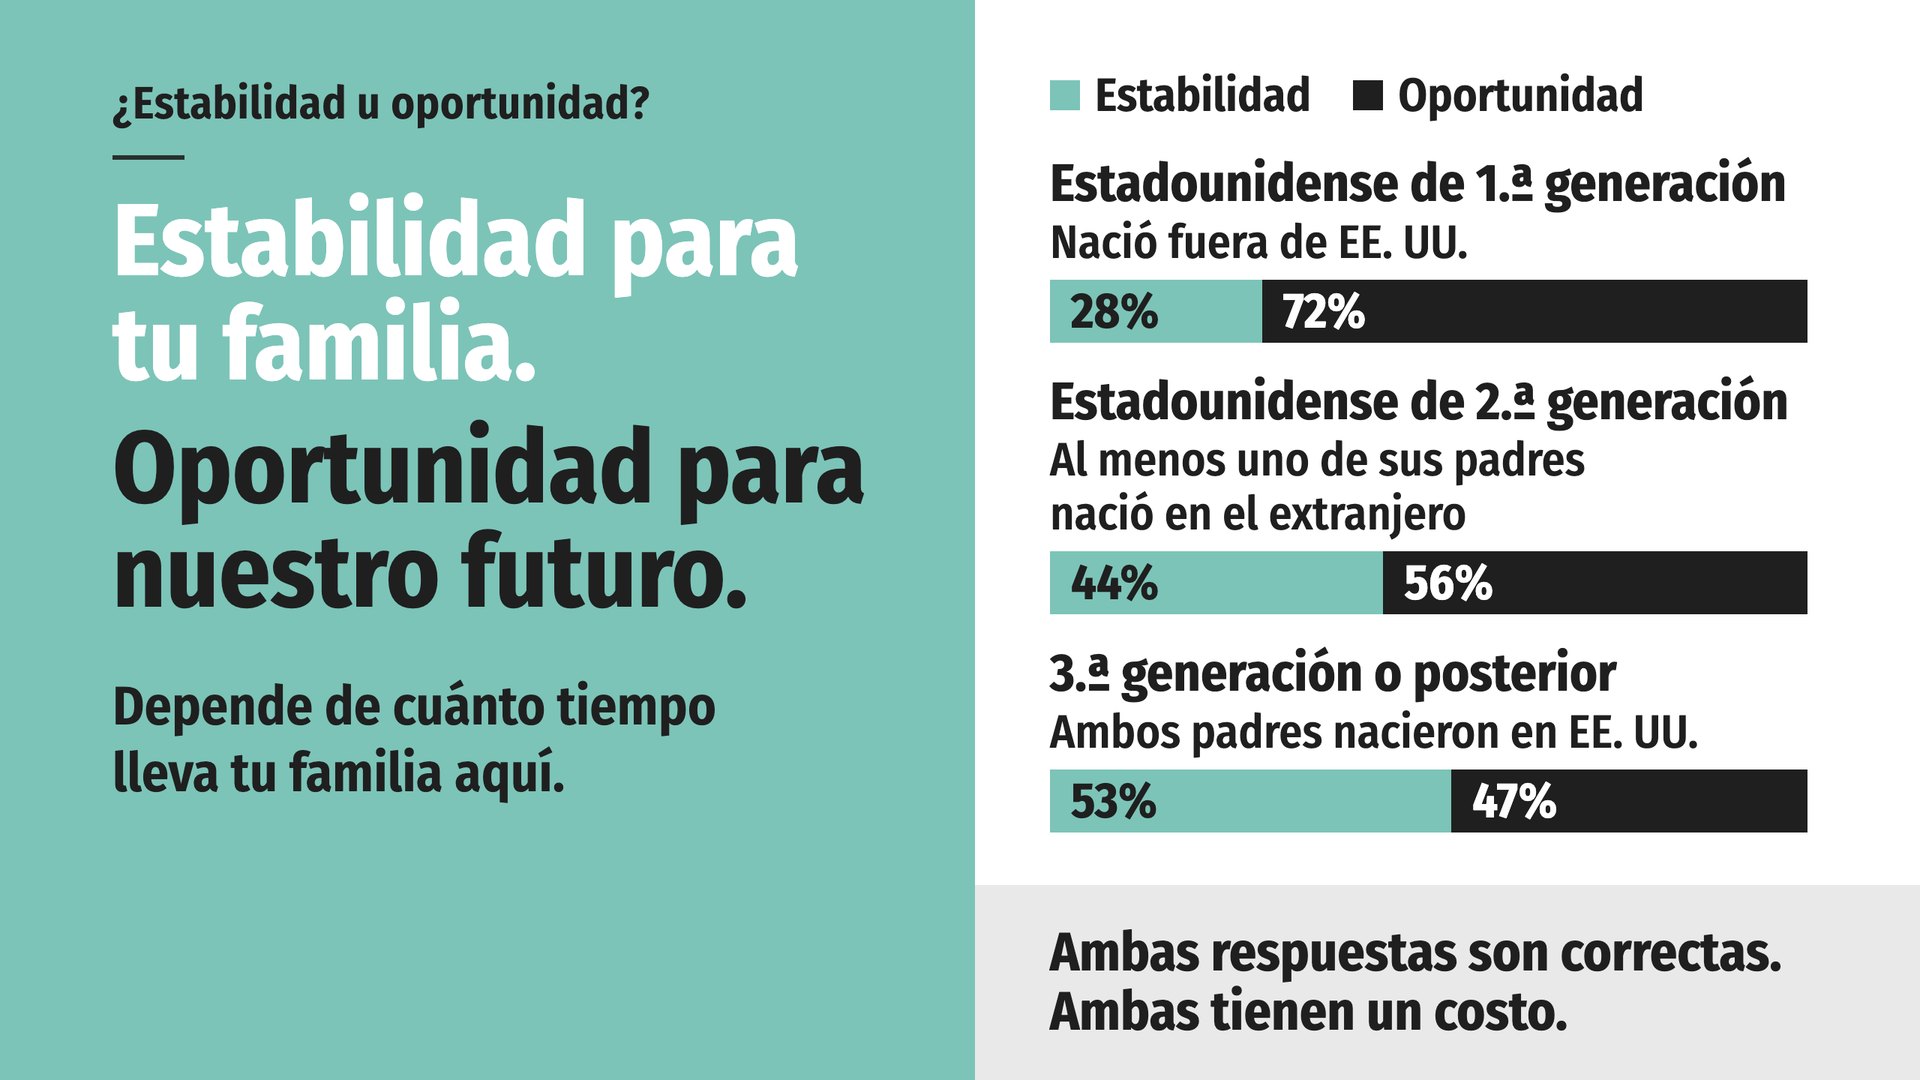
Demandez à une famille ce que signifie réellement le « rêve américain » et vous obtiendrez l’une des deux réponses suivantes. La stabilité : pouvoir subvenir aux besoins de sa famille grâce à un emploi et à un logement sûr. L’opportunité : pouvoir améliorer sa qualité de vie et celle de sa famille grâce à l’éducation, à un meilleur emploi et à d’autres ressources. Gallup a posé la question, et la réponse dépend depuis combien de temps votre famille vit ici.
Les Américains de première génération choisissent l’opportunité dans une proportion de plus de deux et demi contre un. Les familles qui vivent ici depuis plusieurs générations se répartissent presque à parts égales, avec une légère préférence pour la stabilité. Les deux réponses sont correctes, et toutes deux ont un coût.
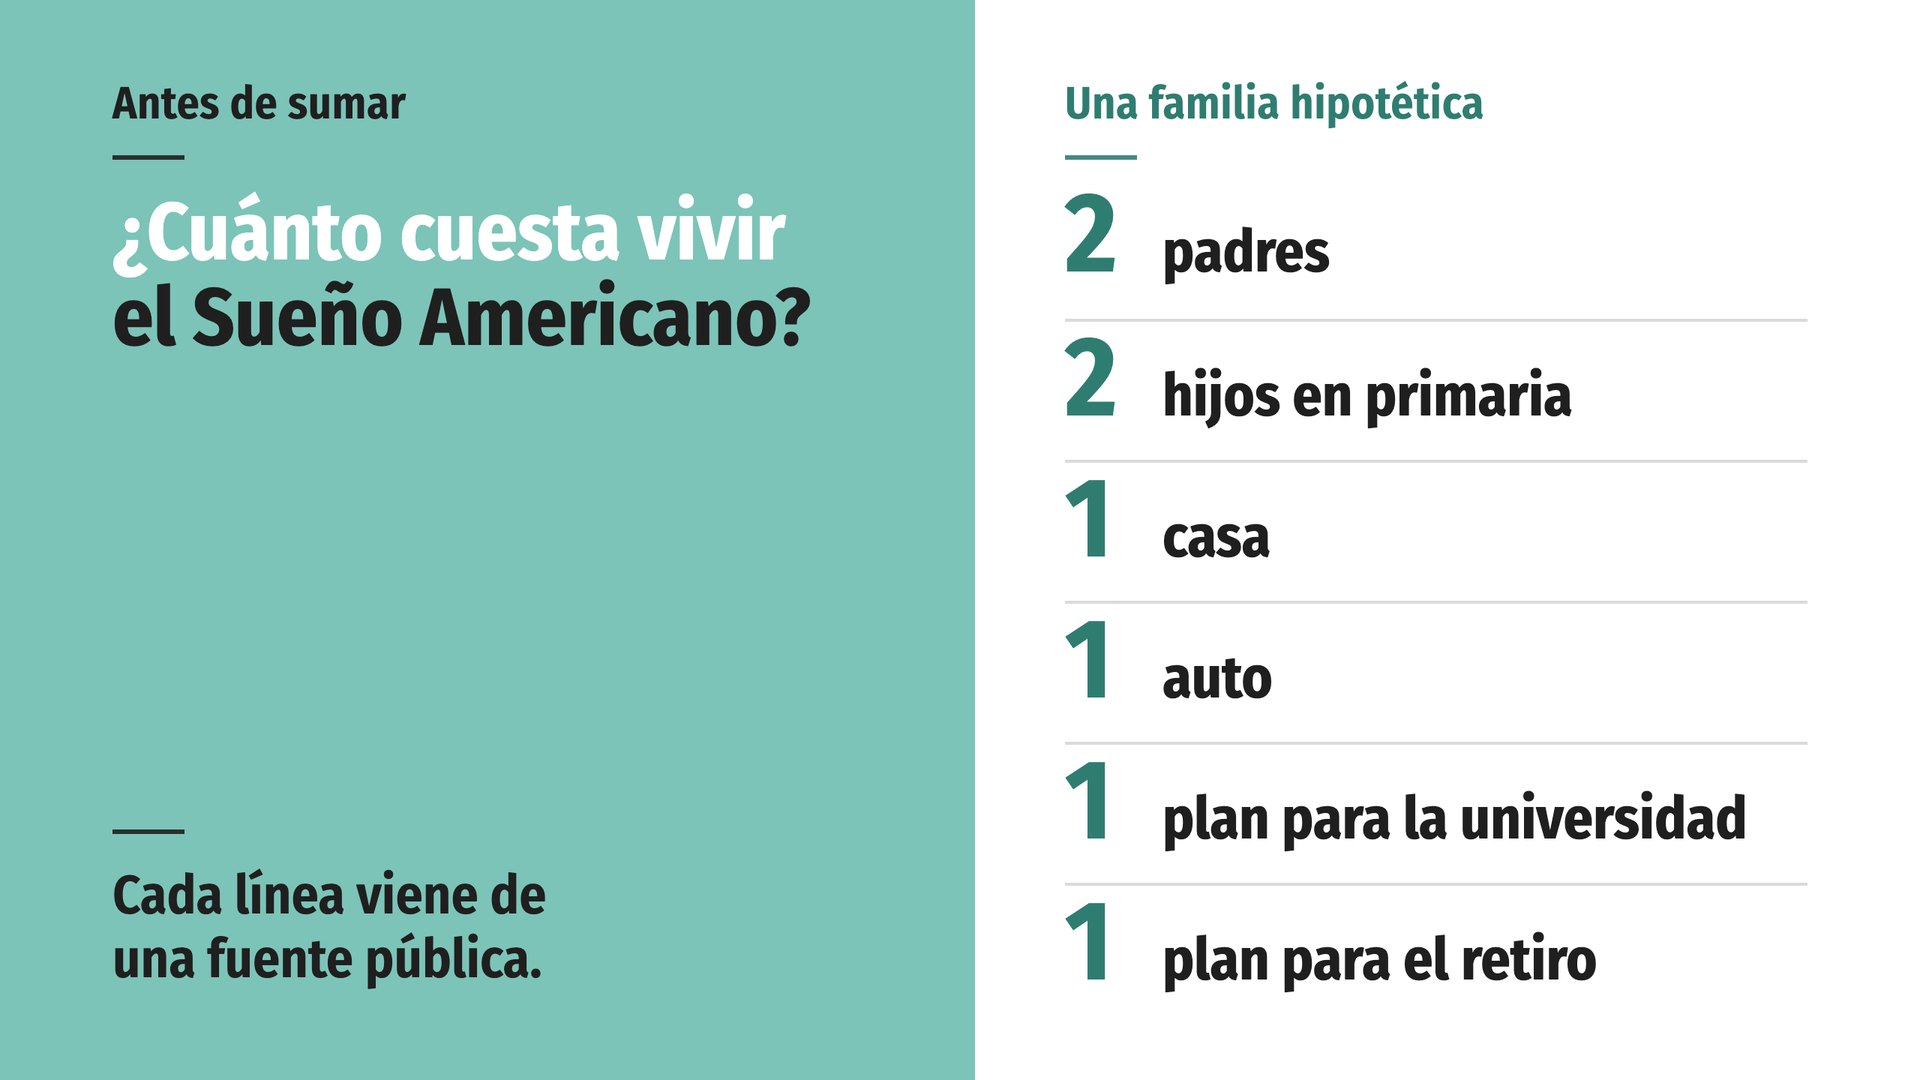
Pour le savoir, nous avons créé une famille hypothétique :
Chaque ligne de votre reçu provient d'une source publique, et les sources sont indiquées à la fin.
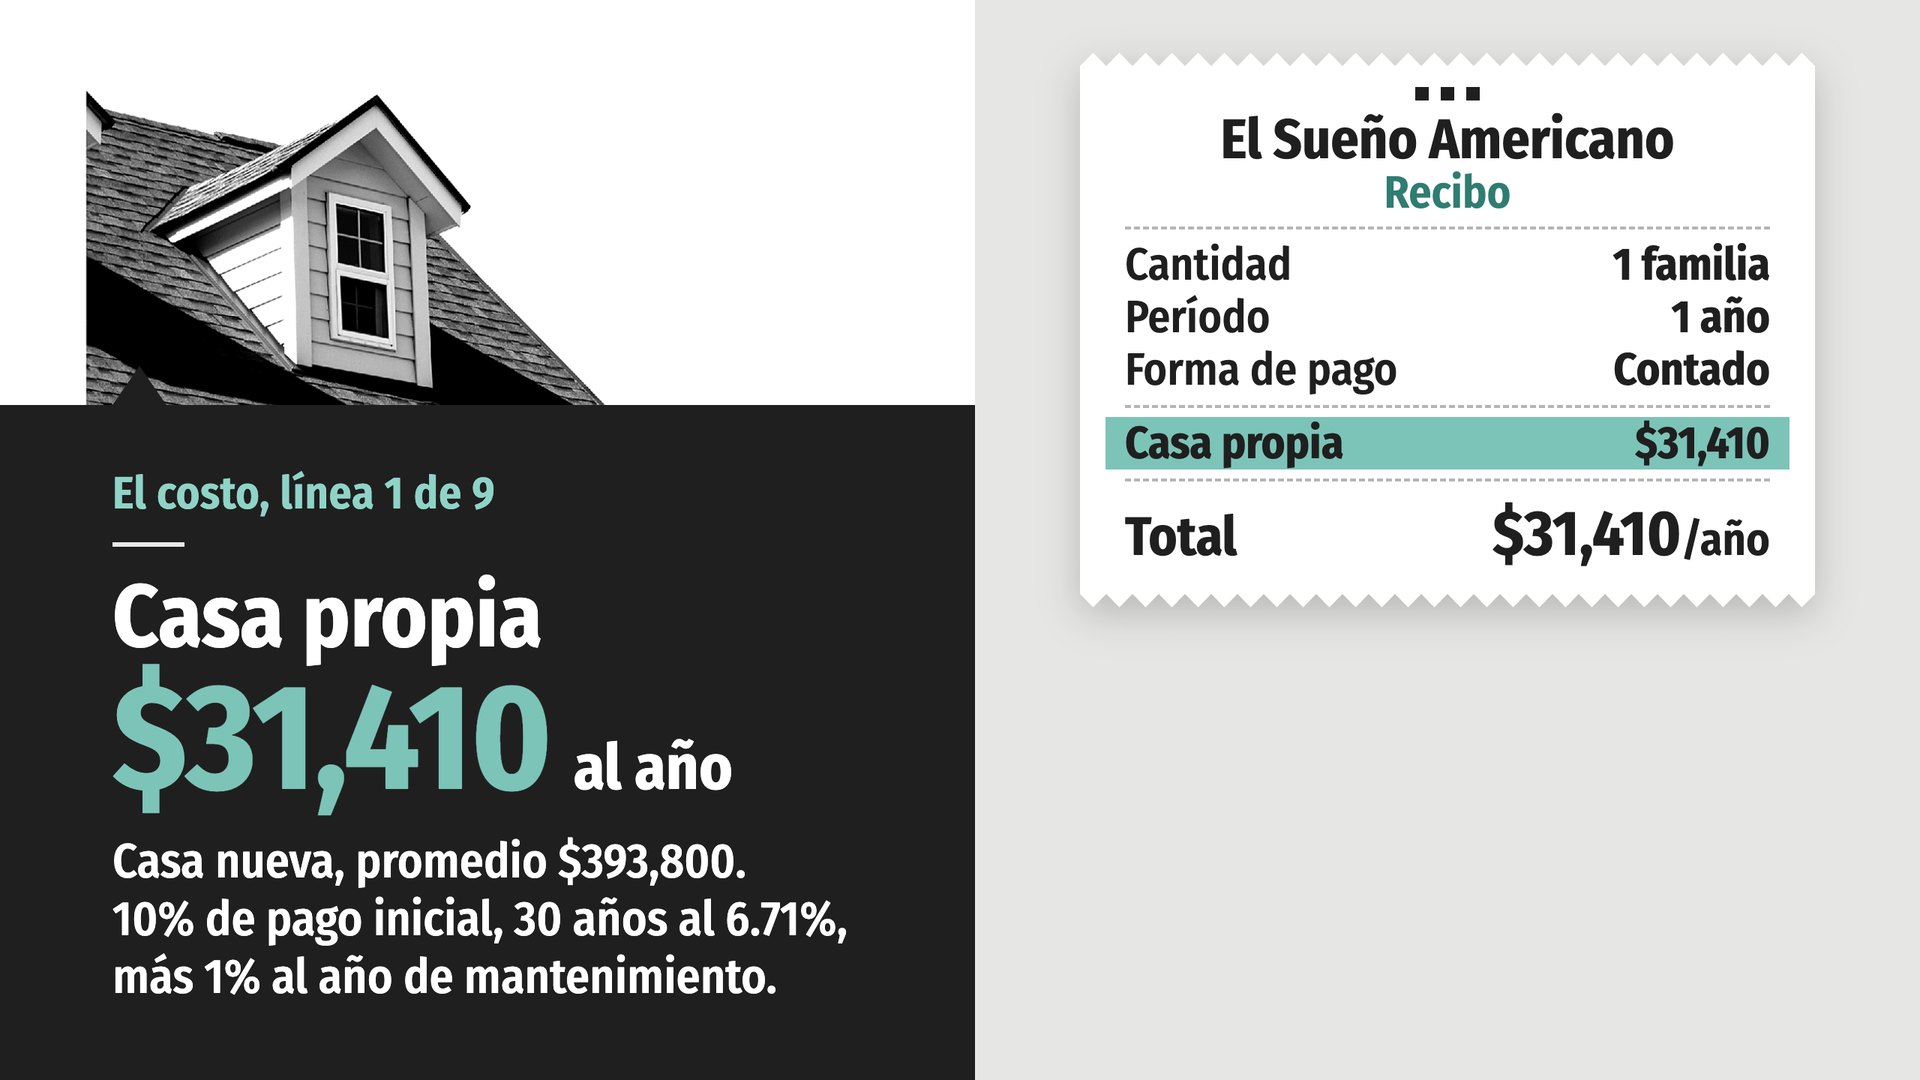
L'accession à la propriété est au cœur du rêve américain. Commençons par le prix moyen d'une maison neuve aux États-Unis : 393 800 $. Vous versez un apport initial de 10 % et financez le reste avec un crédit immobilier sur 30 ans à 6,71 %, le taux en vigueur au moment de la mise à jour de ce prix. Ajoutez-y les frais d'entretien annuels, qui représentent 1 % du prix d'achat. Et cela sans compter les taxes foncières, que nous ajouterons plus tard, ni l'assurance habitation.
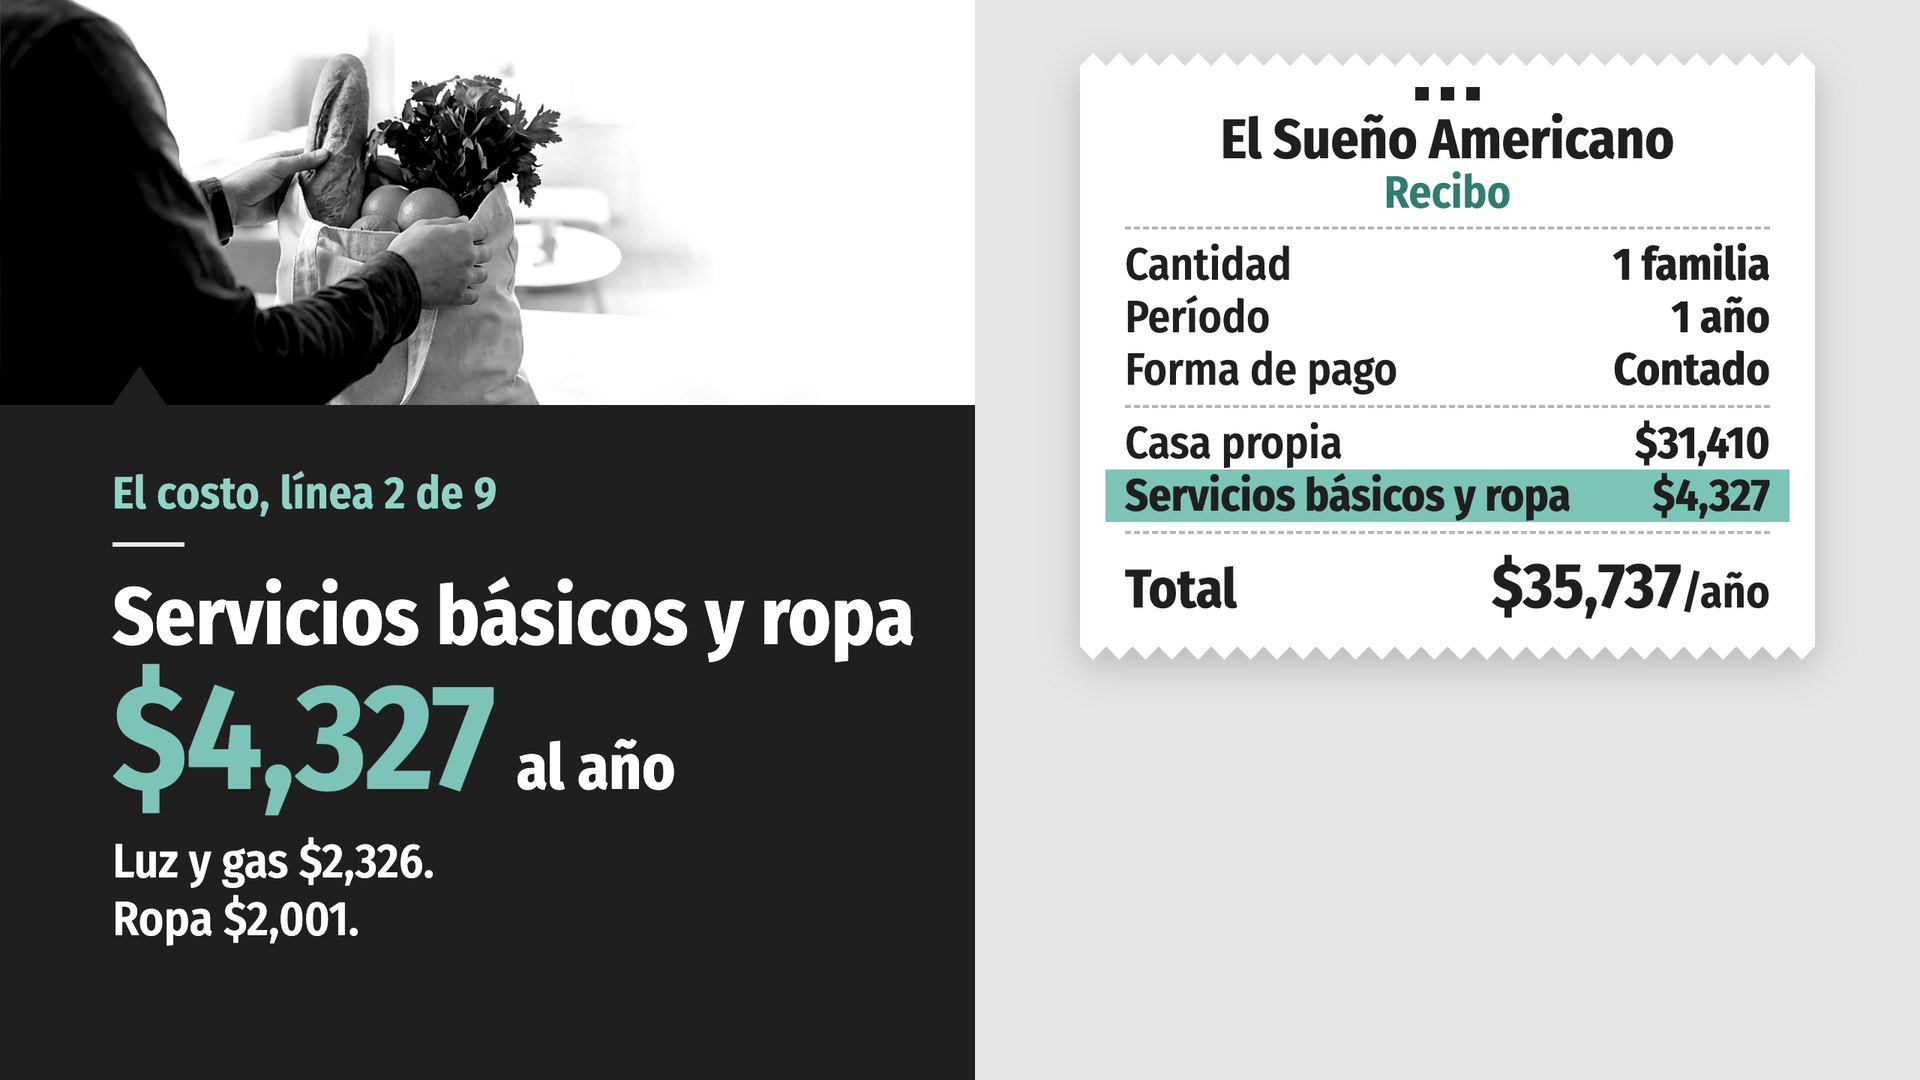
Le gouvernement fédéral recense les dépenses réelles des ménages américains. L'électricité et le gaz naturel représentent 2 326 dollars par an, et les vêtements de la famille, 2 001 dollars.
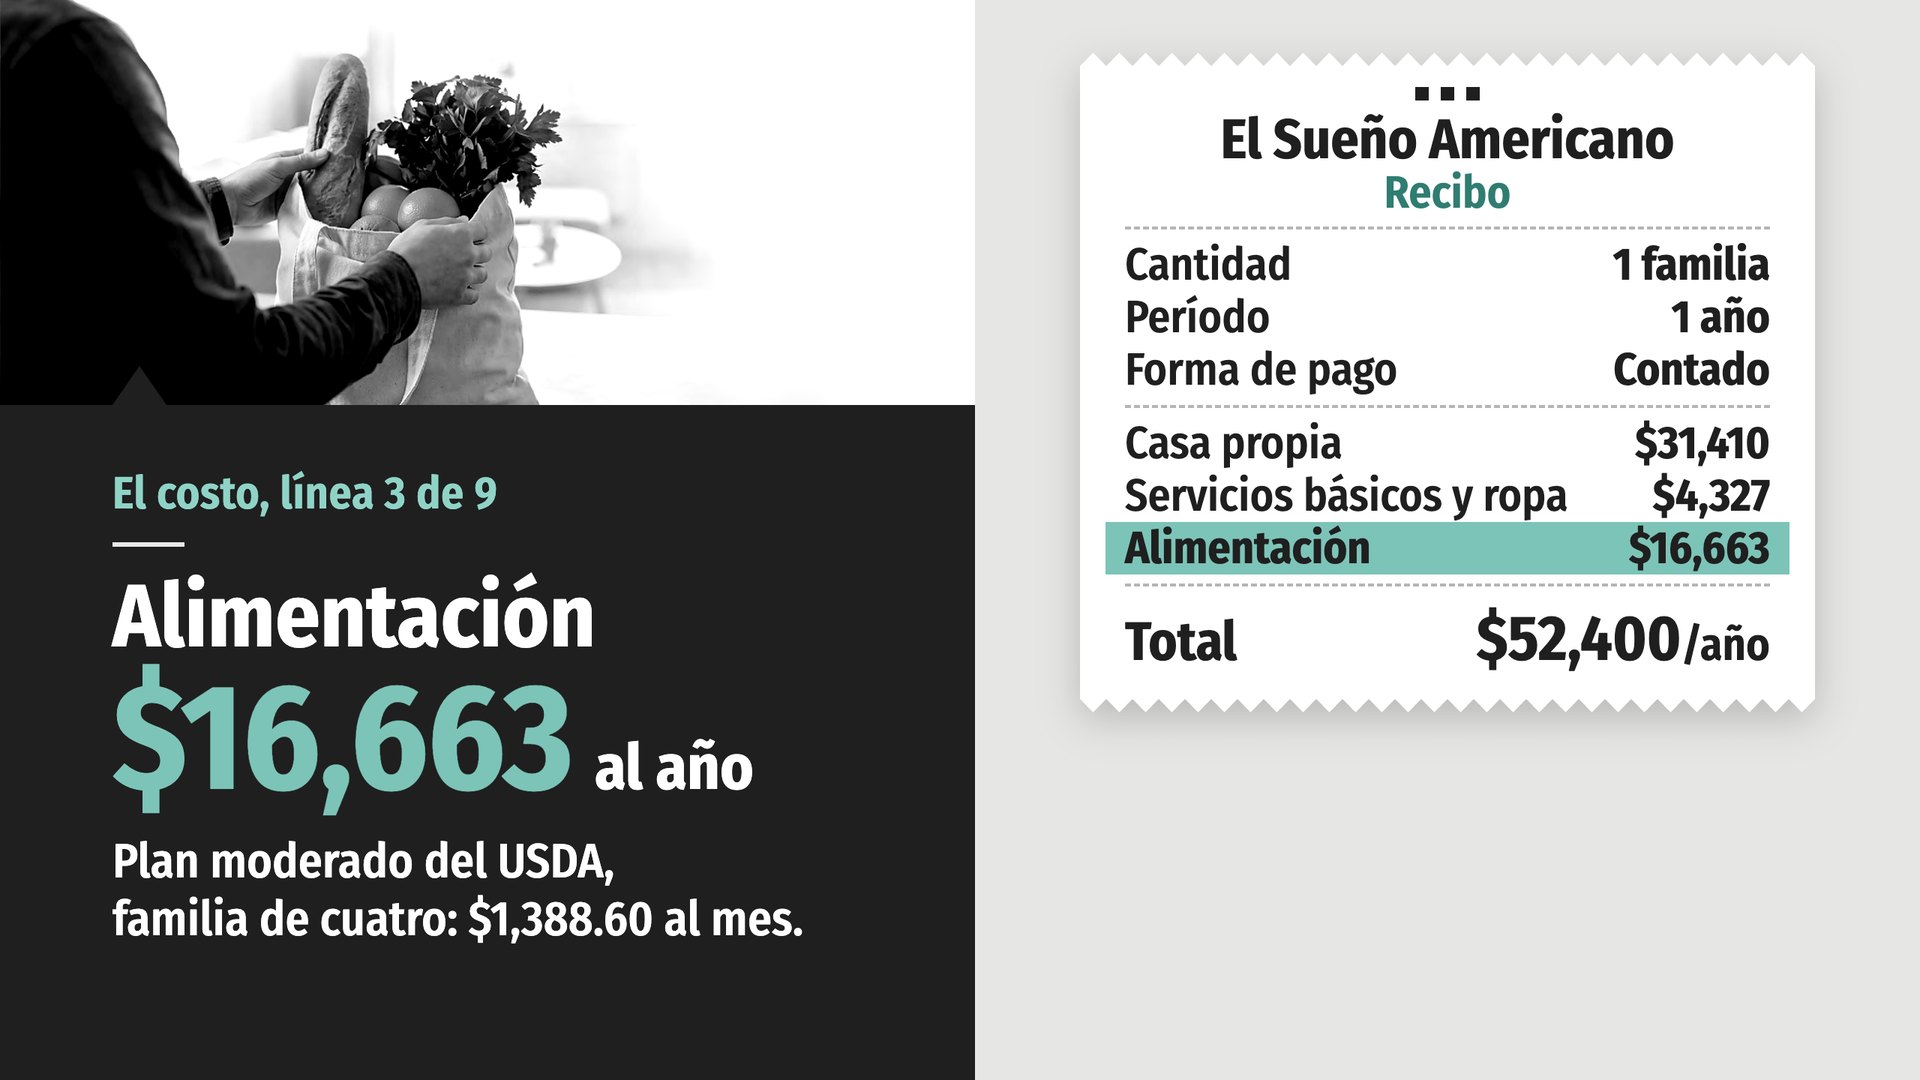
Le budget alimentaire modéré prévu par le ministère américain de l'Agriculture (USDA) pour une famille de quatre personnes avec deux enfants scolarisés à l'école primaire s'élève à 1 388,60 dollars par mois. Ce montant correspond aux repas pris à la maison. Les repas pris à l'extérieur viennent en plus.
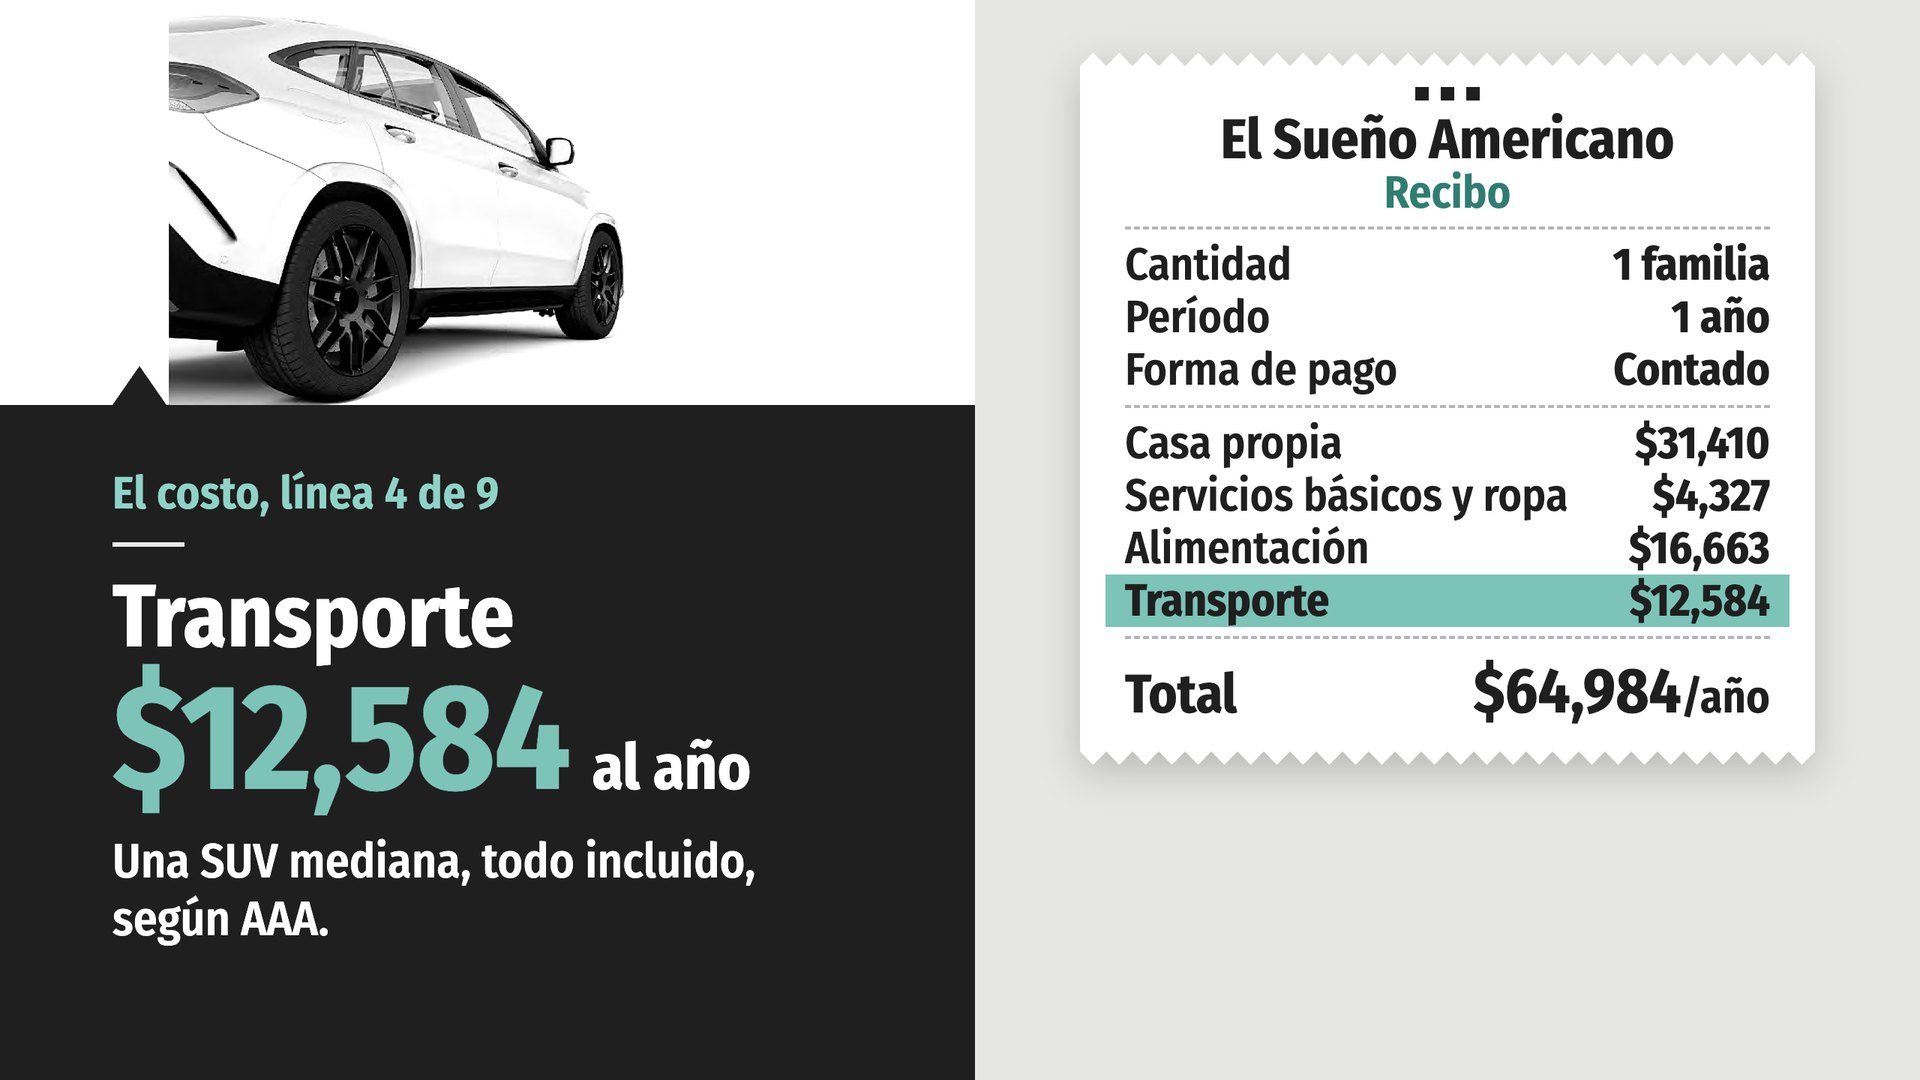
Posséder un SUV de taille moyenne pouvant accueillir confortablement une famille de quatre personnes, selon l'AAA. Dépréciation, essence, assurance, entretien, frais de financement et d'immatriculation, tout compris.
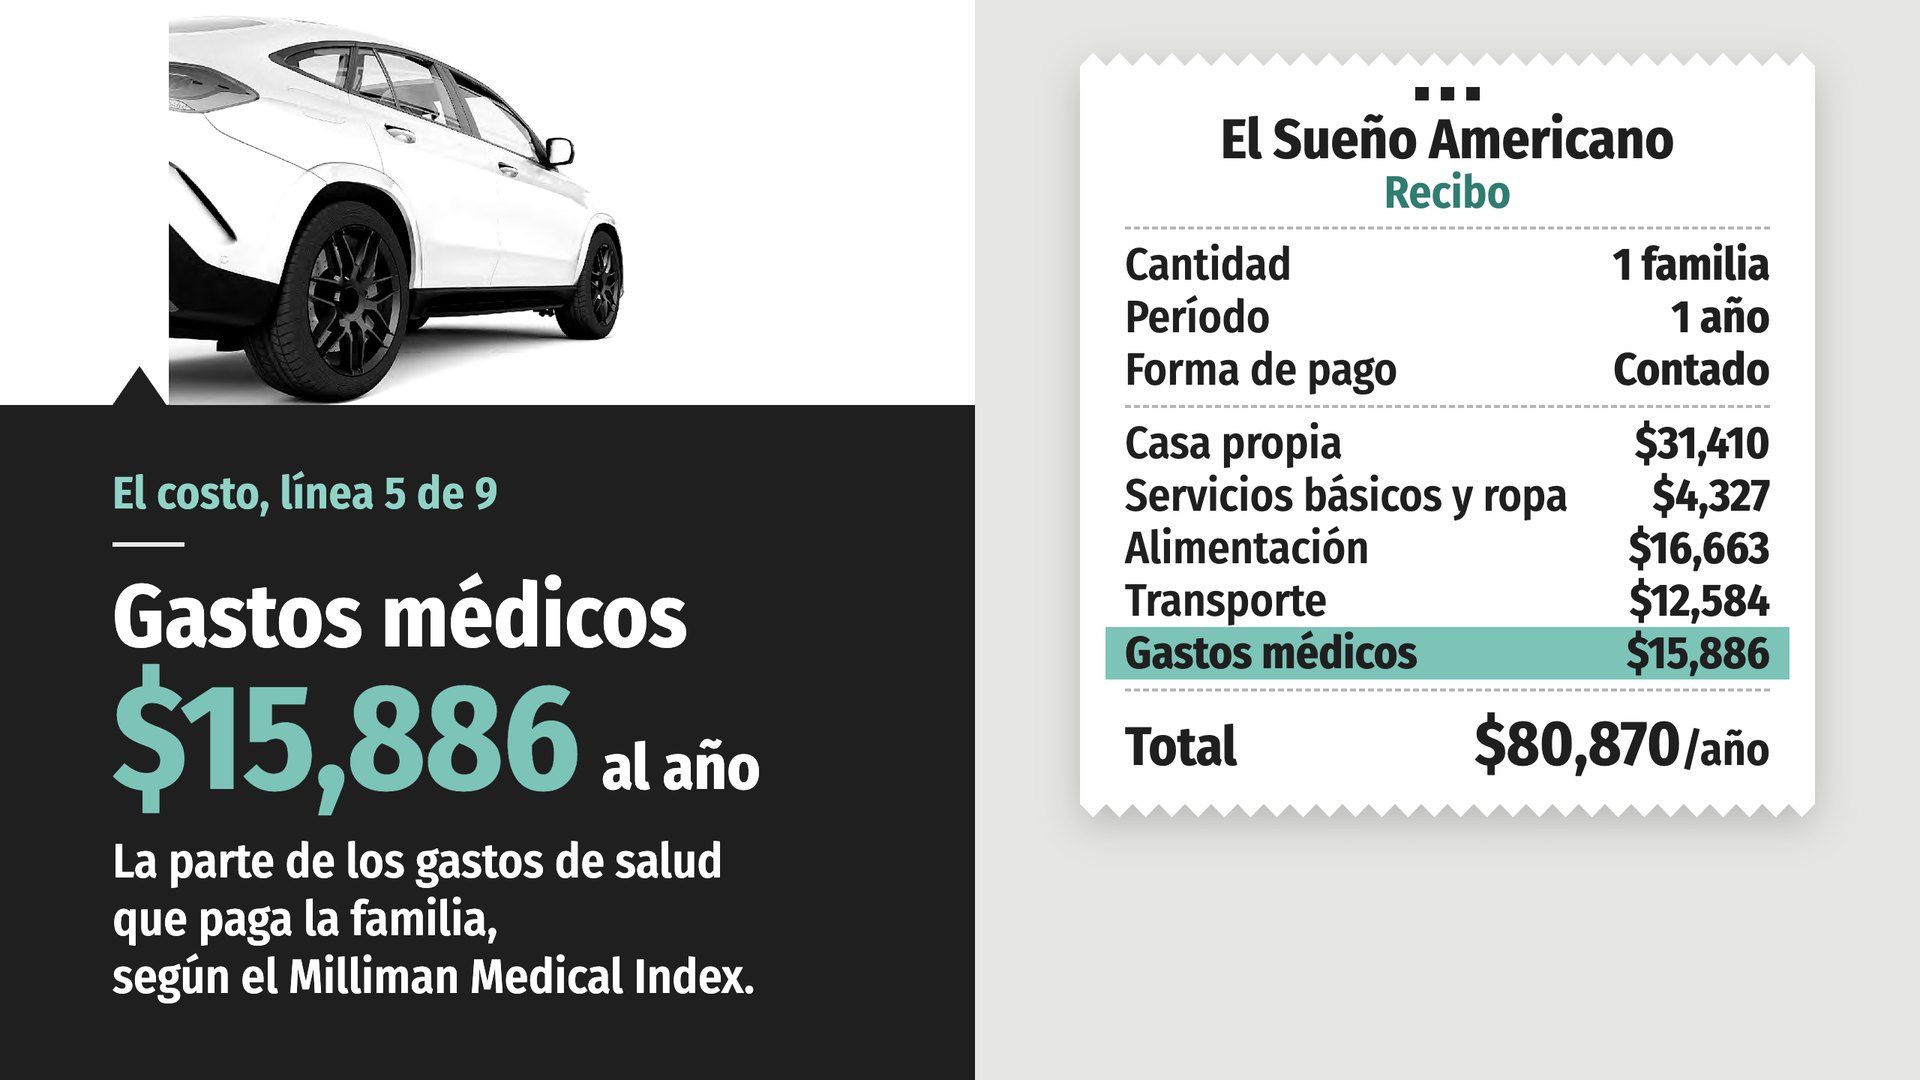
L'assurance de l'employeur prend en charge la majeure partie des frais médicaux d'une famille. Voici la part qui incombe à la famille : les retenues sur salaire plus les dépenses à sa charge, selon le Milliman Medical Index pour une famille de quatre personnes.
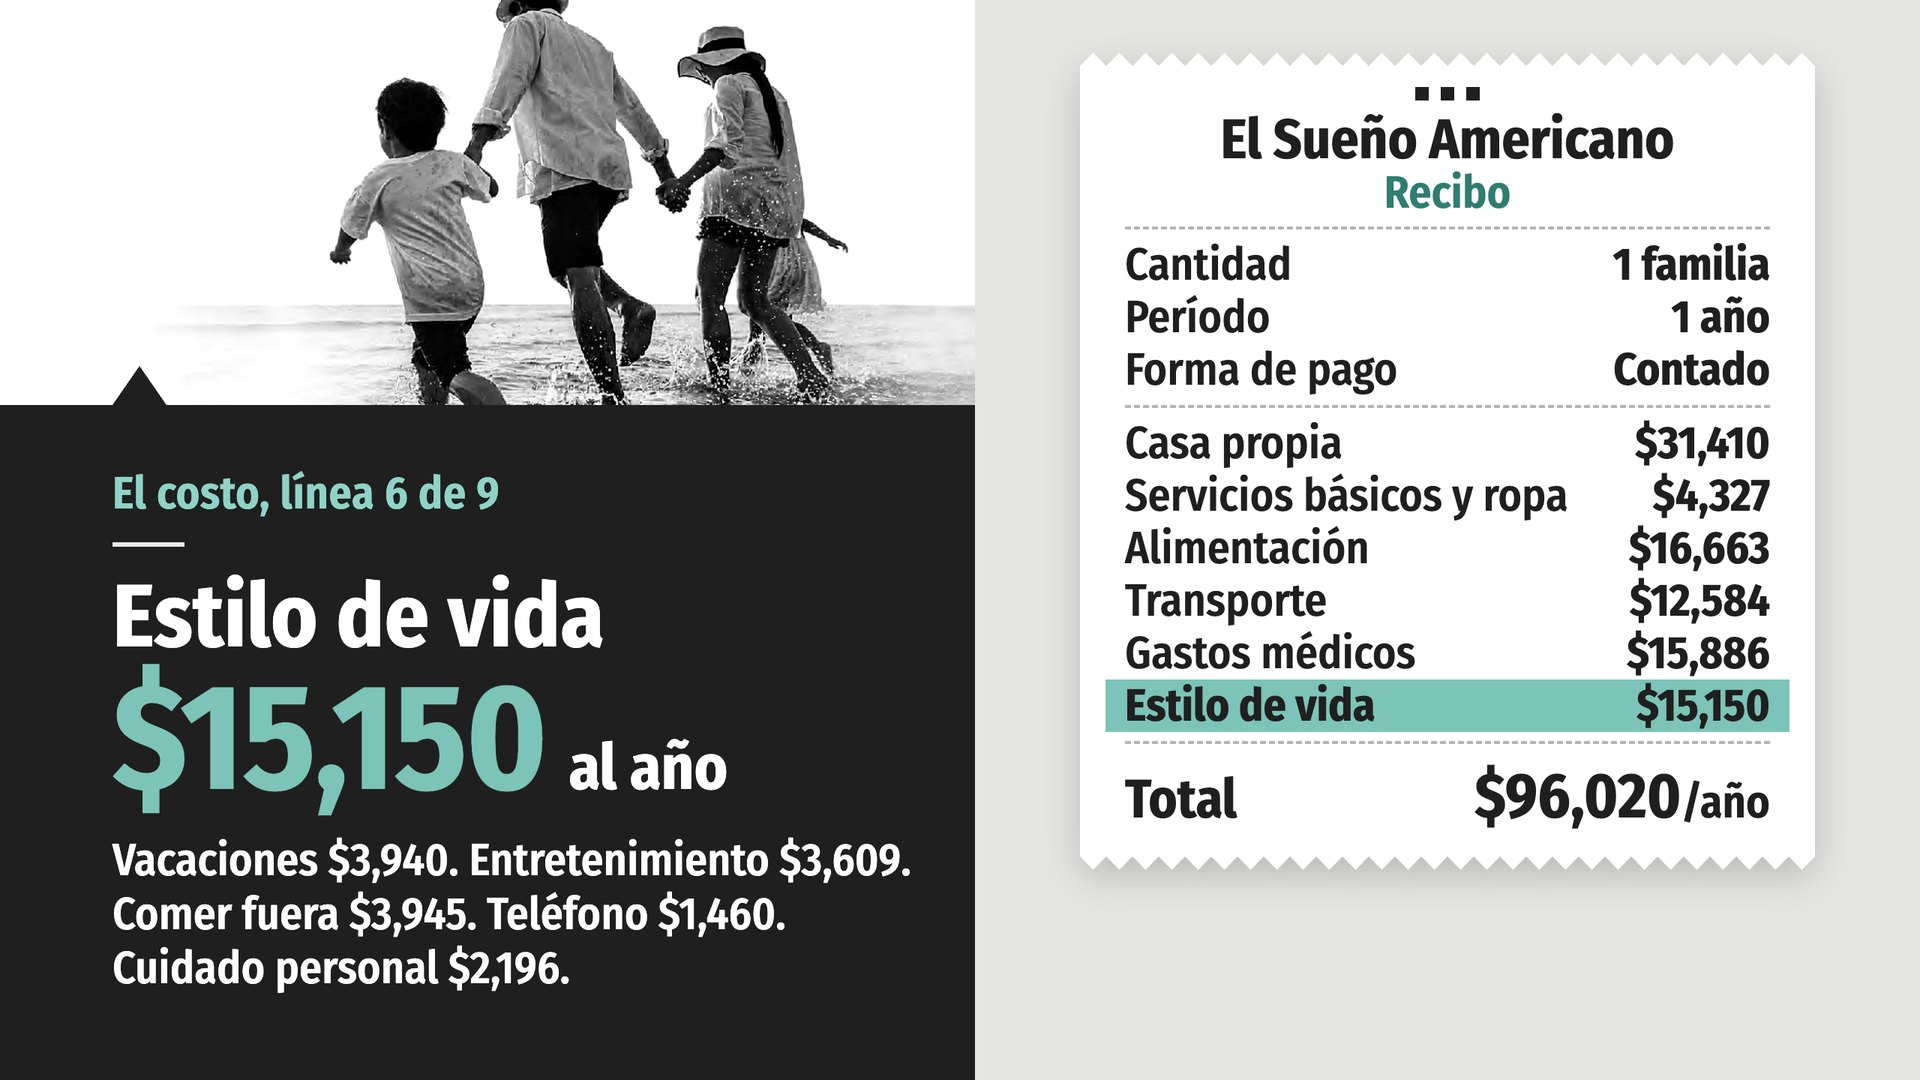
Si tu ne prends pas le temps de te reposer et de te détendre un peu, tu ne vis sans aucun doute pas le « rêve américain ». Des vacances en famille coûtent 3 940 $. Les loisirs représentent 3 609 $, les repas au restaurant 3 945 $, la facture de téléphone 1 460 $, et les soins personnels et autres dépenses diverses 2 196 $.
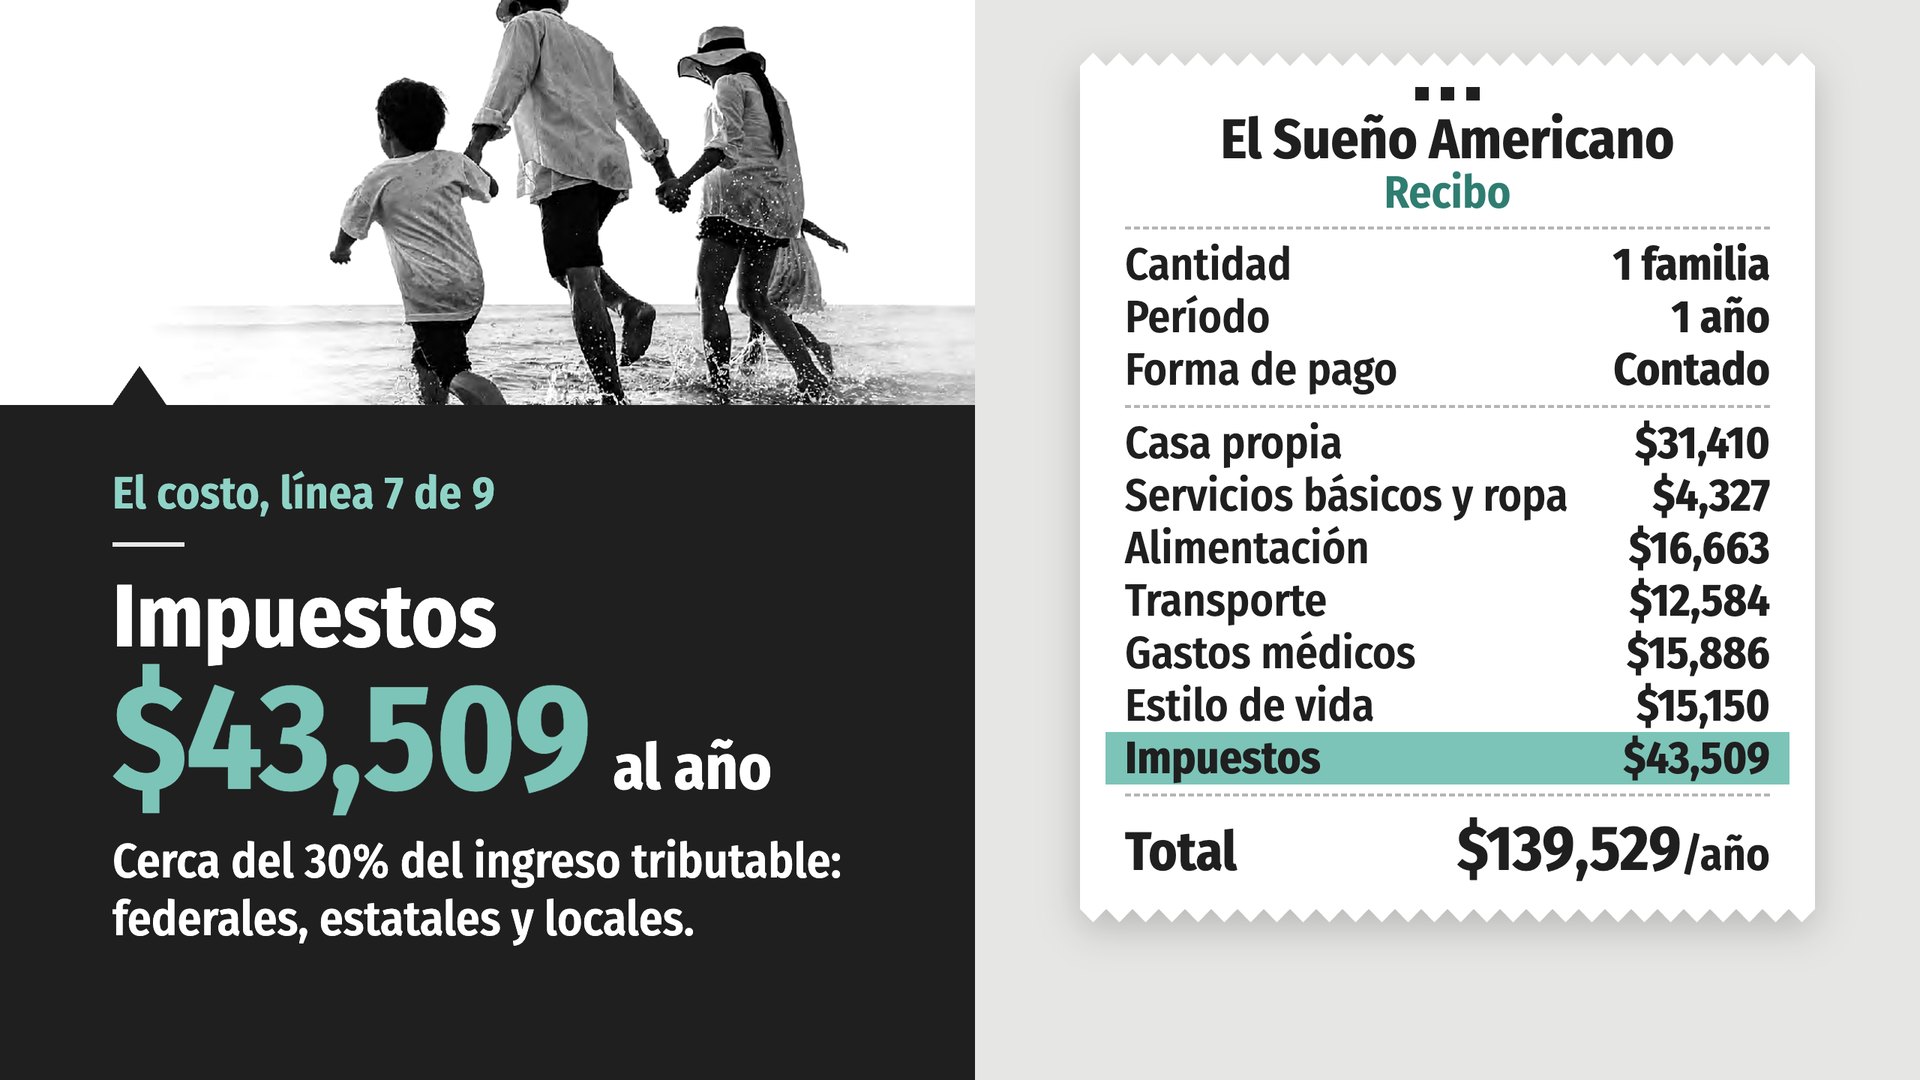
Chaque dollar figurant dans les lignes ci-dessus est dépensé une fois que le gouvernement a prélevé sa part. Un ménage disposant d’un tel niveau de revenus peut s’attendre à verser, au titre des impôts fédéraux, régionaux et locaux, environ 30 % de son revenu imposable. Ce chiffre englobe l’impôt sur le revenu, l’impôt foncier, la taxe sur les ventes et les charges sociales. Il s’agit du poste le plus important de l’ensemble de la facture.
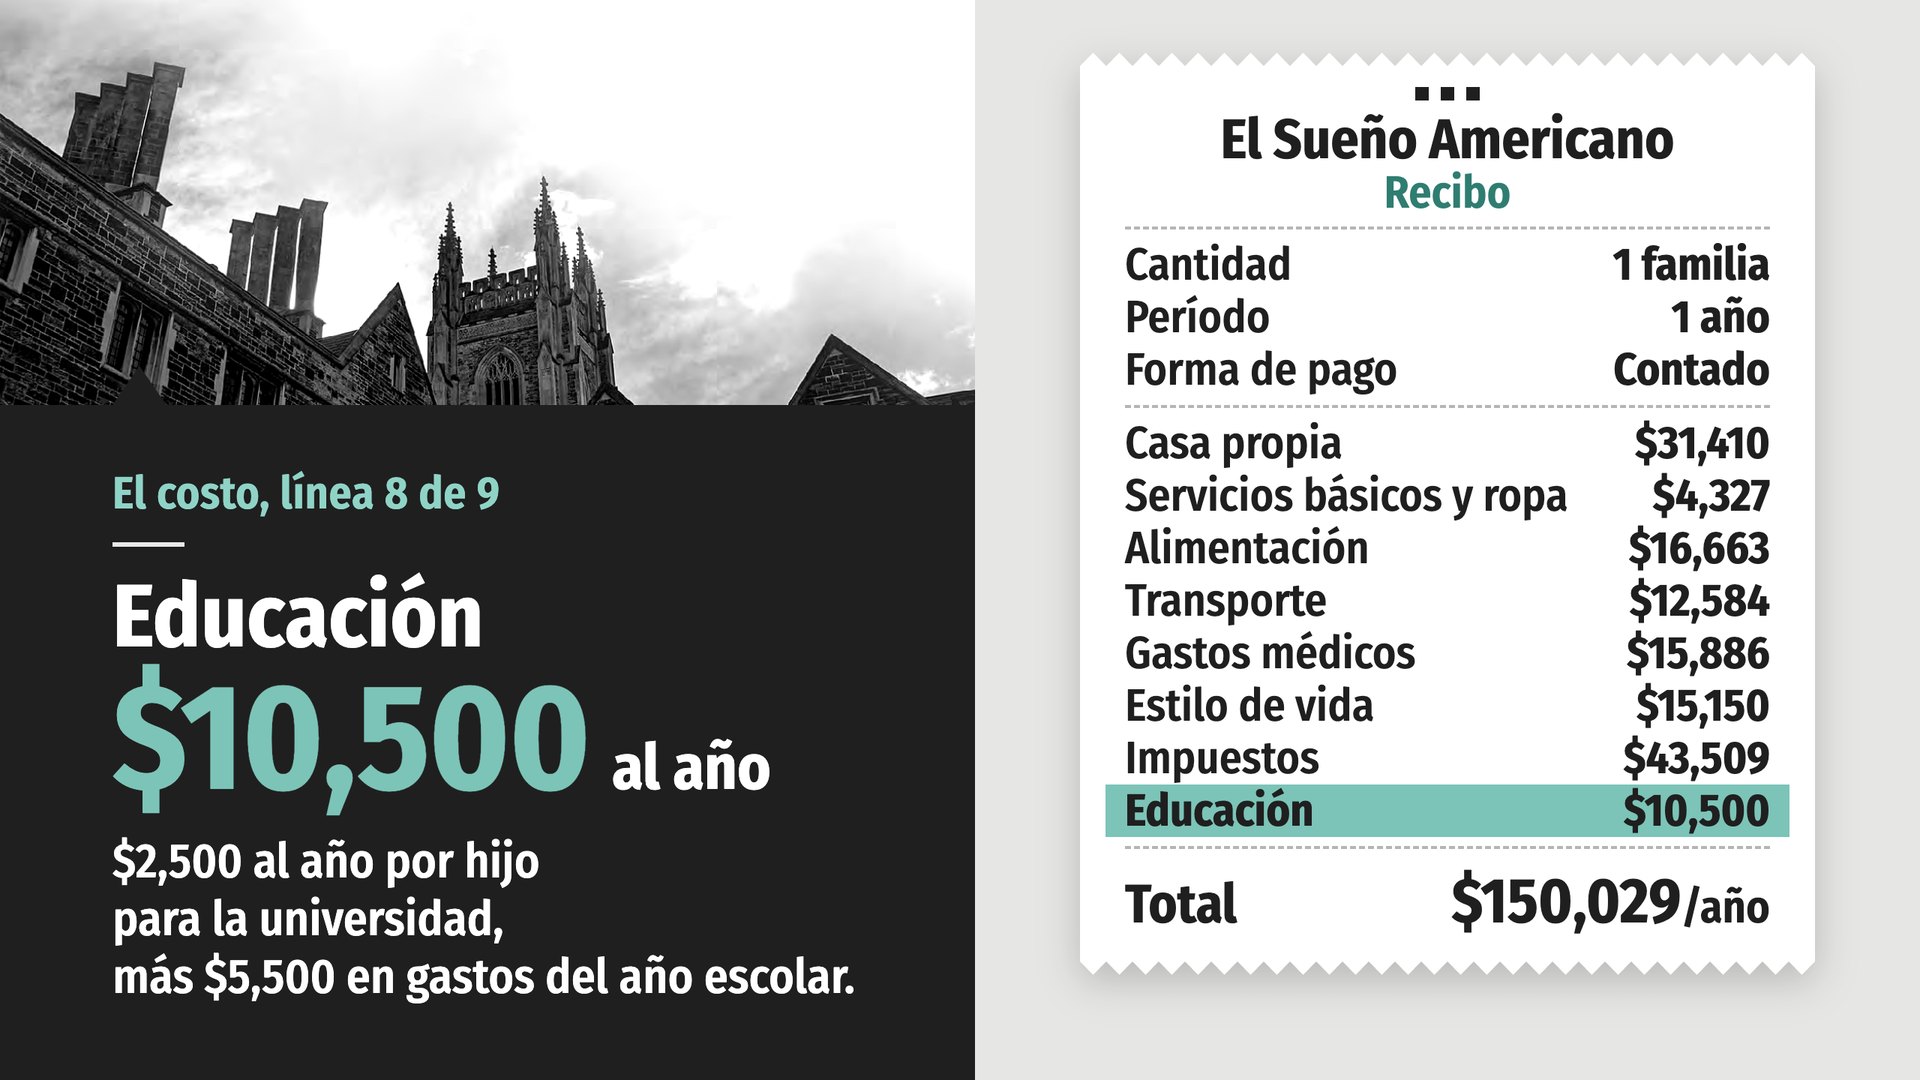
Quatre ans de frais d'inscription et de scolarité dans une université publique coûtent aujourd'hui environ 48 000 dollars par enfant, sans compter le logement ni la nourriture. Pour épargner cette somme, il faut mettre de côté 2 500 dollars par an et par enfant, avant impôts. À cela s'ajoutent 5 500 dollars par an de dépenses scolaires pour les deux enfants.
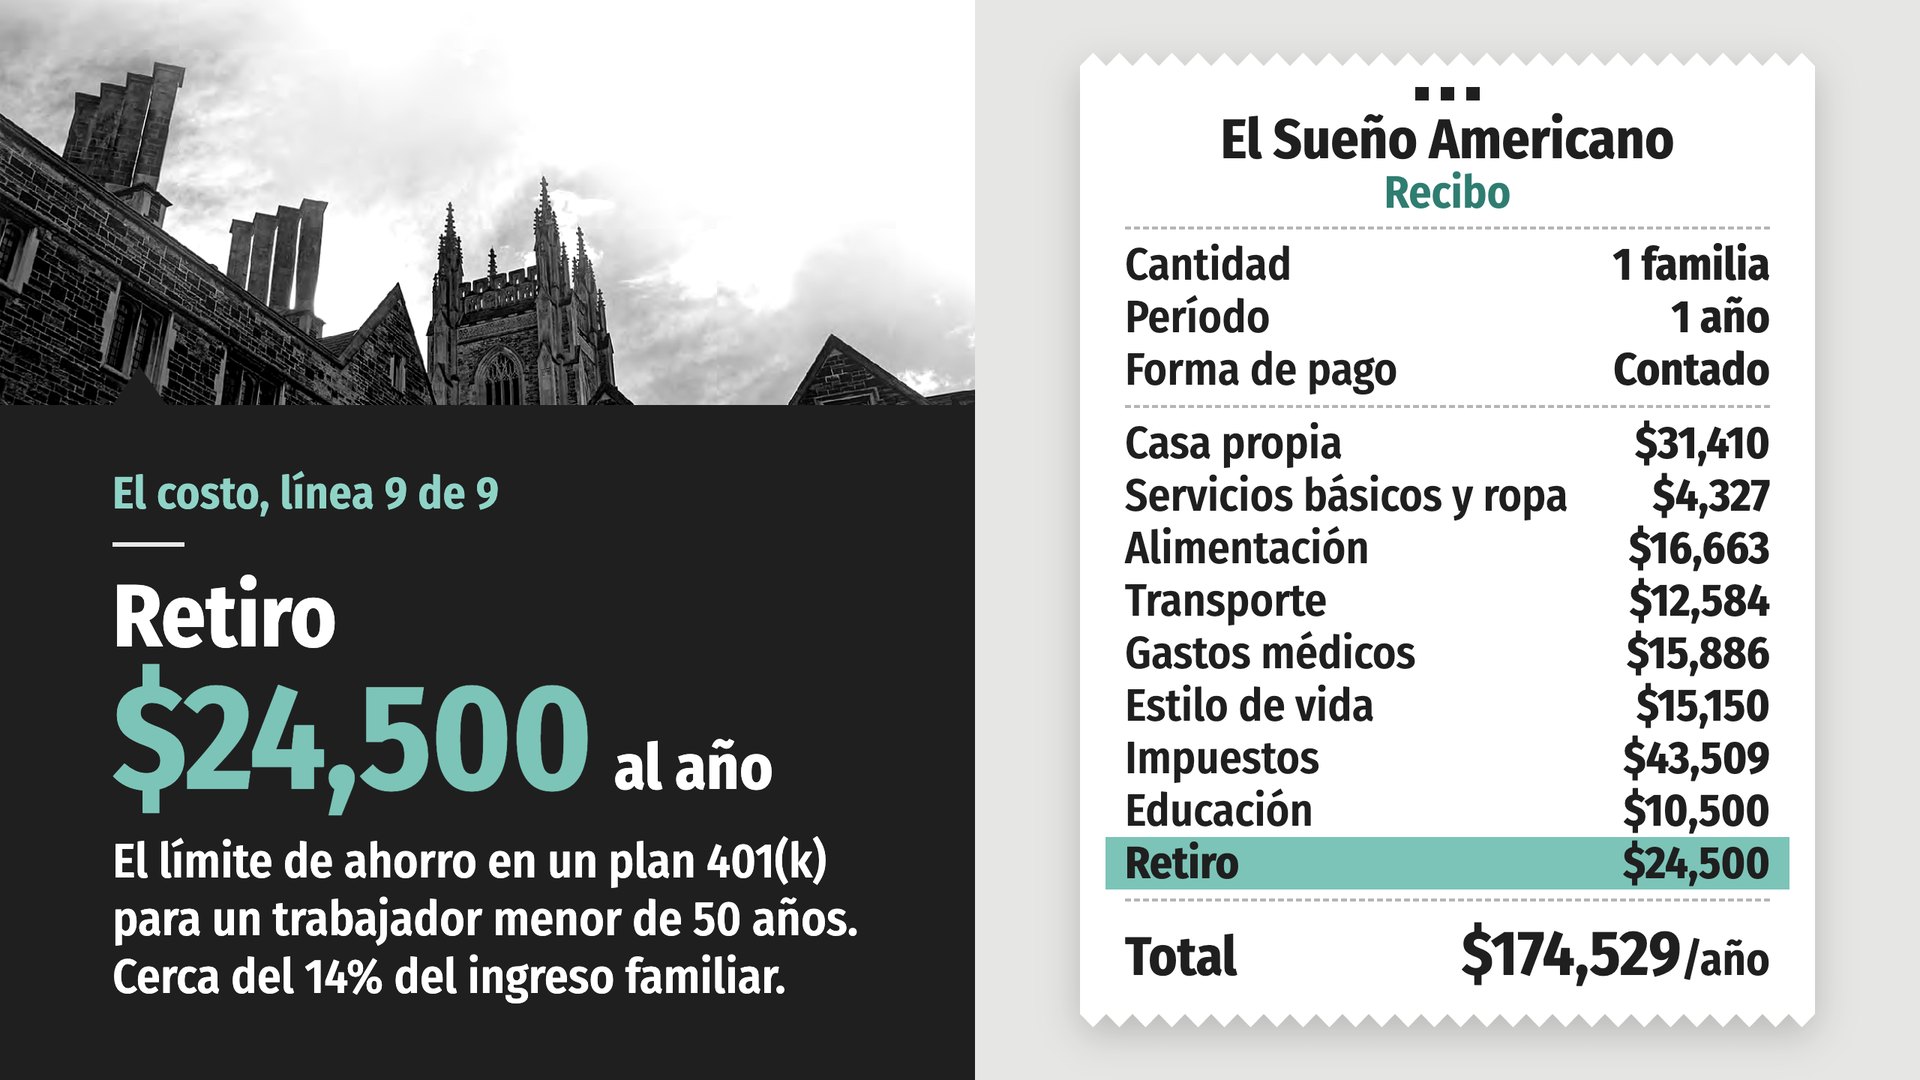
Un jour, peut-être que vous ne voudrez plus, ou ne pourrez plus, exercer un emploi. C’est pourquoi il est essentiel d’épargner en vue de la retraite. Un salarié de moins de 50 ans peut verser jusqu’à 24 500 dollars par an sur un plan 401(k) avant imposition. Cela représente environ 14 % des revenus de cette famille, soit exactement le niveau recommandé par de nombreux professionnels de la finance.
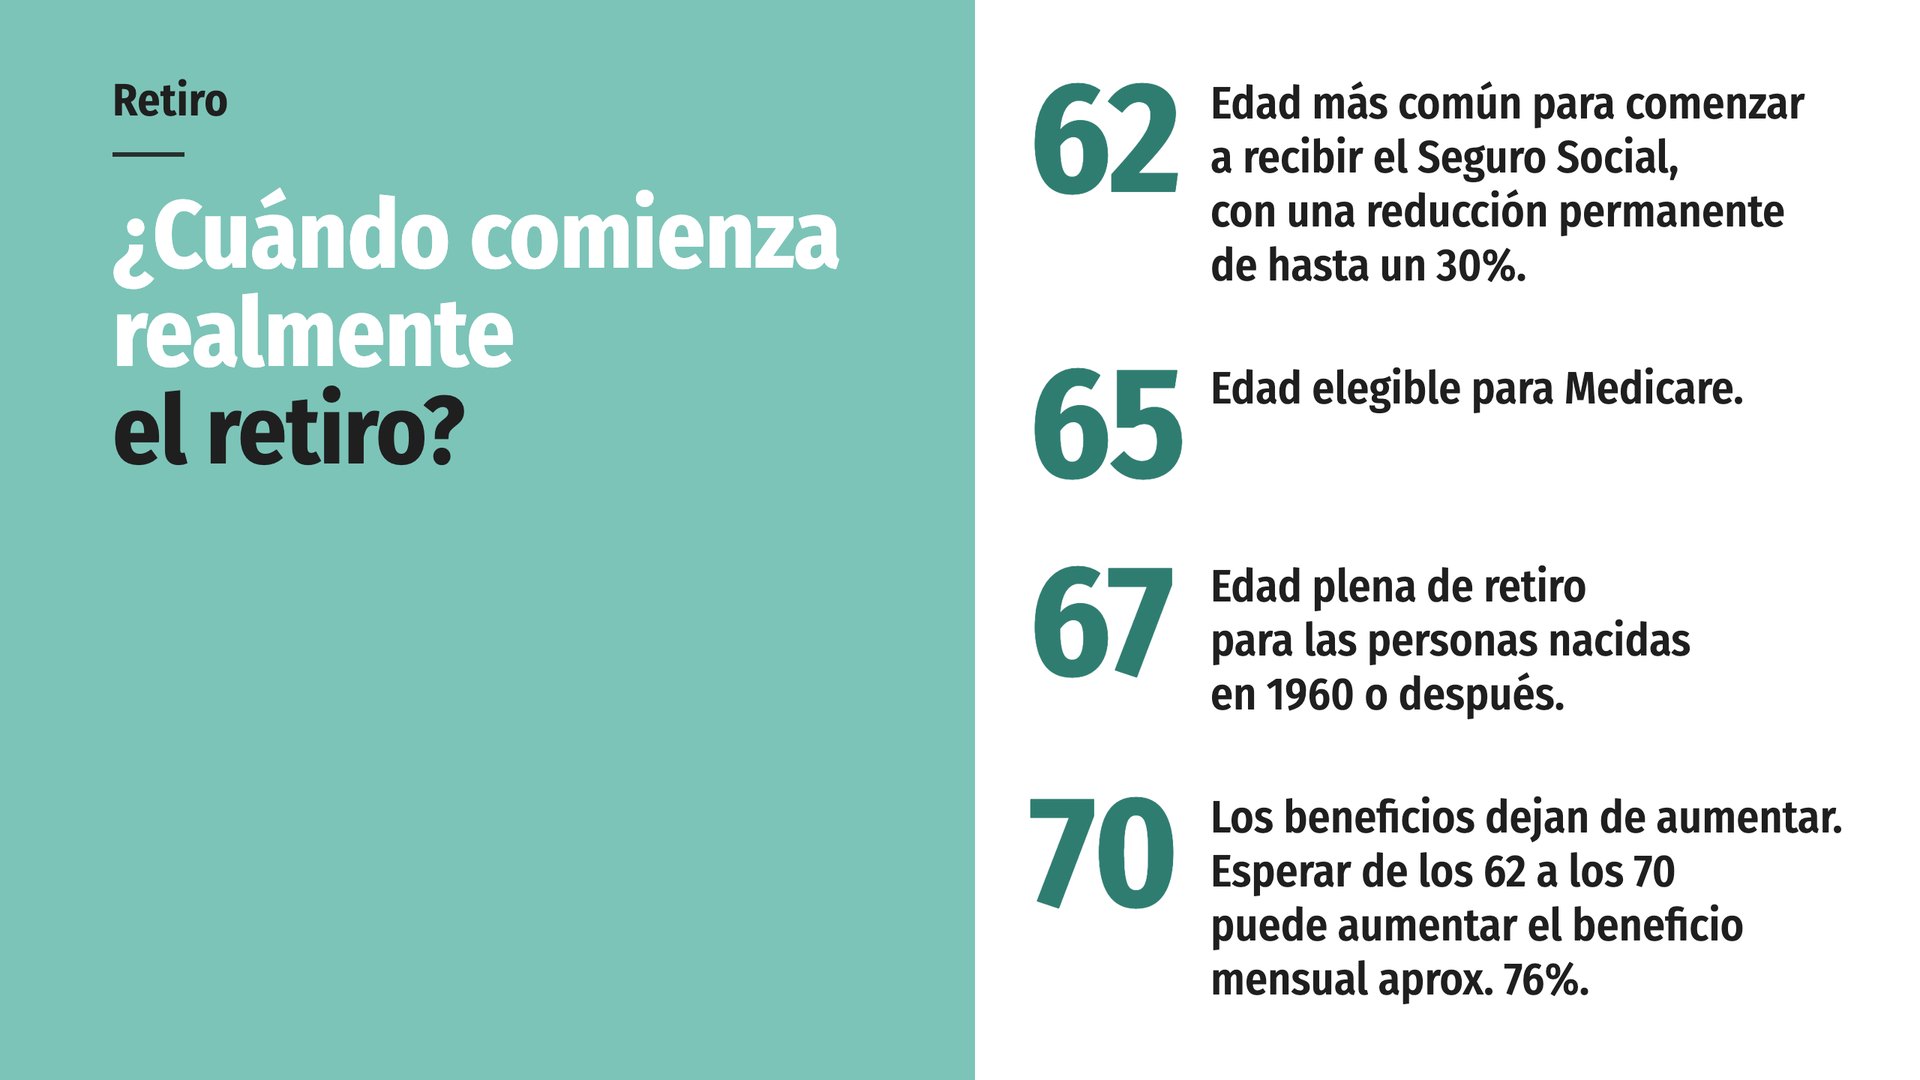
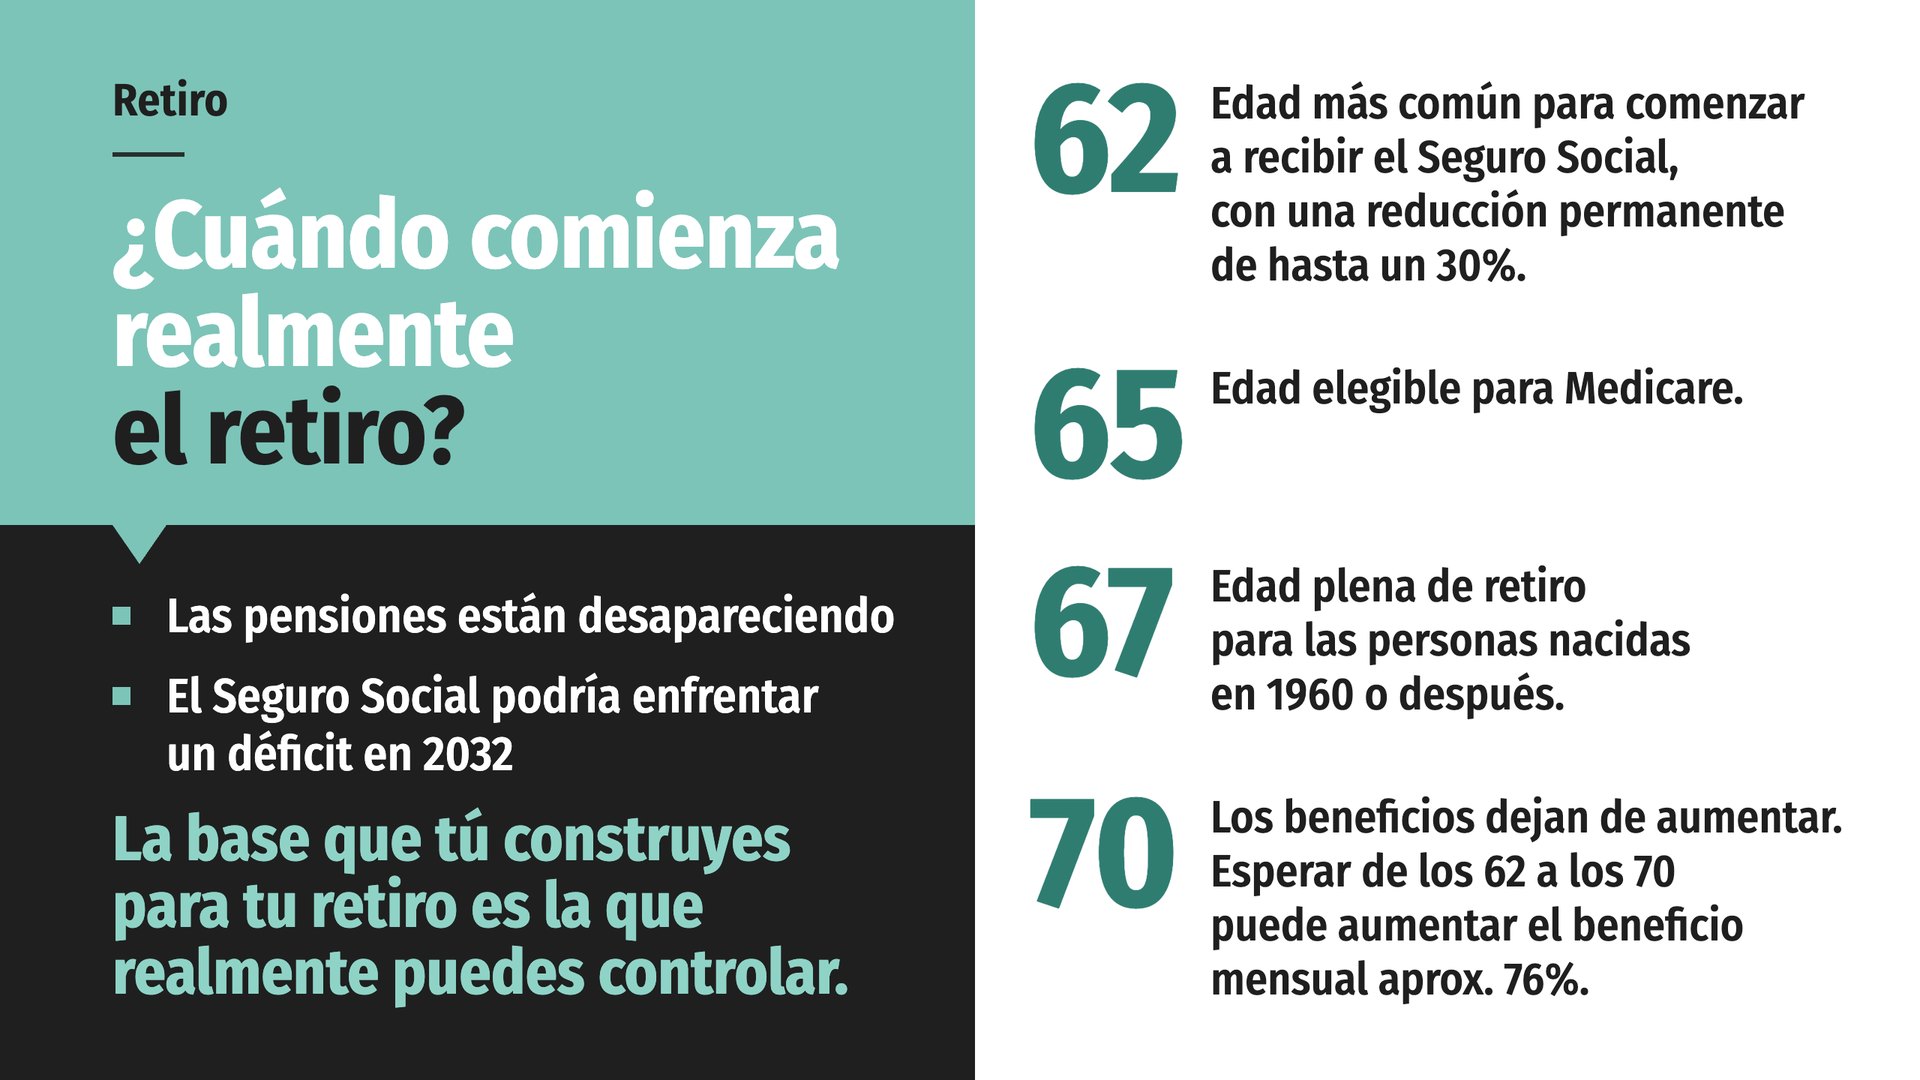
Les régimes de retraite d'entreprise sont en train de disparaître. Le fonds de réserve de la Sécurité sociale destiné à la retraite pourrait être confronté à un déficit en 2032. Passé cette date, les cotisations perçues ne couvriraient plus qu'environ 78 % des prestations prévues. C'est la base que vous constituez pour votre retraite que vous pouvez réellement contrôler.
Les régimes de retraite d'entreprise sont en train de disparaître. Le fonds de réserve de la Sécurité sociale destiné à la retraite pourrait être confronté à un déficit en 2032. Passé cette date, les cotisations perçues ne couvriraient plus qu'environ 78 % des prestations prévues. C'est la base que vous constituez pour votre retraite que vous pouvez réellement contrôler.
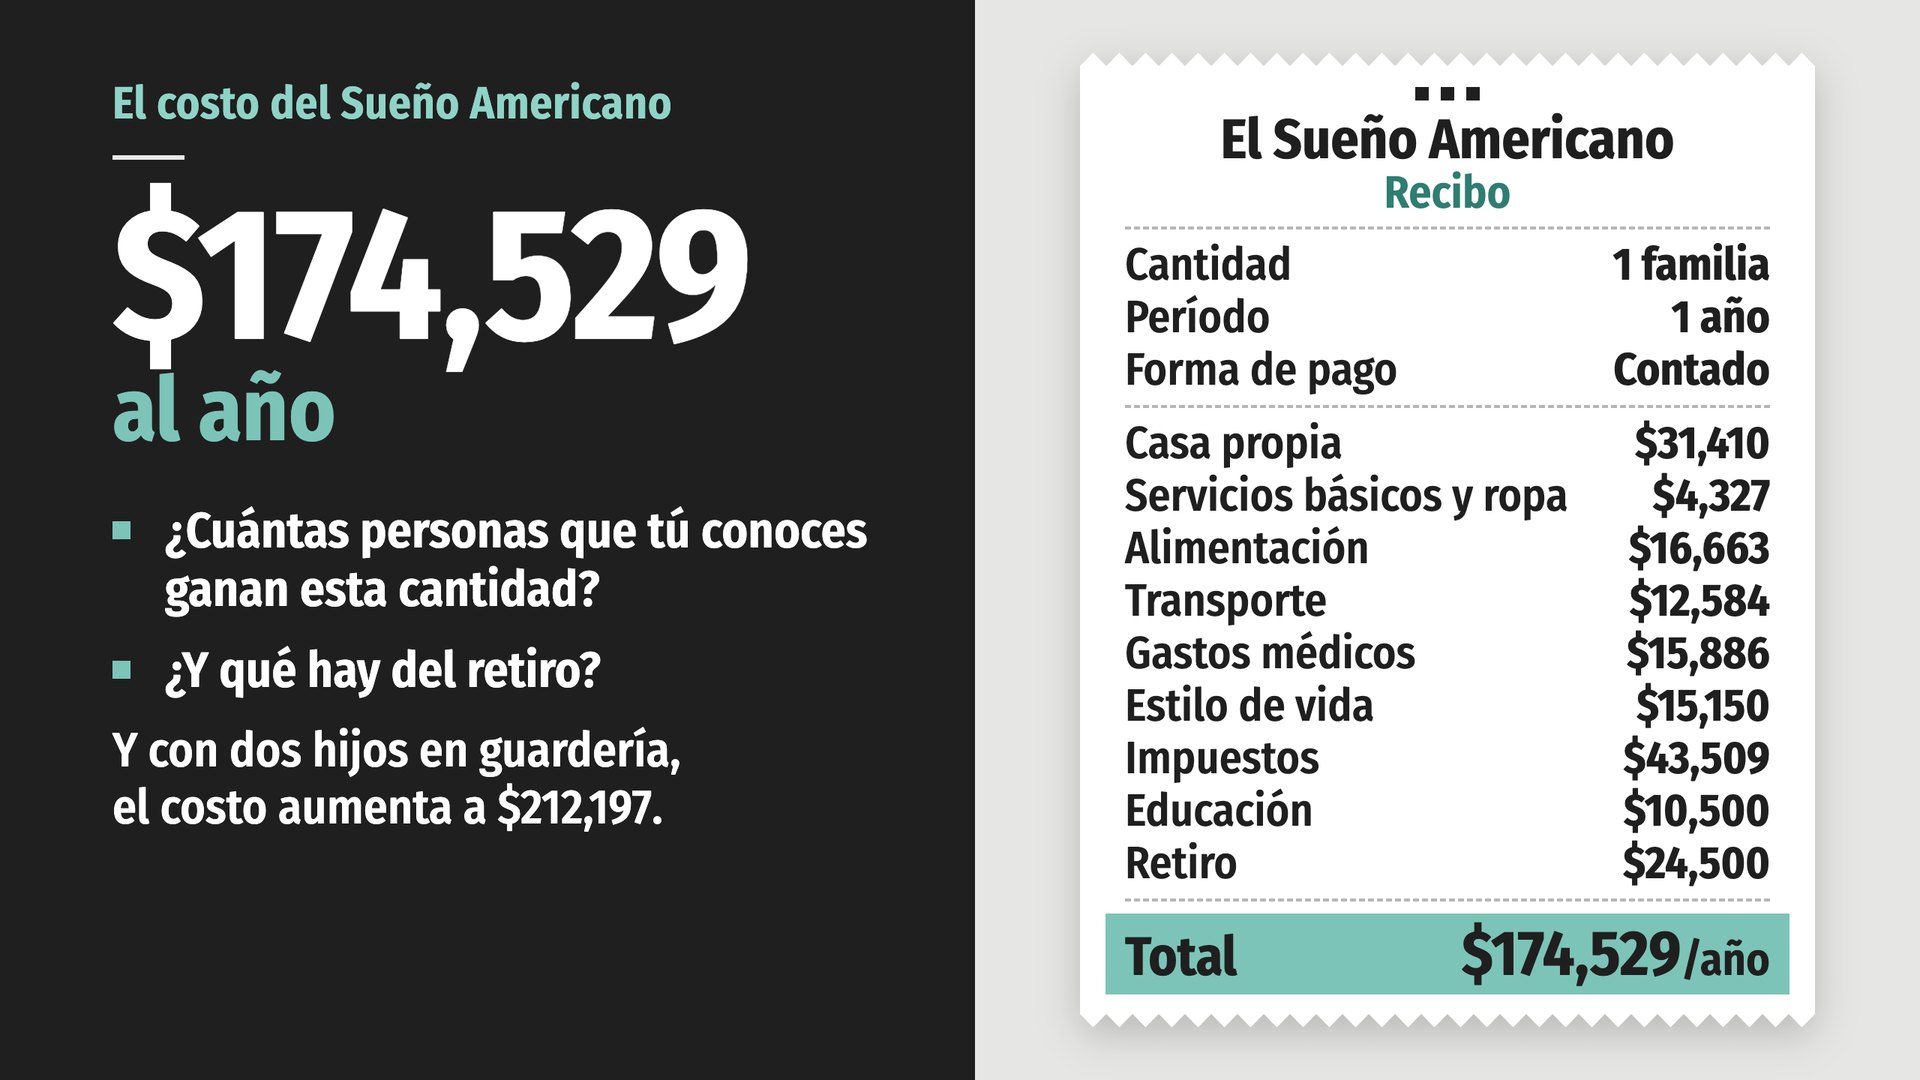
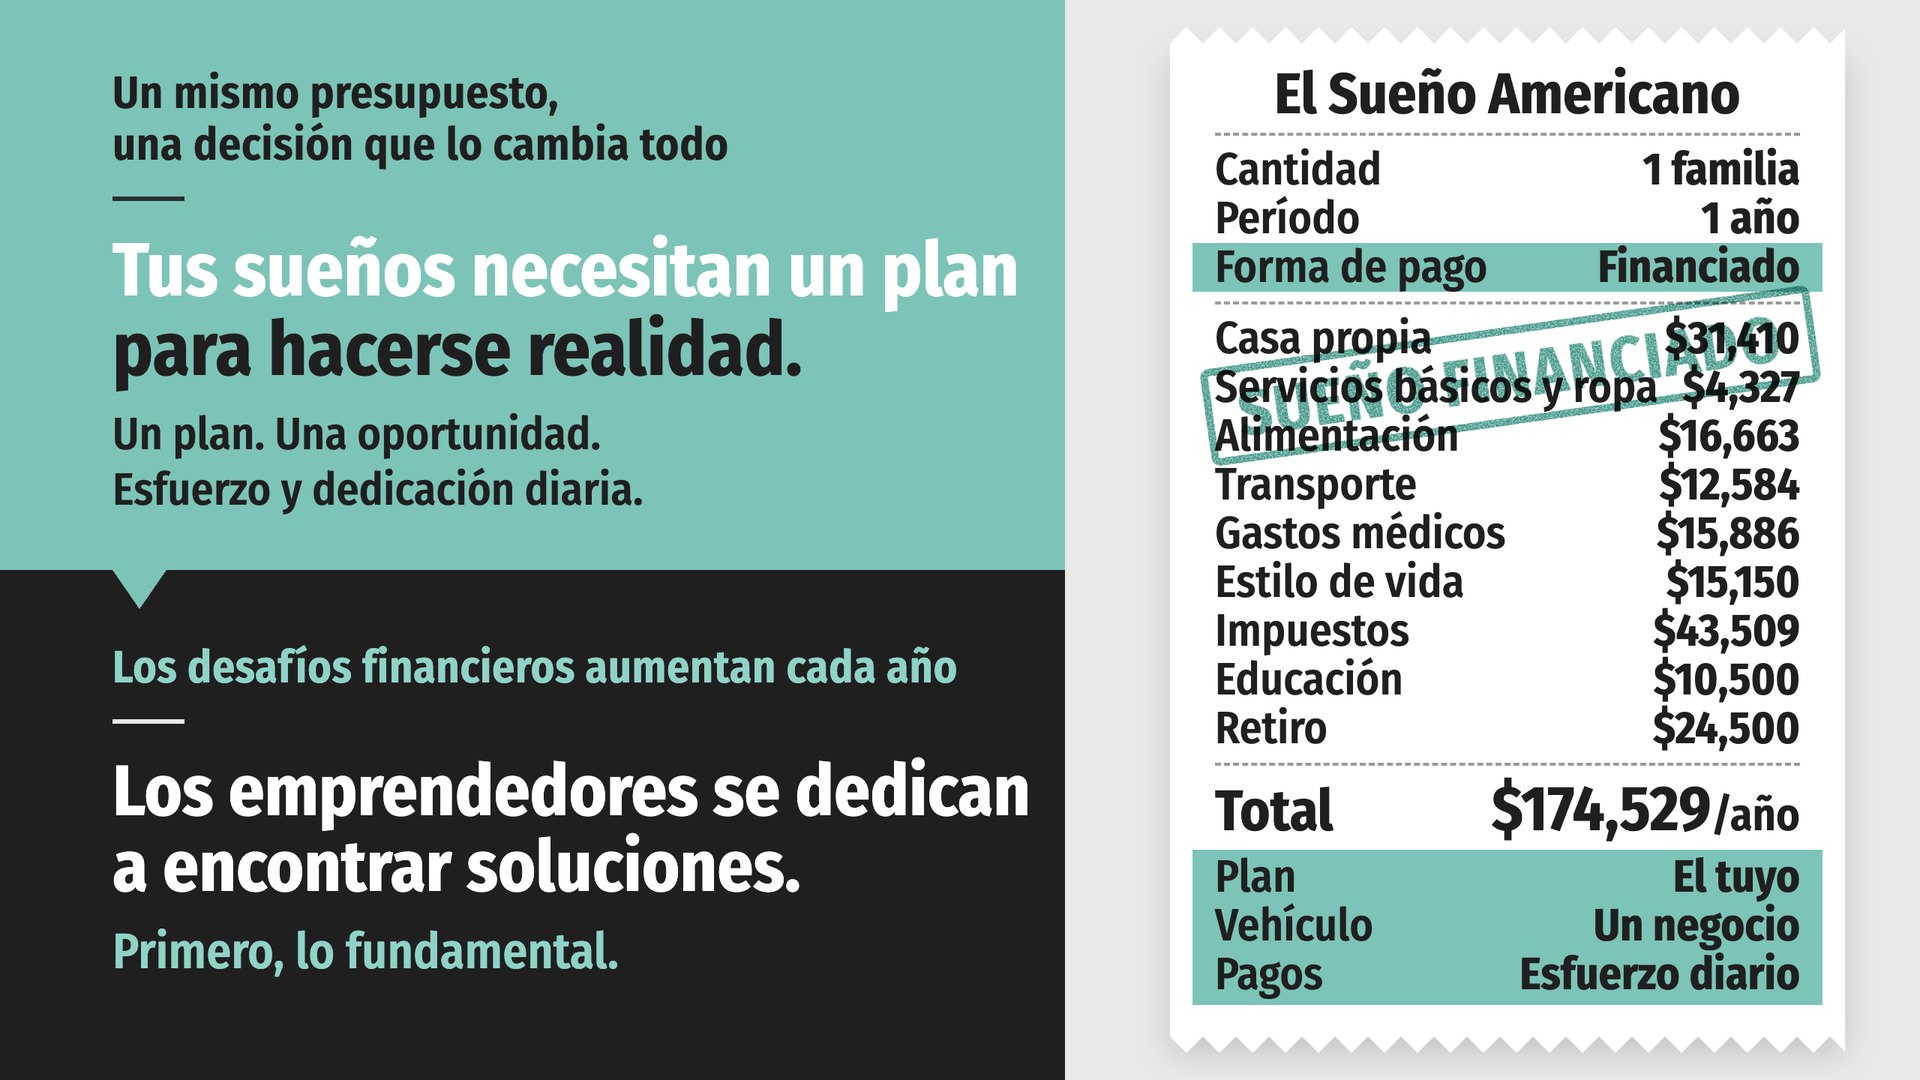
Voilà ce qu’il en coûte de vivre le « rêve américain » tel que le définissent les Américains eux-mêmes, calculé ligne par ligne à partir de données publiques. Combien de personnes de votre entourage gagnent cette somme en un an ?
Bien sûr, le « rêve américain » est subjectif. Certains pourraient se contenter de bien moins. D’autres auront peut-être besoin de bien plus. Mais pour offrir à votre famille une vie agréable et une sécurité financière, et pour avoir la liberté de saisir les opportunités qui comptent pour vous, vous devez réunir suffisamment d’argent pour financer vos rêves.
Et avec deux enfants à la crèche plutôt qu’à l’école primaire ? Ajoutez 26 368 dollars par an pour la garde d’enfants, et le coût passe à 212 197 dollars.
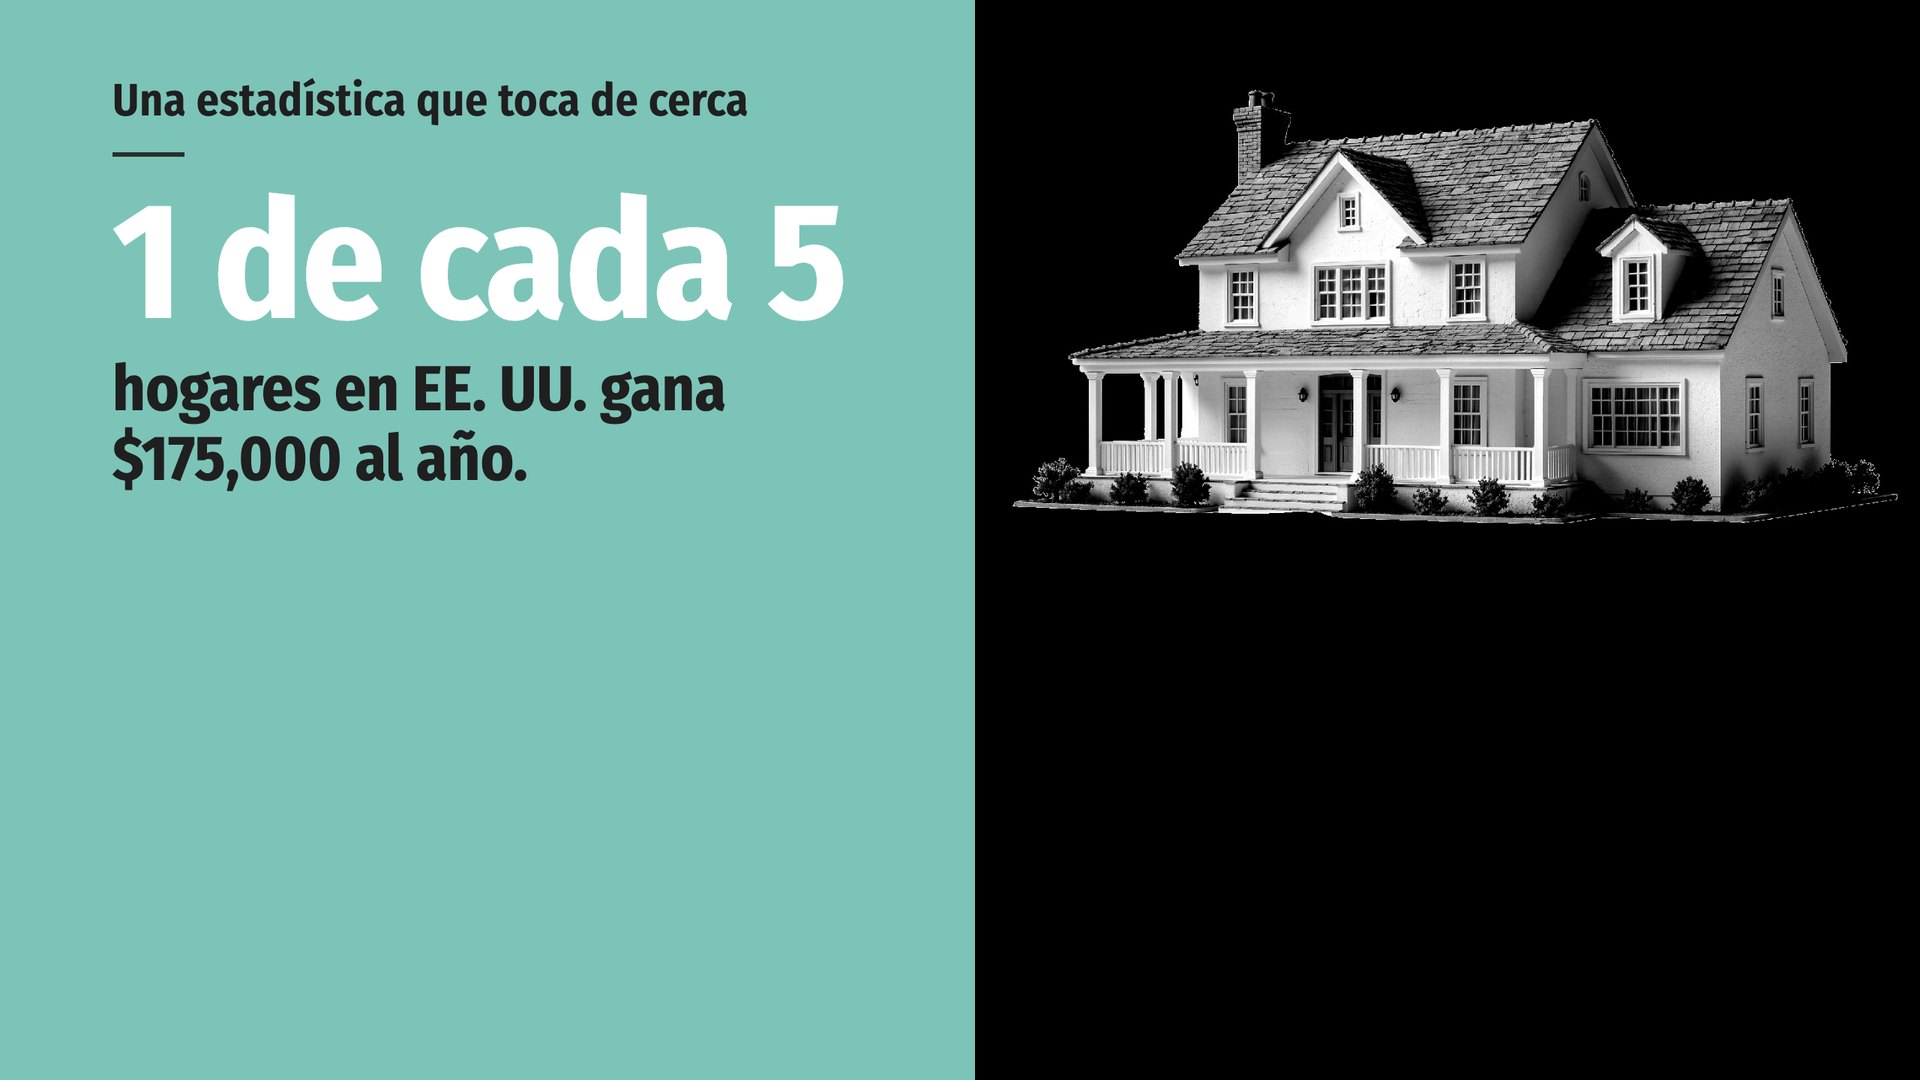
Même si cela te suffit aujourd’hui, qu’en sera-t-il à la retraite ? As-tu suffisamment d’économies pour que, si tu arrêtes de travailler à 65 ans, tu disposes de 175 000 dollars par an pour vivre pendant encore 20 ou 30 ans ?
Si vous êtes comme la plupart des Américains, votre réponse à ces questions difficiles serait NON. Vous ne gagnez pas assez. Vous n’épargnez pas assez. Et la vérité, c’est que si vous êtes comme la plupart des Américains, vous n’avez toujours pas de plan pour transformer ce NON en OUI.
Même si cela te suffit aujourd’hui, qu’en sera-t-il à la retraite ? As-tu suffisamment d’économies pour que, si tu arrêtes de travailler à 65 ans, tu disposes de 175 000 dollars par an pour vivre pendant encore 20 ou 30 ans ?
Si vous êtes comme la plupart des Américains, votre réponse à ces questions difficiles serait NON. Vous ne gagnez pas assez. Vous n’épargnez pas assez. Et la vérité, c’est que si vous êtes comme la plupart des Américains, vous n’avez toujours pas de plan pour transformer ce NON en OUI.
Même si cela te suffit aujourd’hui, qu’en sera-t-il à la retraite ? As-tu suffisamment d’économies pour que, si tu arrêtes de travailler à 65 ans, tu disposes de 175 000 dollars par an pour vivre pendant encore 20 ou 30 ans ?
Si vous êtes comme la plupart des Américains, votre réponse à ces questions difficiles serait NON. Vous ne gagnez pas assez. Vous n’épargnez pas assez. Et la vérité, c’est que si vous êtes comme la plupart des Américains, vous n’avez toujours pas de plan pour transformer ce NON en OUI.
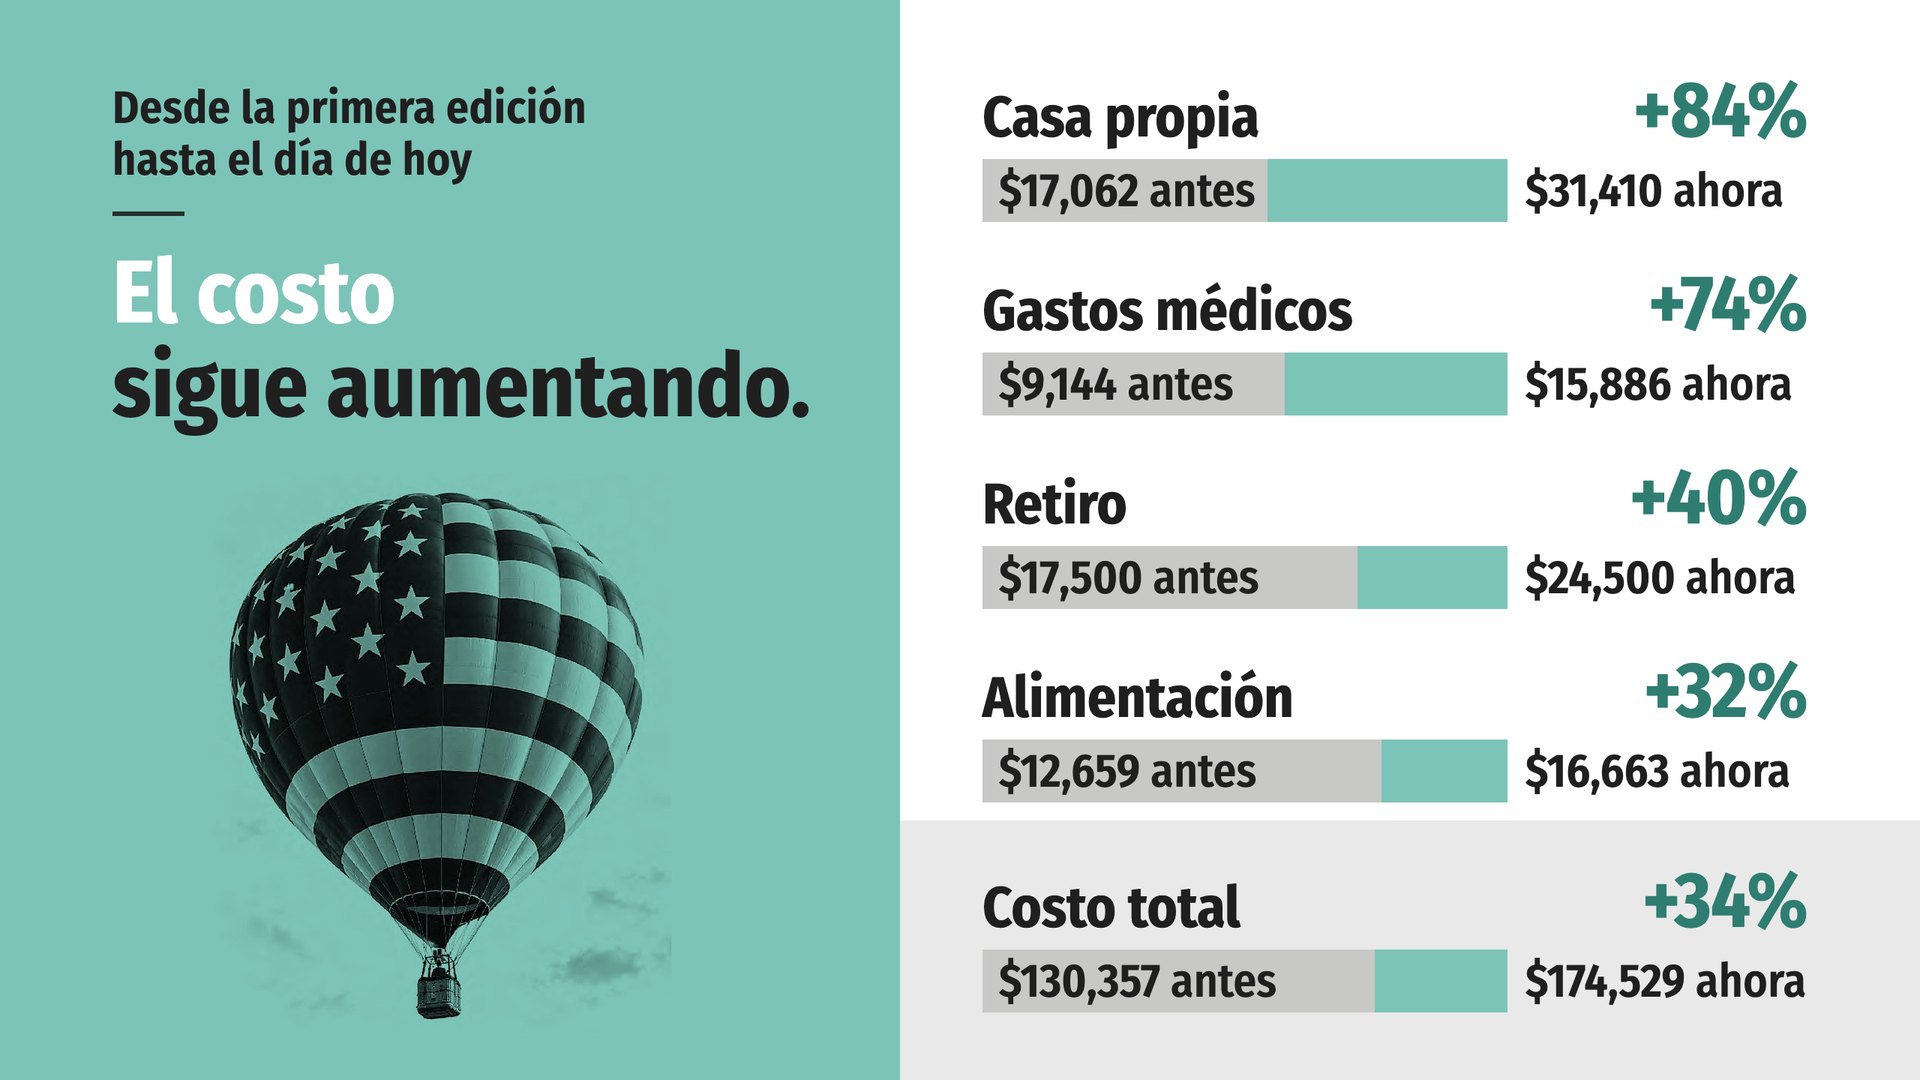
Lorsque la première édition de ce livre a intégré le « Sueño », le montant total s'élevait à 130 357 dollars par an. Dans cette édition : 174 529 dollars. La majeure partie de cette hausse provient de quatre postes, et presque toute la hausse est imputable à deux d’entre eux : le logement et les soins de santé.
Chaque poste de cette facture correspond à un chiffre public qui évolue : le prix d’une maison, le taux d’intérêt d’un crédit immobilier, le coût d’une consultation médicale, le plafond d’épargne d’un plan 401(k). La facture est datée car les prix changent. Tout le reste reste vrai.
Les chiffres révèlent encore autre chose. Les salaires ont également augmenté, mais plus lentement que les deux postes les plus importants. À la publication de la première édition, le coût représentait environ deux fois et demie le revenu d’un ménage type. Il est toujours plus du double. Le « rêve » est resté à peu près aussi lointain qu’auparavant, et les familles qui le poursuivent n’ont pas cessé de courir pendant tout ce temps.
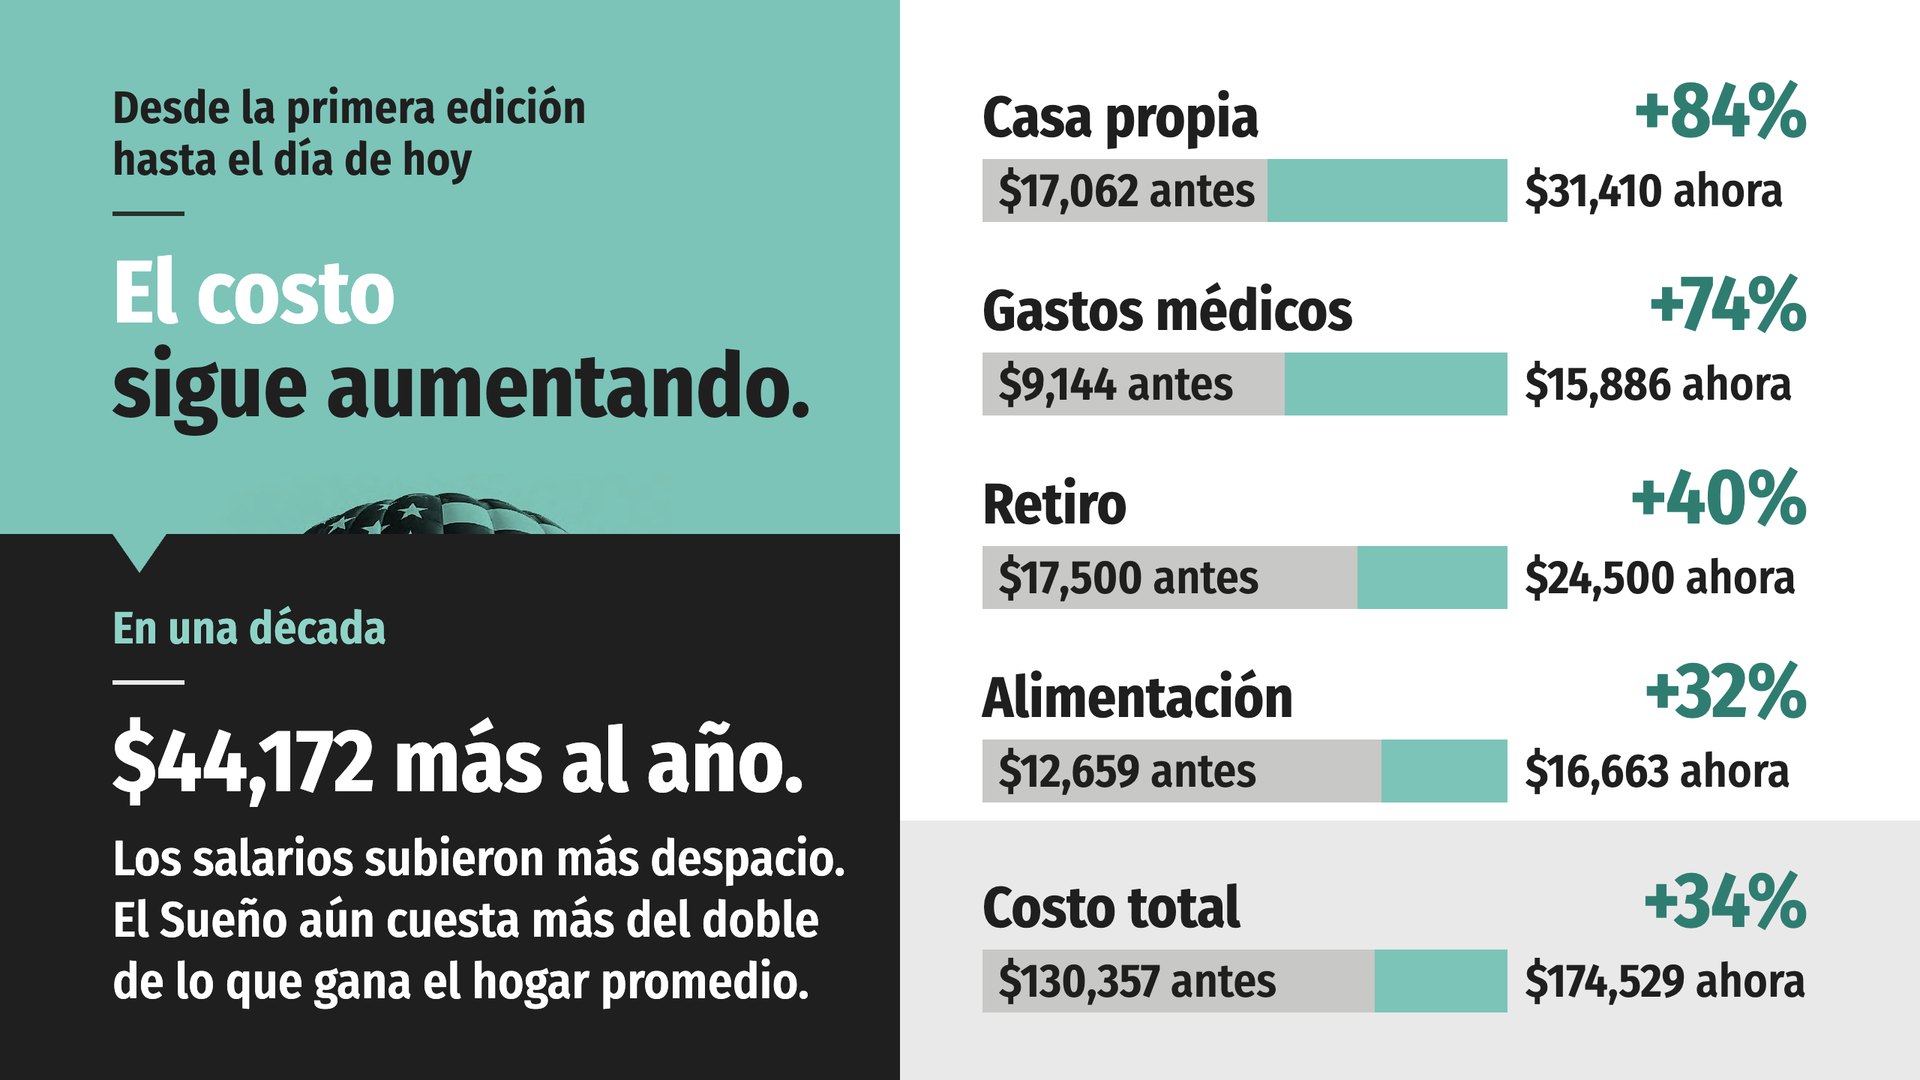
Lorsque la première édition de ce livre a intégré le « Sueño », le montant total s'élevait à 130 357 dollars par an. Dans cette édition : 174 529 dollars. La majeure partie de cette hausse provient de quatre postes, et presque toute la hausse est imputable à deux d’entre eux : le logement et les soins de santé.
Chaque poste de cette facture correspond à un chiffre public qui évolue : le prix d’une maison, le taux d’intérêt d’un crédit immobilier, le coût d’une consultation médicale, le plafond d’épargne d’un plan 401(k). La facture est datée car les prix changent. Tout le reste reste vrai.
Les chiffres révèlent encore autre chose. Les salaires ont également augmenté, mais plus lentement que les deux postes les plus importants. À la publication de la première édition, le coût représentait environ deux fois et demie le revenu d’un ménage type. Il est toujours plus du double. Le « rêve » est resté à peu près aussi lointain qu’auparavant, et les familles qui le poursuivent n’ont pas cessé de courir pendant tout ce temps.

Nous ne sommes pas les seuls à faire le calcul. En octobre, Investopedia a répertorié huit objectifs classiques à atteindre au cours d’une vie : une maison, deux voitures neuves, élever deux enfants et financer leurs études supérieures, la retraite, les frais médicaux, des vacances chaque année, des animaux de compagnie et un mariage. Le total s’élevait à 5,32 millions de dollars, soit une hausse de 4,1 % en un an seulement, alors que les salaires et rémunérations du secteur privé ont augmenté de 3,1 %. Une personne travaillant à temps plein et titulaire d’un diplôme universitaire gagne environ 3,6 millions de dollars entre 25 et 64 ans, avant impôts sur le revenu. Avec 20 ans de cotisations à la Sécurité sociale, il atteint environ 4,1 millions de dollars, et il lui manque encore environ 1,2 million de dollars. L’un correspond à une année ; l’autre, à toute une vie. Les deux disent la même chose : le « rêve » coûte plus cher que ce que couvre un bon salaire.
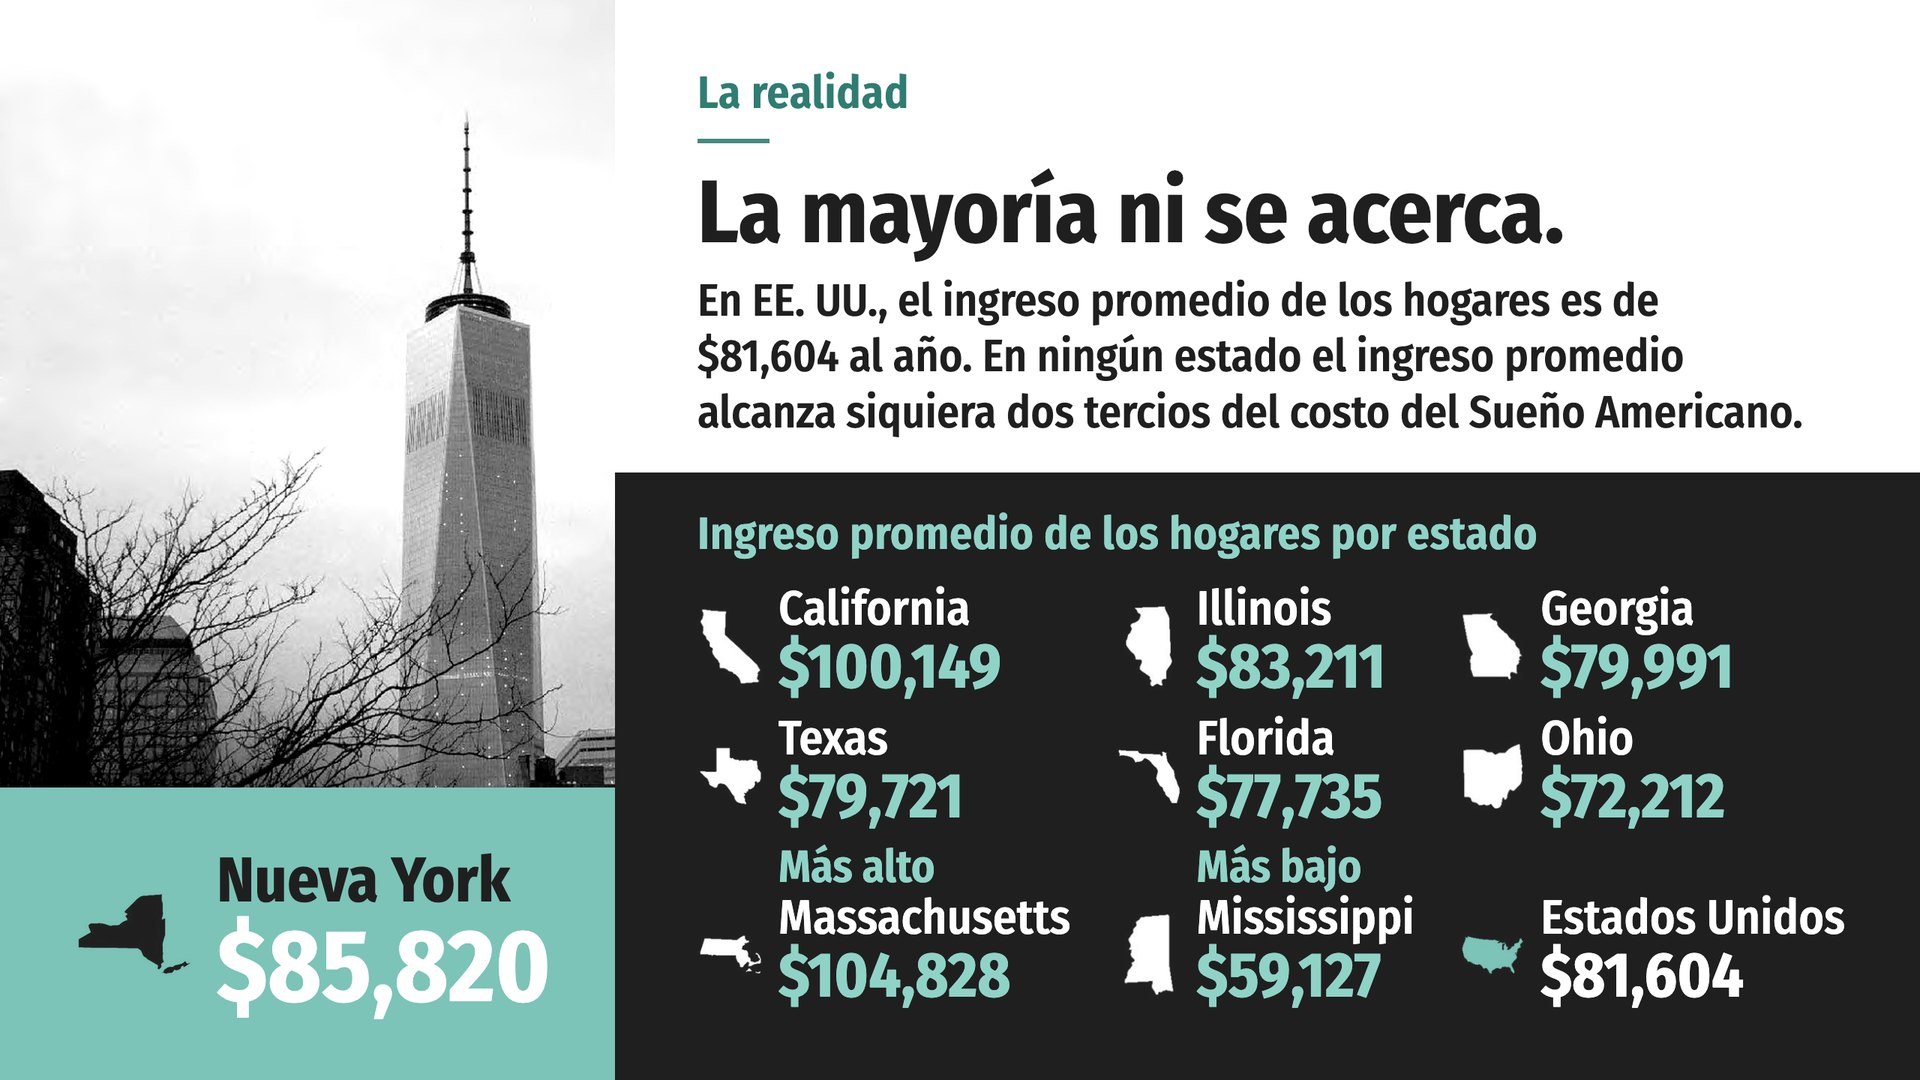
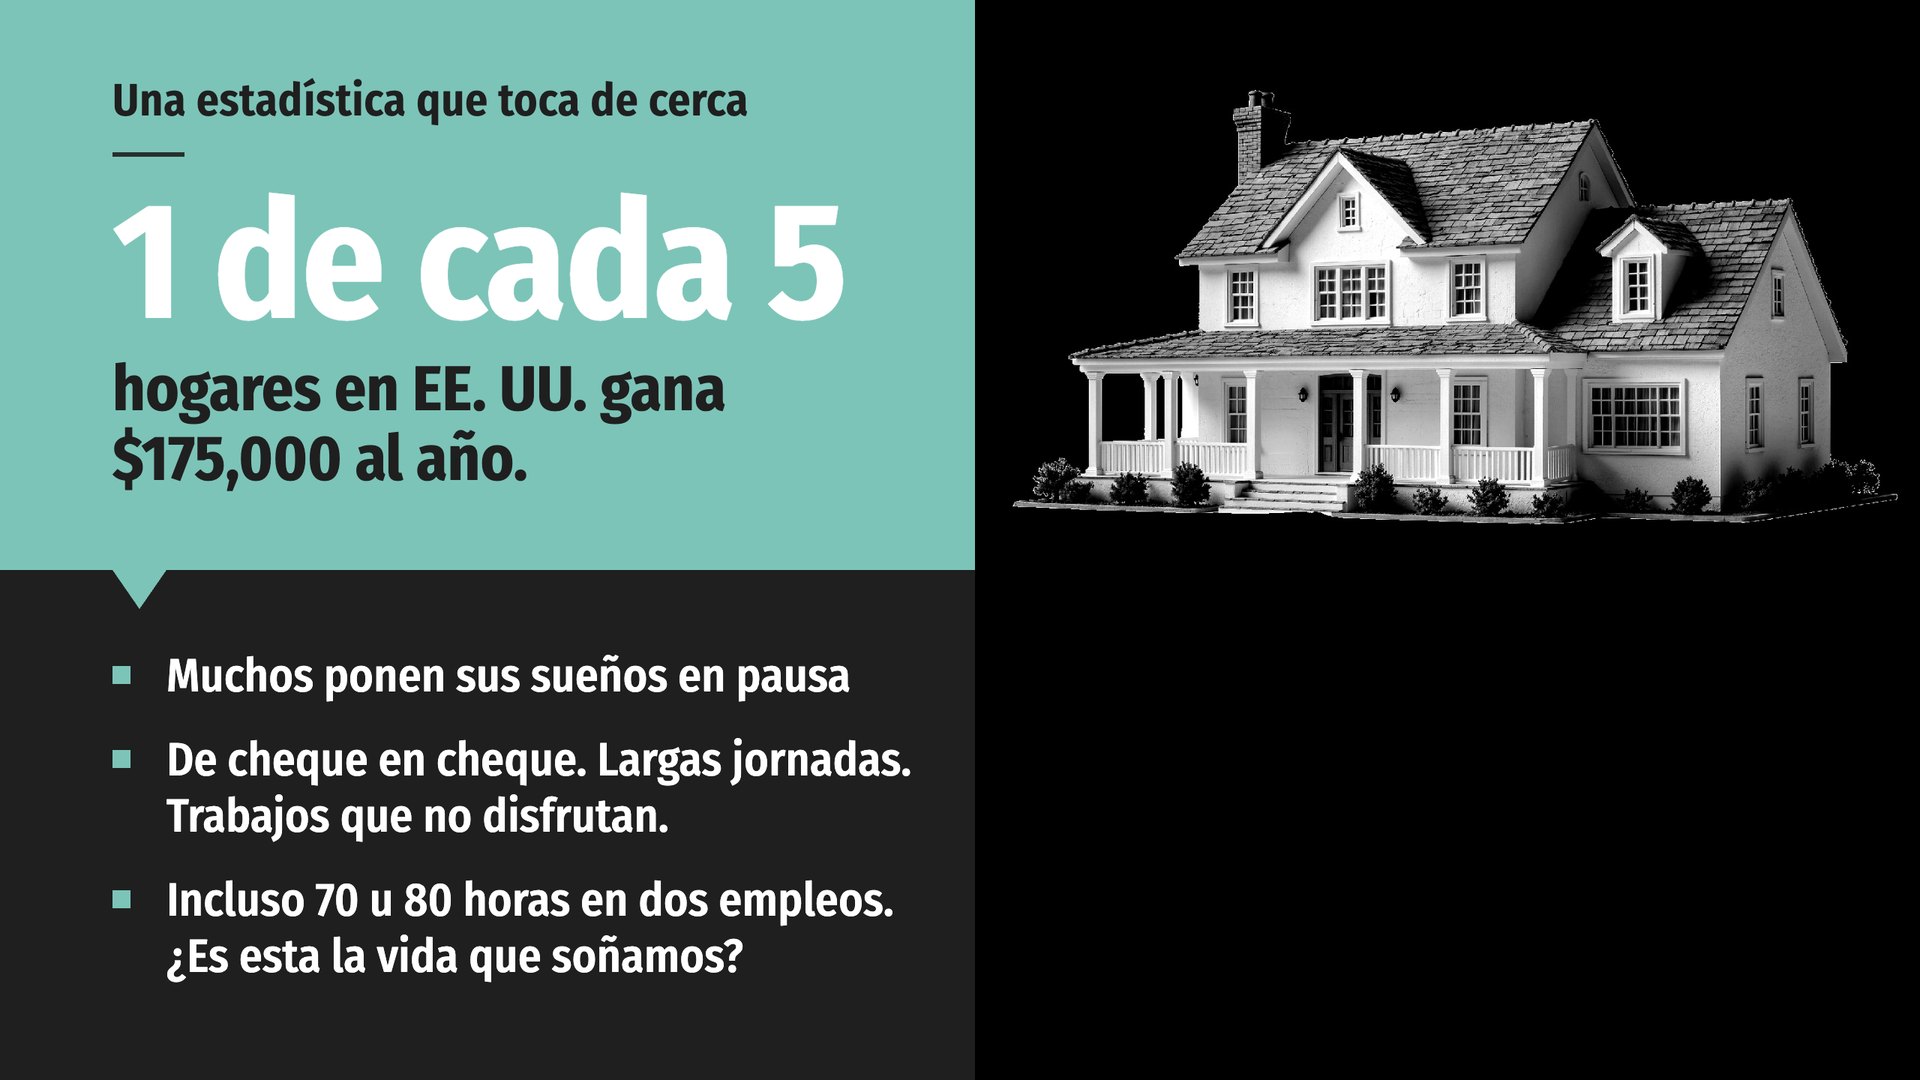
Peu importe l’ampleur et la beauté de leurs rêves : la plupart des familles aux États-Unis sont douloureusement loin des 175 000 dollars de revenus annuels. Le revenu moyen des ménages s’élève à 81 604 dollars par an.
Il n’y a pas un seul État du pays où le revenu moyen atteigne ne serait-ce que les deux tiers du coût du « rêve américain ».
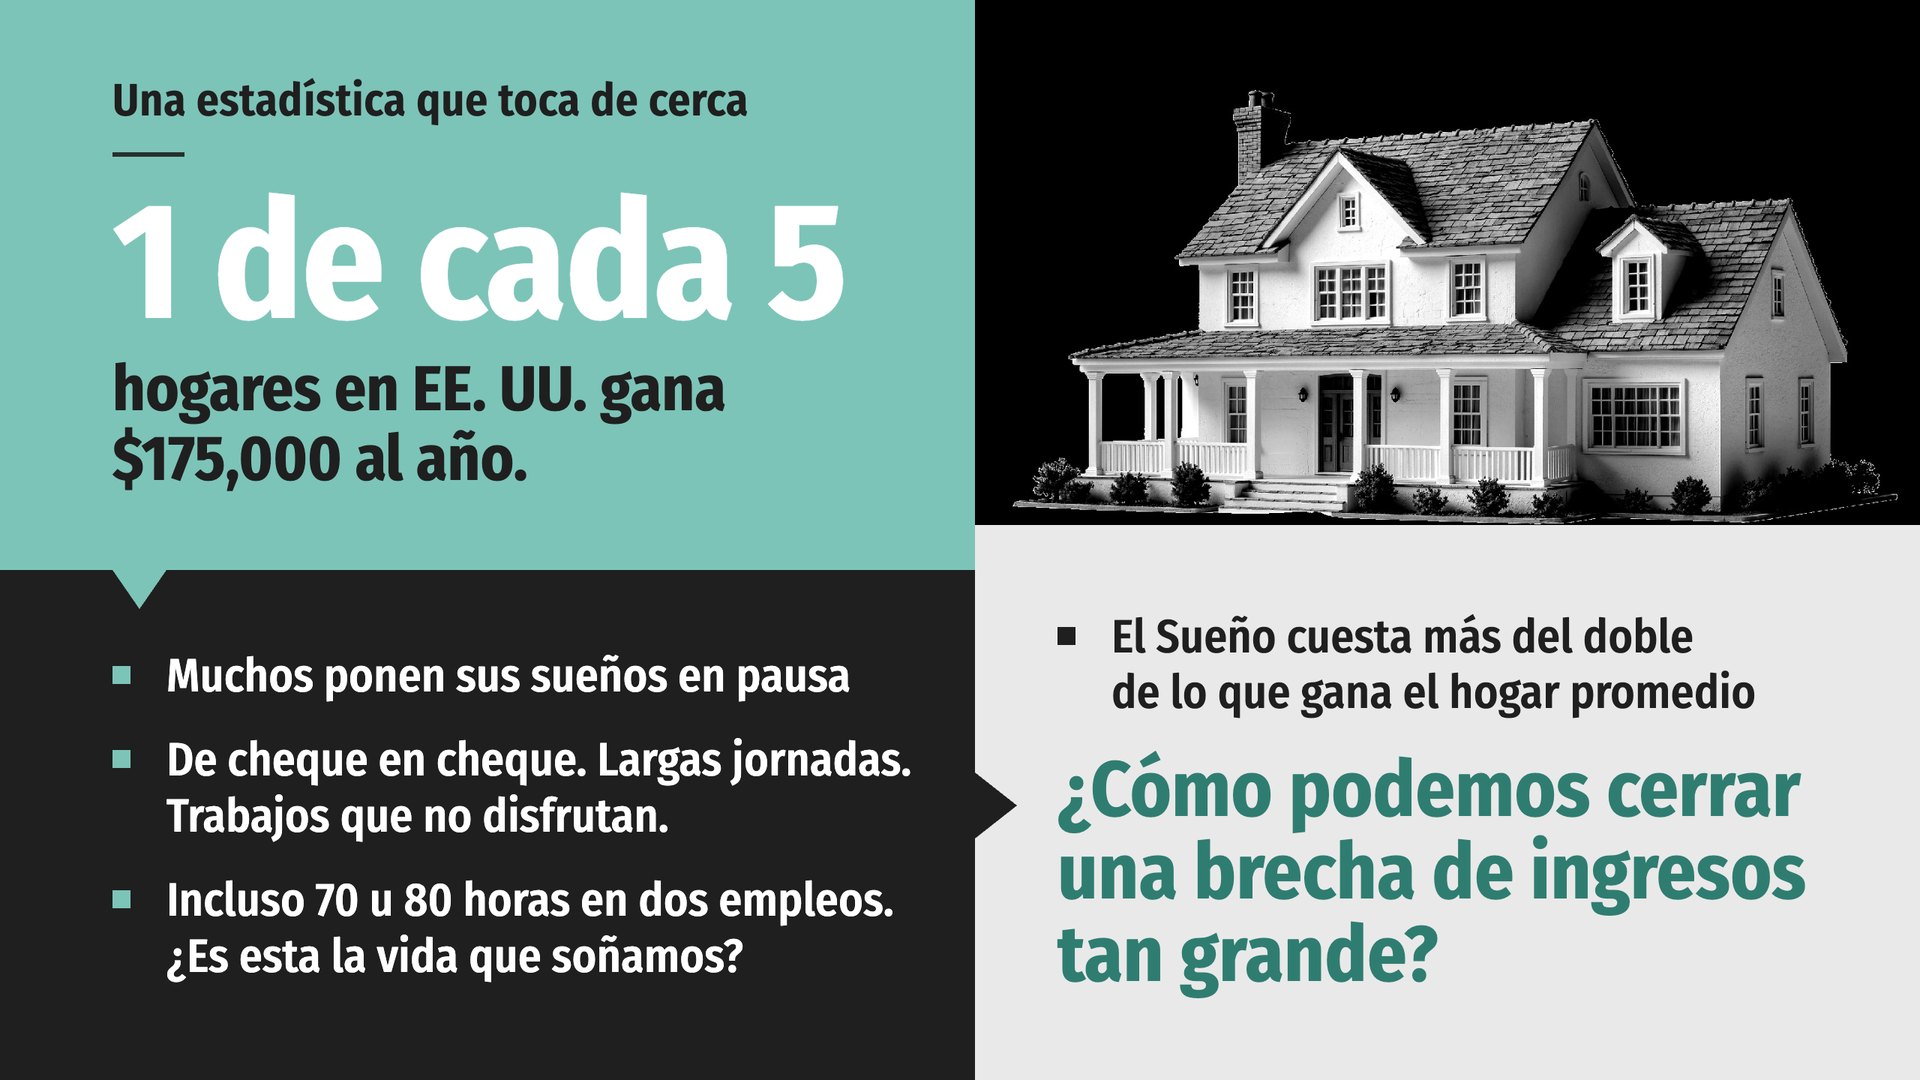
S’il faut 175 000 dollars par an pour vivre le « rêve américain », mais que le revenu moyen des ménages s’élève à 81 604 dollars, que se passe-t-il dans la réalité ?
Beaucoup de gens ont dû mettre leurs rêves en suspens, voire y renoncer complètement. Nous comprenons désormais pourquoi tant de familles connaissent des difficultés financières, vivent au jour le jour et enchaînent de longues journées dans des emplois qui ne leur plaisent pas. Quand on a à peine de quoi joindre les deux bouts, le rêve américain peut sembler être un énorme mensonge.
À part gagner au loto, comment l’Américain moyen va-t-il combler l’écart entre ce qu’il gagne, de l’ordre de 70 000 ou 80 000 dollars, et ces 175 000 dollars ? Et même s’il y parvenait en travaillant 70 ou 80 heures par semaine à plusieurs emplois, est-ce là la vie dont nous rêvons ?
S’il faut 175 000 dollars par an pour vivre le « rêve américain », mais que le revenu moyen des ménages s’élève à 81 604 dollars, que se passe-t-il dans la réalité ?
Beaucoup de gens ont dû mettre leurs rêves en suspens, voire y renoncer complètement. Nous comprenons désormais pourquoi tant de familles connaissent des difficultés financières, vivent au jour le jour et enchaînent de longues journées dans des emplois qui ne leur plaisent pas. Quand on a à peine de quoi joindre les deux bouts, le rêve américain peut sembler être un énorme mensonge.
À part gagner au loto, comment l’Américain moyen va-t-il combler l’écart entre ce qu’il gagne, de l’ordre de 70 000 ou 80 000 dollars, et ces 175 000 dollars ? Et même s’il y parvenait en travaillant 70 ou 80 heures par semaine à plusieurs emplois, est-ce là la vie dont nous rêvons ?
S’il faut 175 000 dollars par an pour vivre le « rêve américain », mais que le revenu moyen des ménages s’élève à 81 604 dollars, que se passe-t-il dans la réalité ?
Beaucoup de gens ont dû mettre leurs rêves en suspens, voire y renoncer complètement. Nous comprenons désormais pourquoi tant de familles connaissent des difficultés financières, vivent au jour le jour et enchaînent de longues journées dans des emplois qui ne leur plaisent pas. Quand on a à peine de quoi joindre les deux bouts, le rêve américain peut sembler être un énorme mensonge.
À part gagner au loto, comment l’Américain moyen va-t-il combler l’écart entre ce qu’il gagne, de l’ordre de 70 000 ou 80 000 dollars, et ces 175 000 dollars ? Et même s’il y parvenait en travaillant 70 ou 80 heures par semaine à plusieurs emplois, est-ce là la vie dont nous rêvons ?


Voici ce qui arrive à la plupart des gens lorsqu’ils voient ce chiffre. Ils commencent à revoir leurs rêves à la baisse. Silencieusement, au fil des années, ils les réduisent peu à peu jusqu’à ce qu’ils correspondent à leur salaire, ou à l’opportunité qu’ils pensent avoir.
Sans s’en rendre compte, les rêves s’amenuisent pour s’adapter au budget.

Voici ce qui arrive à la plupart des gens lorsqu’ils voient ce chiffre. Ils commencent à revoir leurs rêves à la baisse. Silencieusement, au fil des années, ils les réduisent peu à peu jusqu’à ce qu’ils correspondent à leur salaire, ou à l’opportunité qu’ils pensent avoir.
Sans s’en rendre compte, les rêves s’amenuisent pour s’adapter au budget.

Il existe une autre réponse, et c’est la manière dont ce pays a été bâti. Pense à la façon dont ta famille finance presque tout ce qui comptera dans sa vie. Personne ne paie une maison entière d’un seul coup. Rares sont ceux qui paient comptant quatre années d’études universitaires ou une voiture neuve. Les grands objectifs nécessitent un plan, un moyen de financement et de l’argent engagé sur la durée.
Regardez à nouveau le reçu. Le mode de paiement indique « AU COMPTANT ». C’est pour cela que le Rêve semble impossible. Personne ne paie le Rêve américain au comptant. On élabore un plan pour pouvoir se le permettre. Vos rêves peuvent conserver toute leur ampleur. Ils ont besoin d’un plan pour devenir réalité…

Il existe une autre réponse, et c’est la manière dont ce pays a été bâti. Pense à la façon dont ta famille finance presque tout ce qui comptera dans sa vie. Personne ne paie une maison entière d’un seul coup. Rares sont ceux qui paient comptant quatre années d’études universitaires ou une voiture neuve. Les grands objectifs nécessitent un plan, un moyen de financement et de l’argent engagé sur la durée.
Regardez à nouveau le reçu. Le mode de paiement indique « AU COMPTANT ». C’est pour cela que le Rêve semble impossible. Personne ne paie le Rêve américain au comptant. On élabore un plan pour pouvoir se le permettre. Vos rêves peuvent conserver toute leur ampleur. Ils ont besoin d’un plan pour devenir réalité…

Voici ce même reçu, réimprimé avec une seule ligne modifiée.
Financer un rêve, c’est avoir un plan, un « véhicule » et des « paiements » sous forme d’efforts, sans aucun prêt. Le plan, c’est la décision de viser cet objectif. Le « véhicule », c’est une entreprise capable de générer plus qu’un simple salaire. Les « paiements », c’est le travail quotidien nécessaire pour la construire.
Le reste de cette présentation porte sur ce « véhicule ».
Mais avant cela, voici quelque chose que vous devez savoir à propos de ce « véhicule ». Le problème que ce pays rencontre avec l’argent est plus grave que la plupart des gens ne le pensent, presque aucune école ne l’enseigne encore, et il s’aggrave chaque année.
Les entrepreneurs se consacrent à trouver des solutions. Les familles de chaque quartier des États-Unis qui perdent la bataille contre leurs propres comptes bancaires et cartes de crédit constituent une opportunité.
Mais avant d’aborder ce « véhicule », tout bon coach vous dirait de commencer par les bases.
Voici ce même reçu, réimprimé avec une seule ligne modifiée.
Financer un rêve, c’est avoir un plan, un « véhicule » et des « paiements » sous forme d’efforts, sans aucun prêt. Le plan, c’est la décision de viser cet objectif. Le « véhicule », c’est une entreprise capable de générer plus qu’un simple salaire. Les « paiements », c’est le travail quotidien nécessaire pour la construire.
Le reste de cette présentation porte sur ce « véhicule ».
Mais avant cela, voici quelque chose que vous devez savoir à propos de ce « véhicule ». Le problème que ce pays rencontre avec l’argent est plus grave que la plupart des gens ne le pensent, presque aucune école ne l’enseigne encore, et il s’aggrave chaque année.
Les entrepreneurs se consacrent à trouver des solutions. Les familles de chaque quartier des États-Unis qui perdent la bataille contre leurs propres comptes bancaires et cartes de crédit constituent une opportunité.
Mais avant d’aborder ce « véhicule », tout bon coach vous dirait de commencer par les bases.

Chaque année, Vince Lombardi ouvrait le stage d'entraînement en brandissant un ballon devant ses joueurs professionnels et en leur disant : « Messieurs, voici un ballon de football américain. » John Wooden commençait chaque saison à l'UCLA en apprenant à ses joueurs, y compris les champions nationaux, à enfiler leurs chaussettes. D'abord, l'essentiel.

Chaque année, Vince Lombardi ouvrait le stage d'entraînement en brandissant un ballon devant ses joueurs professionnels et en leur disant : « Messieurs, voici un ballon de football américain. » John Wooden commençait chaque saison à l'UCLA en apprenant à ses joueurs, y compris les champions nationaux, à enfiler leurs chaussettes. D'abord, l'essentiel.

Chaque année, Vince Lombardi ouvrait le stage d'entraînement en brandissant un ballon devant ses joueurs professionnels et en leur disant : « Messieurs, voici un ballon de football américain. » John Wooden commençait chaque saison à l'UCLA en apprenant à ses joueurs, y compris les champions nationaux, à enfiler leurs chaussettes. D'abord, l'essentiel.
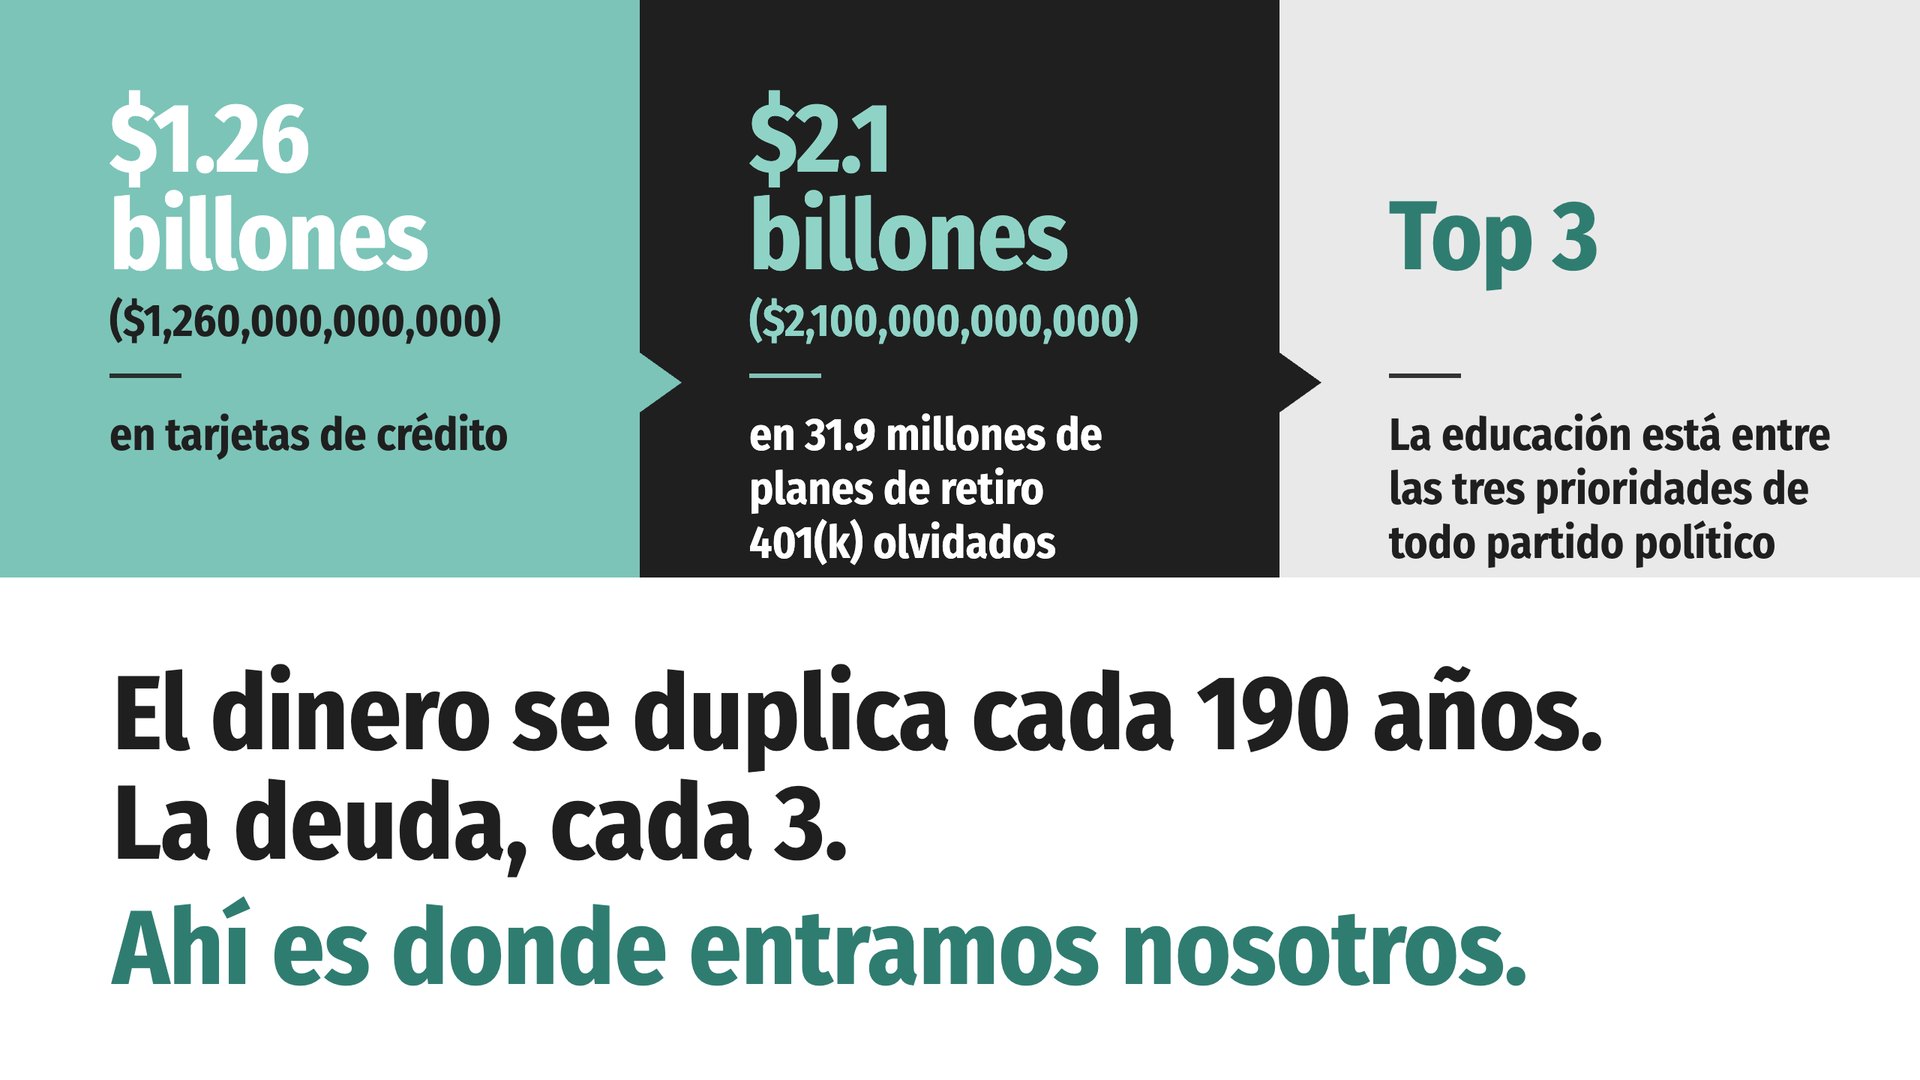
Gallup a demandé sur quoi le pays devrait se concentrer pour que les générations futures puissent réaliser le « rêve américain ». Dans tous les partis politiques, l'éducation figurait parmi les trois principales priorités. (Étude MCAAD-Gallup sur le « rêve américain », 2026)

Si tu lis le reçu indiquant 175 000 $ par an et que tu te rends compte que ton salaire ne suffit pas à combler l'écart, deux options s'offrent à toi : y parvenir en épargnant ou en créant. La première nécessite des millions d’économies. La seconde nécessite de l’esprit d’entreprise : trouver un problème que les gens ont besoin de résoudre et créer une entreprise rentable autour de cette solution.
L’écart de revenus lié au « rêve américain » est un énorme problème. Le besoin est le problème. Apprendre aux gens comment fonctionne l’argent et leur montrer comment passer à l’action, c’est là que réside l’opportunité.

Si tu lis le reçu indiquant 175 000 $ par an et que tu te rends compte que ton salaire ne suffit pas à combler l'écart, deux options s'offrent à toi : y parvenir en épargnant ou en créant. La première nécessite des millions d’économies. La seconde nécessite de l’esprit d’entreprise : trouver un problème que les gens ont besoin de résoudre et créer une entreprise rentable autour de cette solution.
L’écart de revenus lié au « rêve américain » est un énorme problème. Le besoin est le problème. Apprendre aux gens comment fonctionne l’argent et leur montrer comment passer à l’action, c’est là que réside l’opportunité.

WealthWave est une équipe de leaders hautement performants à la pointe du secteur financier actuel. WealthWave aide les Américains à maîtriser les concepts financiers et à accéder aux produits et services dont ils ont besoin pour bénéficier d’une plus grande sécurité financière. Et surtout : si vous rencontrez des difficultés financières, vous pouvez choisir de devenir conseiller financier indépendant au sein de notre entreprise.
Chez WealthWave, nous savons qu’il est possible de franchir le cap des 175 000 dollars et même au-delà, car nous le constatons chaque jour au sein de notre équipe. Quels que soient leur niveau de revenus et leur expérience, leur âge, leurs origines et leur nationalité, des Américains ordinaires comme vous passent d’une situation de contraintes à une situation pleine de possibilités.

WealthWave est une équipe de leaders hautement performants à la pointe du secteur financier actuel. WealthWave aide les Américains à maîtriser les concepts financiers et à accéder aux produits et services dont ils ont besoin pour bénéficier d’une plus grande sécurité financière. Et surtout : si vous rencontrez des difficultés financières, vous pouvez choisir de devenir conseiller financier indépendant au sein de notre entreprise.
Chez WealthWave, nous savons qu’il est possible de franchir le cap des 175 000 dollars et même au-delà, car nous le constatons chaque jour au sein de notre équipe. Quels que soient leur niveau de revenus et leur expérience, leur âge, leurs origines et leur nationalité, des Américains ordinaires comme vous passent d’une situation de contraintes à une situation pleine de possibilités.

Les entrepreneurs résolvent des problèmes, et celui dont vous venez d’entendre parler est l’un des plus grands problèmes non résolus dans chaque communauté des États-Unis.
Le capital de départ, les employés, la gestion, le marketing et les stocks ne sont que quelques-uns des risques qui freinent de nombreux Américains. À cela s’ajoute la peur de se lancer seul, par ses propres moyens.
Notre activité réduit, voire élimine, ces risques. Elle vous offre l’infrastructure, les fournisseurs de produits, la formation et l’accompagnement nécessaires pour que le lancement de votre propre entreprise soit plus facile, plus économique et moins intimidant. Si vous ne comptez pas renoncer à vos rêves, considérez notre plateforme comme ce changement radical que vous recherchiez pour franchir le pas.

Les entrepreneurs résolvent des problèmes, et celui dont vous venez d’entendre parler est l’un des plus grands problèmes non résolus dans chaque communauté des États-Unis.
Le capital de départ, les employés, la gestion, le marketing et les stocks ne sont que quelques-uns des risques qui freinent de nombreux Américains. À cela s’ajoute la peur de se lancer seul, par ses propres moyens.
Notre activité réduit, voire élimine, ces risques. Elle vous offre l’infrastructure, les fournisseurs de produits, la formation et l’accompagnement nécessaires pour que le lancement de votre propre entreprise soit plus facile, plus économique et moins intimidant. Si vous ne comptez pas renoncer à vos rêves, considérez notre plateforme comme ce changement radical que vous recherchiez pour franchir le pas.

Pour proposer des produits financiers, il faut disposer d’une licence. Pour présenter l’opportunité commerciale, aucune licence n’est nécessaire.
La plupart des gens souhaitent obtenir leur licence avant d’en parler à qui que ce soit, car ils ne se sentent pas prêts. Puis ils présentent l’activité à un ami, celui-ci souhaite devenir client, et soudain, les doutes s’envolent, les questions trouvent une réponse et la licence est prête.
Vous pouvez commencer dès aujourd’hui.

Pour proposer des produits financiers, il faut disposer d’une licence. Pour présenter l’opportunité commerciale, aucune licence n’est nécessaire.
La plupart des gens souhaitent obtenir leur licence avant d’en parler à qui que ce soit, car ils ne se sentent pas prêts. Puis ils présentent l’activité à un ami, celui-ci souhaite devenir client, et soudain, les doutes s’envolent, les questions trouvent une réponse et la licence est prête.
Vous pouvez commencer dès aujourd’hui.
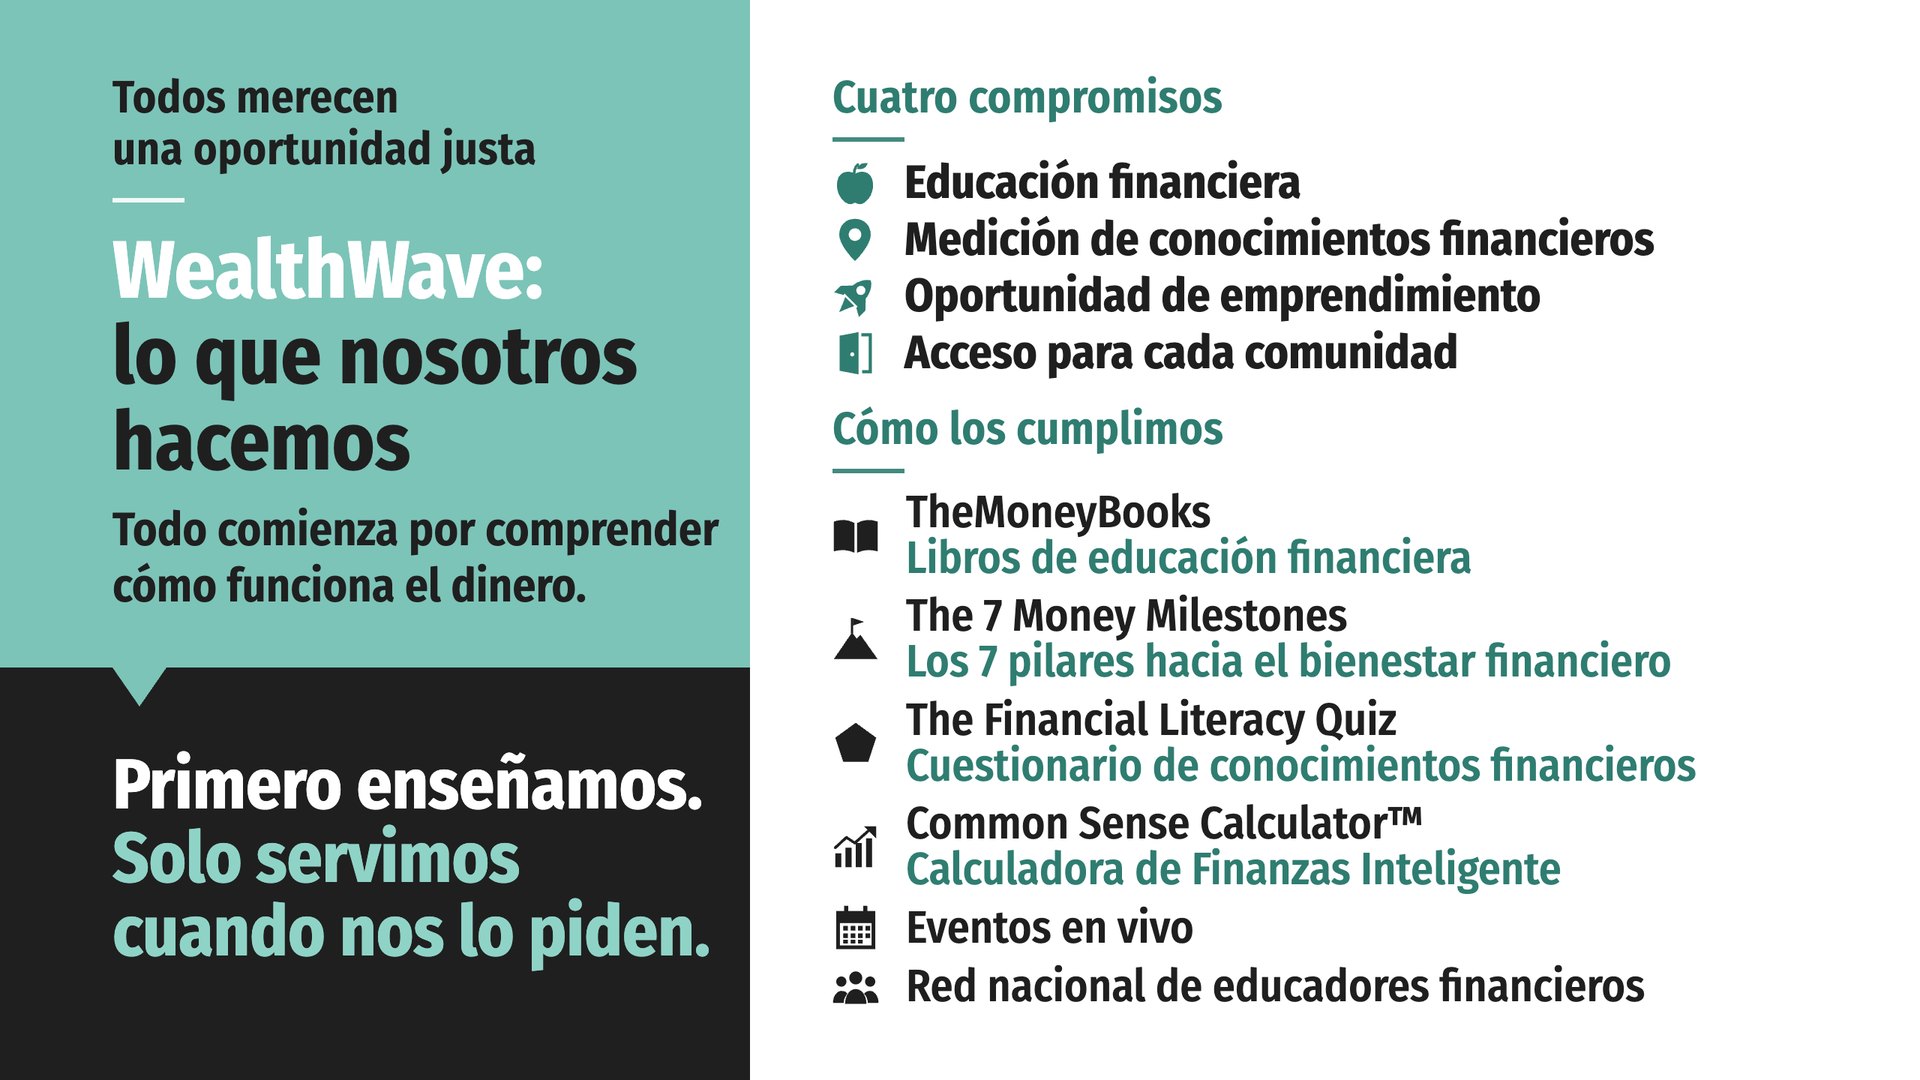
L'idée qui est au cœur du « rêve américain » est simple : peu importe qui vous êtes ou d'où vous venez, vous méritez d'avoir une chance équitable de mener une vie meilleure. Nous pensons que cette chance commence par la compréhension du fonctionnement de l'argent.
Nous commençons par enseigner.

Dans un cabinet, un professionnel reçoit les clients qu’il parvient à trouver par ses propres moyens. Une entreprise, c’est différent. C’est toi qui présentes l’entreprise à d’autres personnes. Elles la présentent à leur tour à d’autres. Entre celles que vous amenez et celles qu’elles amènent, vous finissez par entrer en contact avec des centaines, puis, au fil du temps, des milliers de familles que vous n’auriez jamais rencontrées autrement.
Ces relations sont fondées sur l’amitié et la confiance, et nos livres, nos médias et nos dirigeants confèrent de la crédibilité à chacune d’entre elles. Notre plan de rémunération propose quatre façons différentes de générer des revenus et de progresser à chaque étape de votre réussite.

Dans un cabinet, un professionnel reçoit les clients qu’il parvient à trouver par ses propres moyens. Une entreprise, c’est différent. C’est toi qui présentes l’entreprise à d’autres personnes. Elles la présentent à leur tour à d’autres. Entre celles que vous amenez et celles qu’elles amènent, vous finissez par entrer en contact avec des centaines, puis, au fil du temps, des milliers de familles que vous n’auriez jamais rencontrées autrement.
Ces relations sont fondées sur l’amitié et la confiance, et nos livres, nos médias et nos dirigeants confèrent de la crédibilité à chacune d’entre elles. Notre plan de rémunération propose quatre façons différentes de générer des revenus et de progresser à chaque étape de votre réussite.

Un salaire a ses limites, et c'est quelqu'un d'autre qui le fixe. Une entreprise, c'est autre chose. Elle se multiplie, car chaque personne que vous aidez à se construire devient à son tour quelqu'un qui construit. Ici, il y a de l'argent, et il provient du fait d'aider les gens.

À ta naissance, personne ne t’a prédéterminé un métier pour le reste de ta vie. Nos leaders étaient comptables, infirmiers, entrepreneurs, agents immobiliers, mécaniciens, enseignants, agents de bord et programmeurs. Beaucoup ont commencé avec des revenus moyens et ont décidé de transformer leur avenir. Ce qui les a fait sortir de la moyenne, c’est qu’ils ont comblé l’écart de revenus, et aujourd’hui, ils sont en passe de réaliser leur version du rêve américain, ou le vivent déjà.
Le problème ne cesse de s’aggraver, et pourtant, presque aucune école n’enseigne encore cela. Pour quelqu’un qui résout des problèmes, c’est un jour de chance.
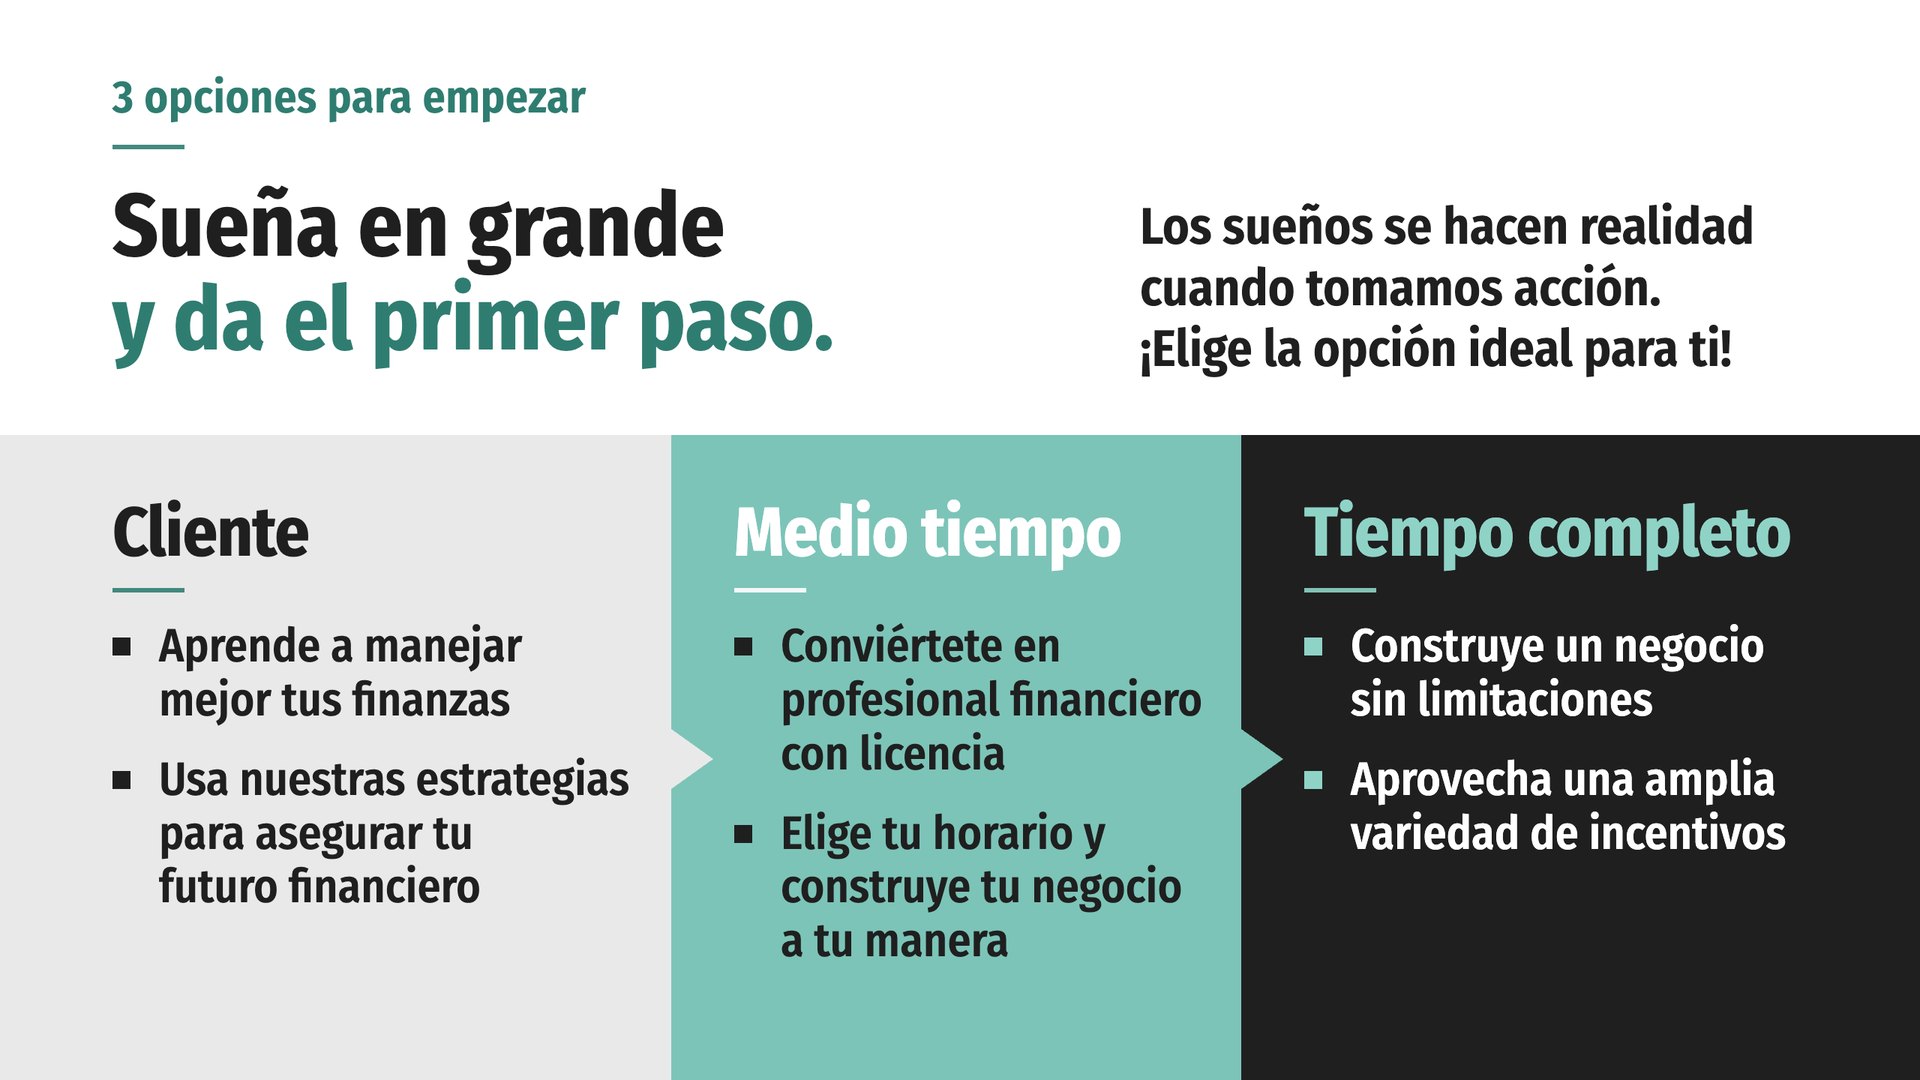
Notre philosophie est que les rêves ne se réalisent qu’en passant à l’action. Les deux sont indispensables. Une fois que vous aurez pris la décision de vous lancer dans une activité avec WealthWave, trois possibilités s’offrent à vous pour commencer. Discutez avec votre responsable WealthWave afin de choisir l’option la mieux adaptée à vos besoins et à votre situation.


La combinaison de ces deux idées constitue l'état d'esprit fondamental qui est le moteur de notre réussite chez WealthWave. Si vos rêves sont trop importants à vos yeux pour que vous y renonciez, la prochaine étape consiste à passer à l'action. Prenez rendez-vous dès aujourd'hui et explorons ensemble l'avenir !