Comment gérer son budget quand on a des enfants en situation de handicap
© 2026 TheMoneyBooks. Tous droits réservés.


[Laissez cette diapositive s’afficher un instant avant de prendre la parole.]
Lisez lentement les premières lignes du livre : « Si vous élevez, aimez ou aidez à prendre soin d’une personne ayant des besoins particuliers, laissez-moi vous dire d’abord ceci : respirez. Vous allez y arriver. »
Présentez-vous ensuite en une ou deux phrases : votre nom, et pourquoi cette conversation est importante pour vous. Soyez bref. Cette salle est là pour leurs familles, pas pour nous.
Voici les mots de Tom Mathews tirés de l’introduction du livre. Lisez-les tels quels, en marquant des pauses.
Puis terminez le passage à l’intention de l’assemblée : « Parce que des familles comme la vôtre sont présentes chaque jour, même lorsque vous êtes fatigués, débordés, inquiets et que vous portez un fardeau que la plupart des gens ne comprendront jamais pleinement. »
Laissez ces mots faire leur chemin. Puis dites : ce soir, il ne s’agit pas d’avoir toutes les réponses. Il s’agit de comprendre le chemin à parcourir et de trouver la prochaine étape à franchir.
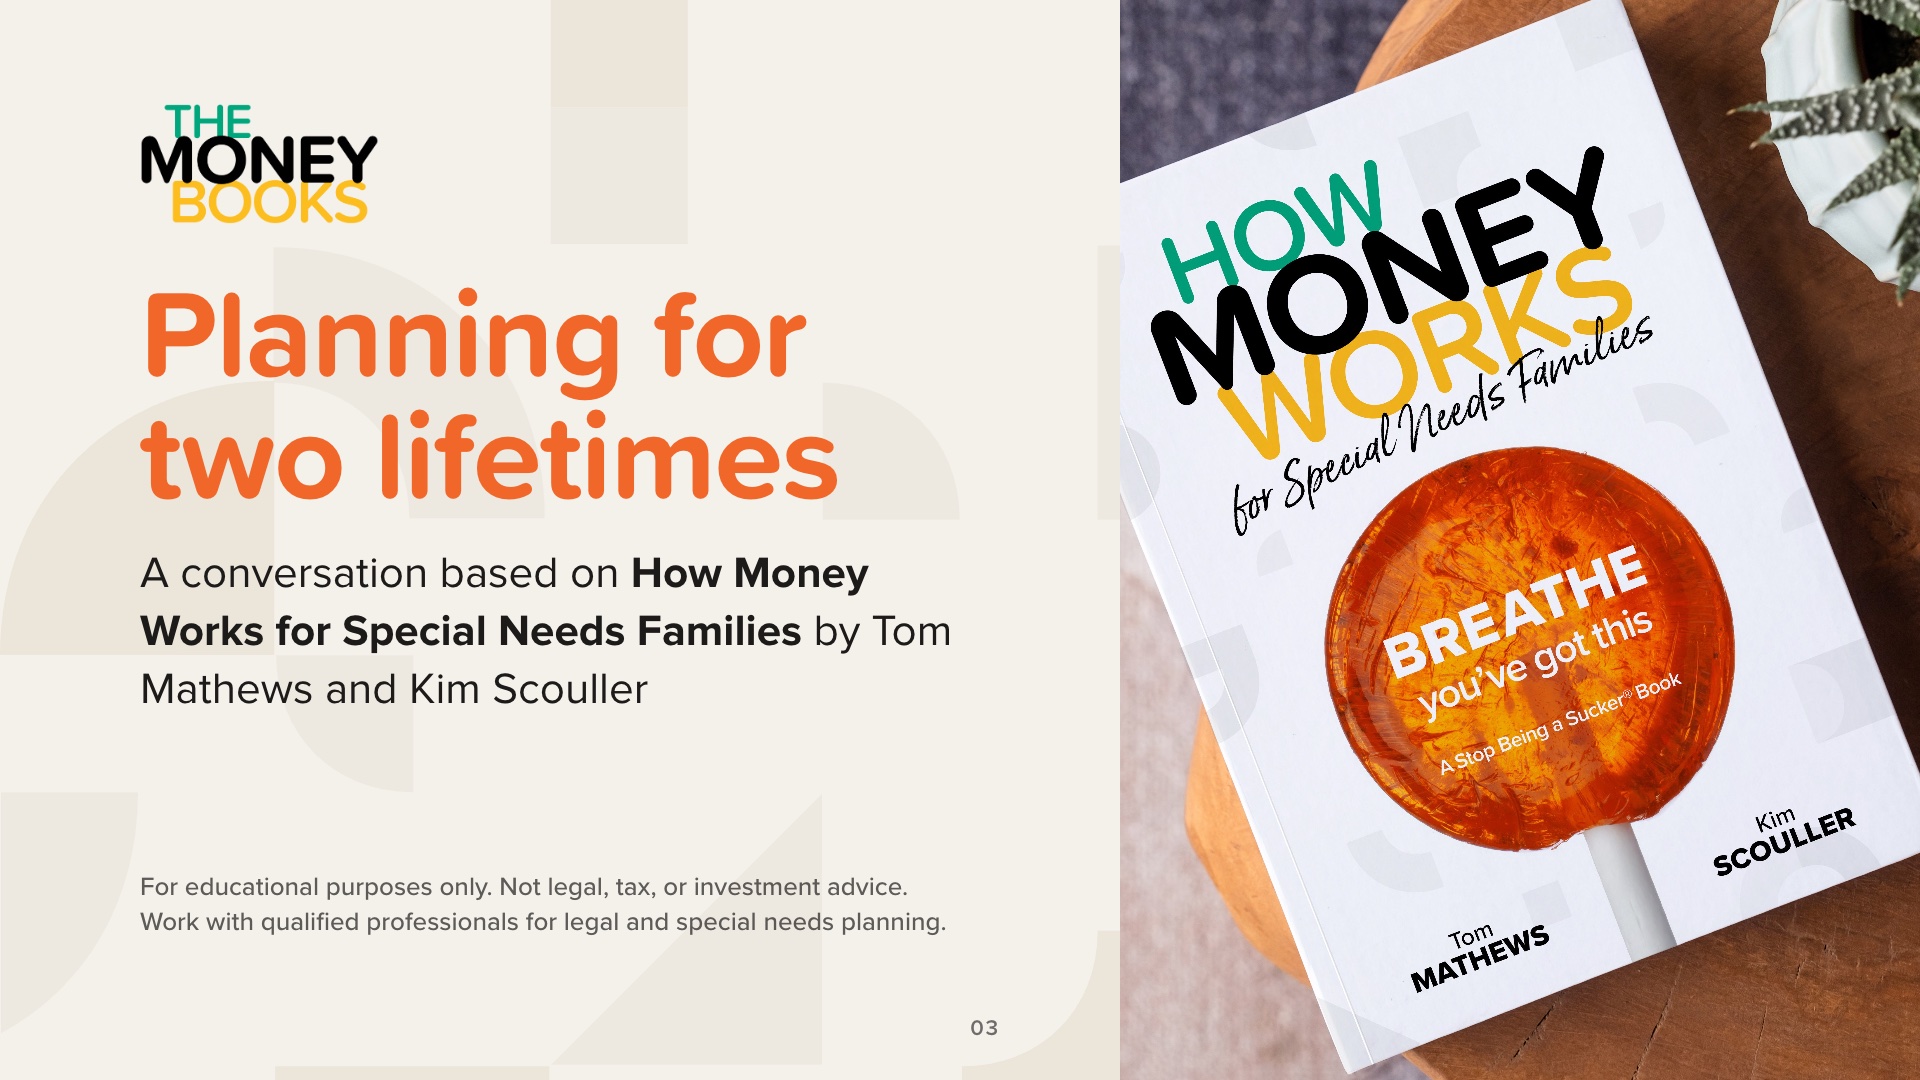
Aujourd’hui, nous allons passer en revue l’ouvrage *How Money Works for Special Needs Families* (Comment gérer son argent quand on a des enfants en situation de handicap), de Tom Mathews et Kim Scouller, qui fait partie de la collection *TheMoneyBooks*.
Fixons d’emblée le cadre et lisons à haute voix la ligne au bas de la diapositive : il s’agit uniquement d’une présentation à but éducatif. Nous ne recommanderons aucun produit, et rien de ce qui sera dit ce soir ne constitue un conseil juridique, fiscal ou en matière d’investissement. Pour toute question relative à la planification juridique et aux besoins spécifiques de leurs enfants, les familles doivent s’adresser à des professionnels qualifiés. Nous verrons plus tard qui doit faire partie de cette équipe.
Le programme de notre rencontre comporte cinq parties :
1. Réalités : ce à quoi sont confrontées les familles ayant des enfants en situation de handicap
2. Programmes : les programmes gouvernementaux, expliqués en termes simples
3. Concepts : trois concepts financiers
4. Étapes clés : les 7 étapes clés en matière d’argent, y compris les documents qui protègent l’avenir de votre enfant
5. Prochaines étapes
Les petits carrés en haut de chaque diapositive indiquent la partie dans laquelle nous nous trouvons.
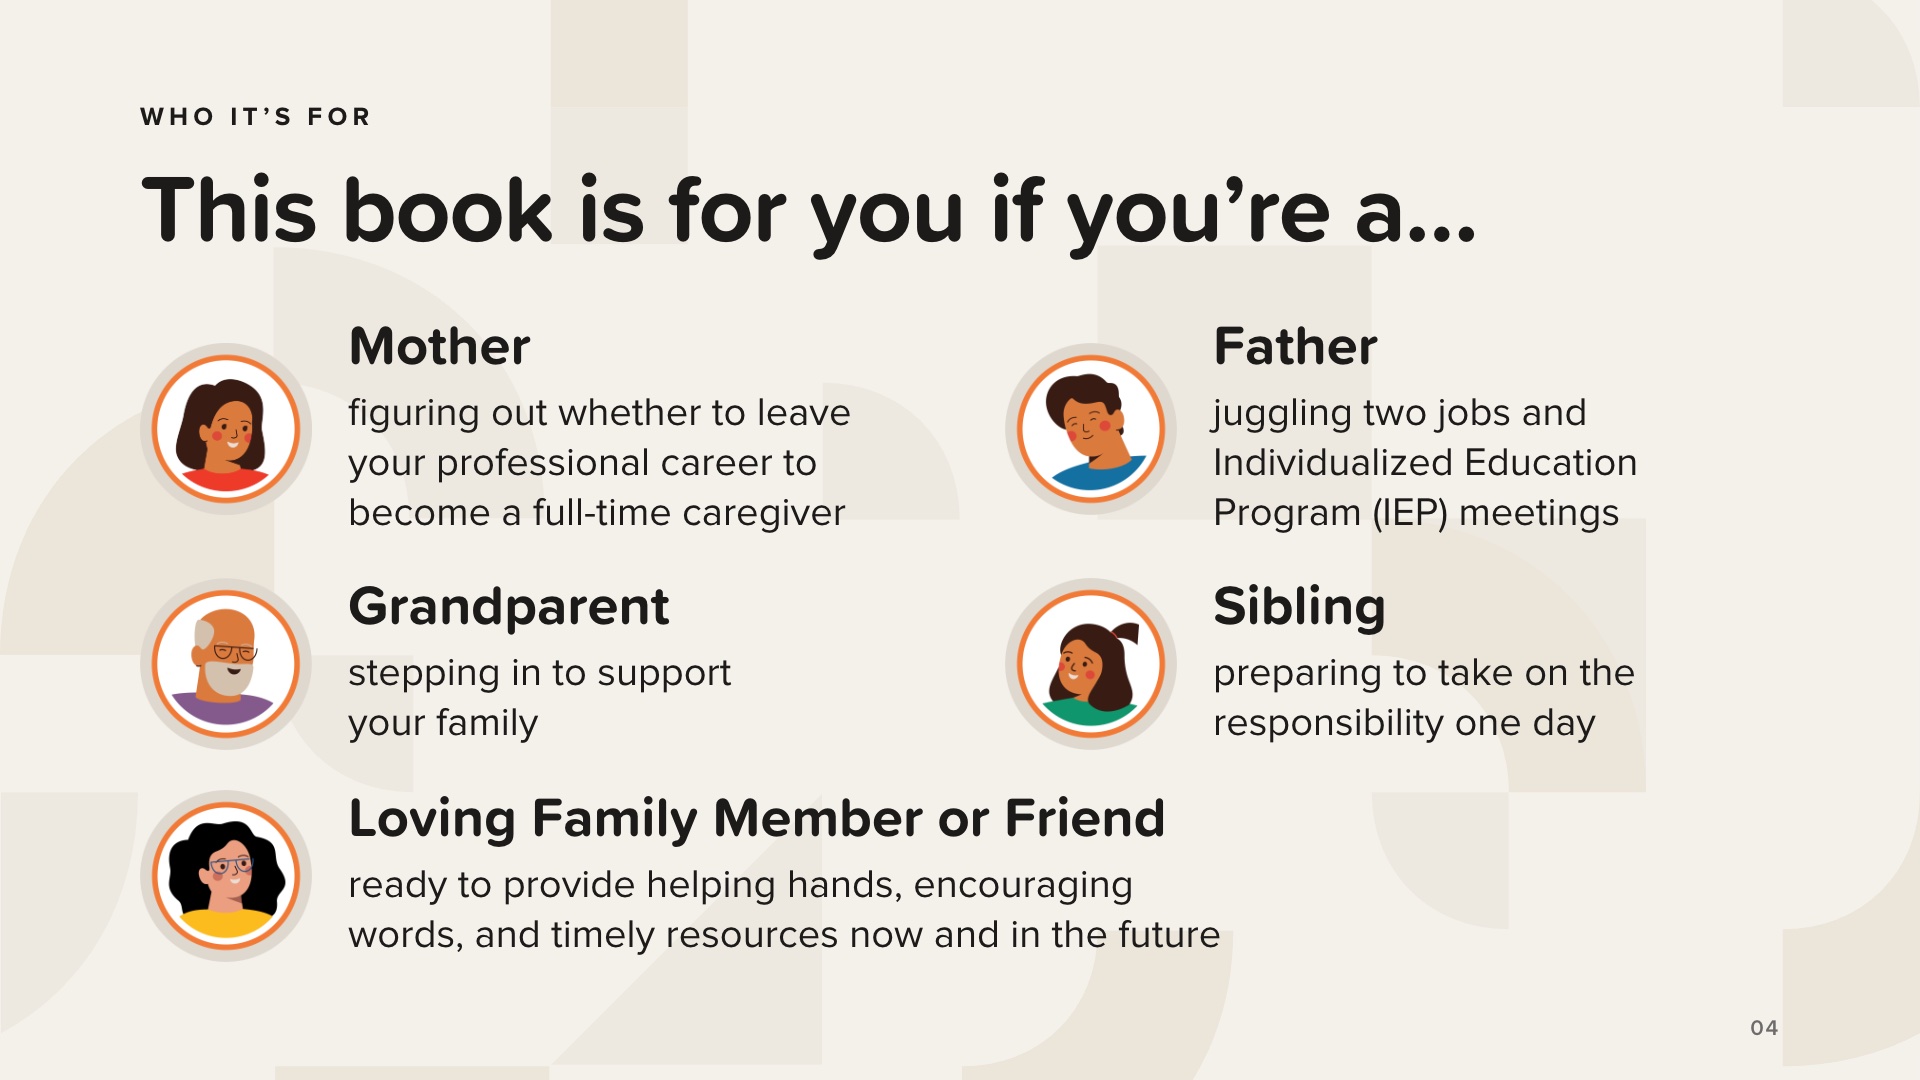
Ce livre s’adresse à tous les membres du cercle, et pas seulement aux parents. Ces cinq points sont tirés directement du livre, et le dernier s’adresse aux personnes proches de la famille : un proche ou un ami bienveillant, prêt à apporter son aide, des mots d’encouragement et des ressources adaptées, aujourd’hui comme demain.
Lisez-les un par un. Puis dites : « Si vous vous reconnaissez sur cette diapositive, vous êtes au bon endroit. »
Facultatif, uniquement si le groupe se sent à l’aise : demandez aux parents, grands-parents, frères et sœurs, ainsi qu’aux membres de la famille ou aux amis de lever la main. Ne mettez jamais personne dans l’embarras et ne demandez à personne de partager un diagnostic ou une histoire personnelle.
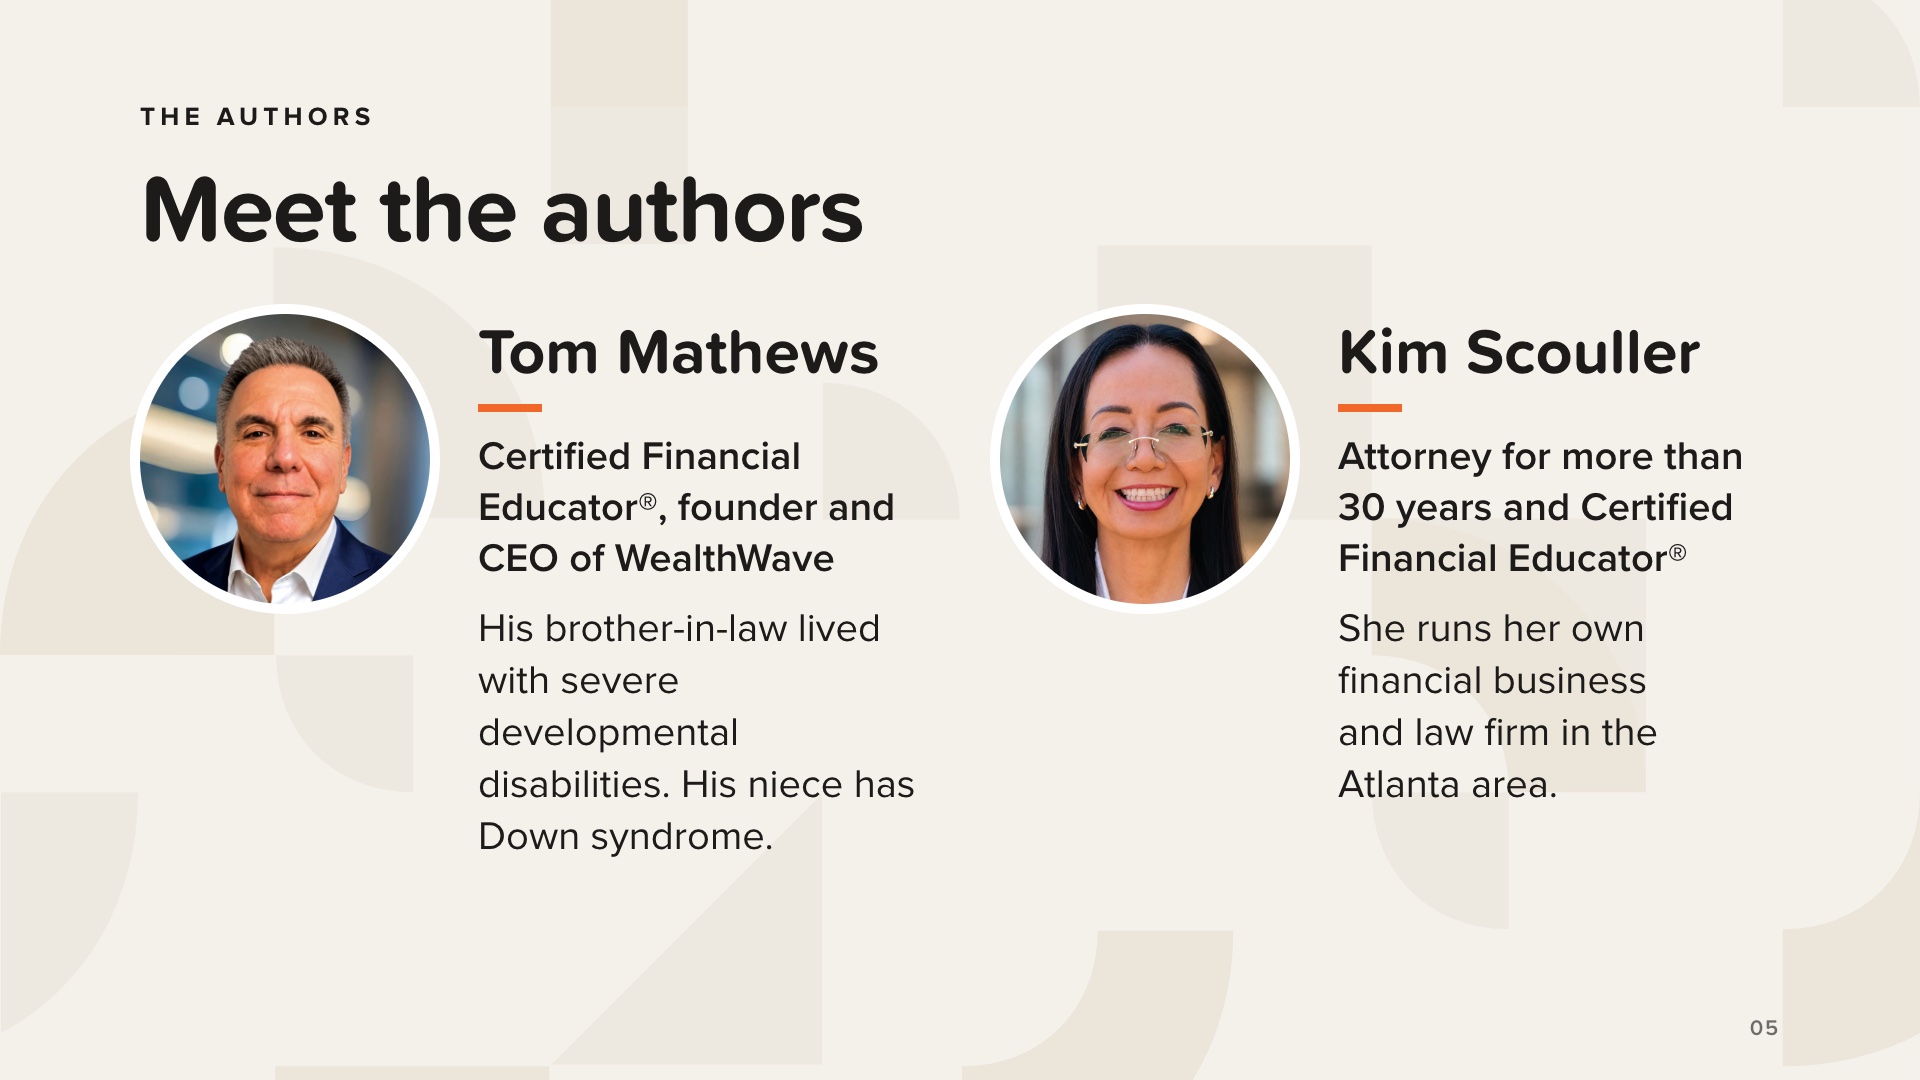
Tom Mathews est un « Certified Financial Educator® » (éducateur financier certifié) et le fondateur et PDG de WealthWave. Dans l’introduction de l’ouvrage, il explique pourquoi ce livre revêt une dimension personnelle : son beau-frère souffrait de graves troubles du développement, notamment d’une paralysie cérébrale et d’épilepsie, et sa nièce est atteinte du syndrome de Down.
Kim Scouller est avocate depuis plus de 30 ans. Elle a été juriste d'entreprise et présidente d'une société de courtage, et dirige aujourd'hui sa propre entreprise financière et son cabinet d'avocats dans la région d'Atlanta. Elle est également Certified Financial Educator®. Dans l'ouvrage, elle écrit : « En tant que professionnelle de la finance et avocate… », et c'est cette double casquette qui explique pourquoi le livre aborde de front les questions d'argent et les documents juridiques.
N'ajoutez pas d'informations personnelles sur les auteurs autres que celles qui figurent ici.
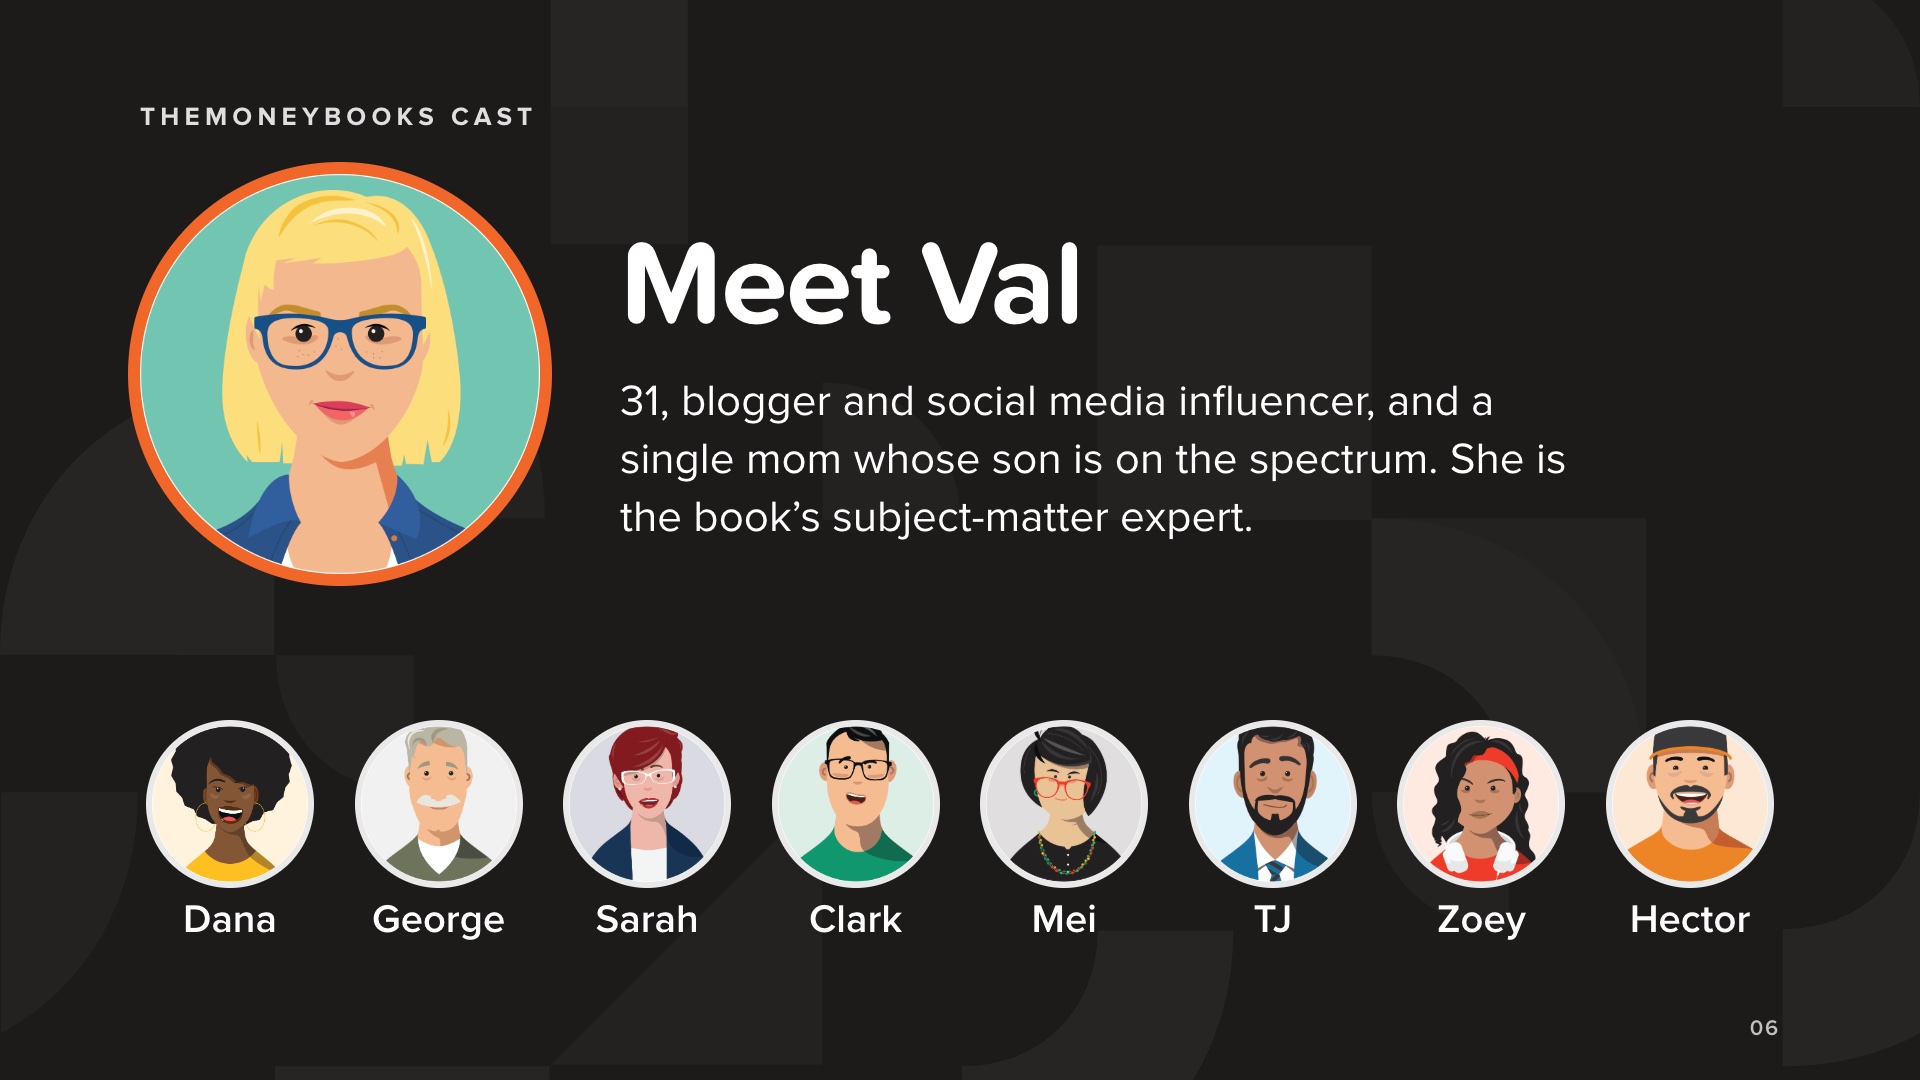
Comme tous les ouvrages de la série TheMoneyBooks, celui-ci met en scène plusieurs personnages.
Val mène la conversation. Âgée de 31 ans, blogueuse et influenceuse sur les réseaux sociaux, c’est une mère célibataire dont le fils est autiste. Elle est l’experte en la matière de ce livre.
Les autres personnages apprennent à ses côtés et posent les questions que de nombreuses familles n’osent pas poser : Dana, 42 ans, directrice d’hôpital ; George, 67 ans, officier à la retraite ; Sarah, 49 ans, agent immobilier ; Clark, 36 ans, chauffeur de VTC ; Mei, 56 ans, professeure d’histoire ; TJ, 32 ans, commercial dans le secteur médical ; Zoey, 19 ans, étudiante à l’université ; et Hector, 28 ans, restaurateur.
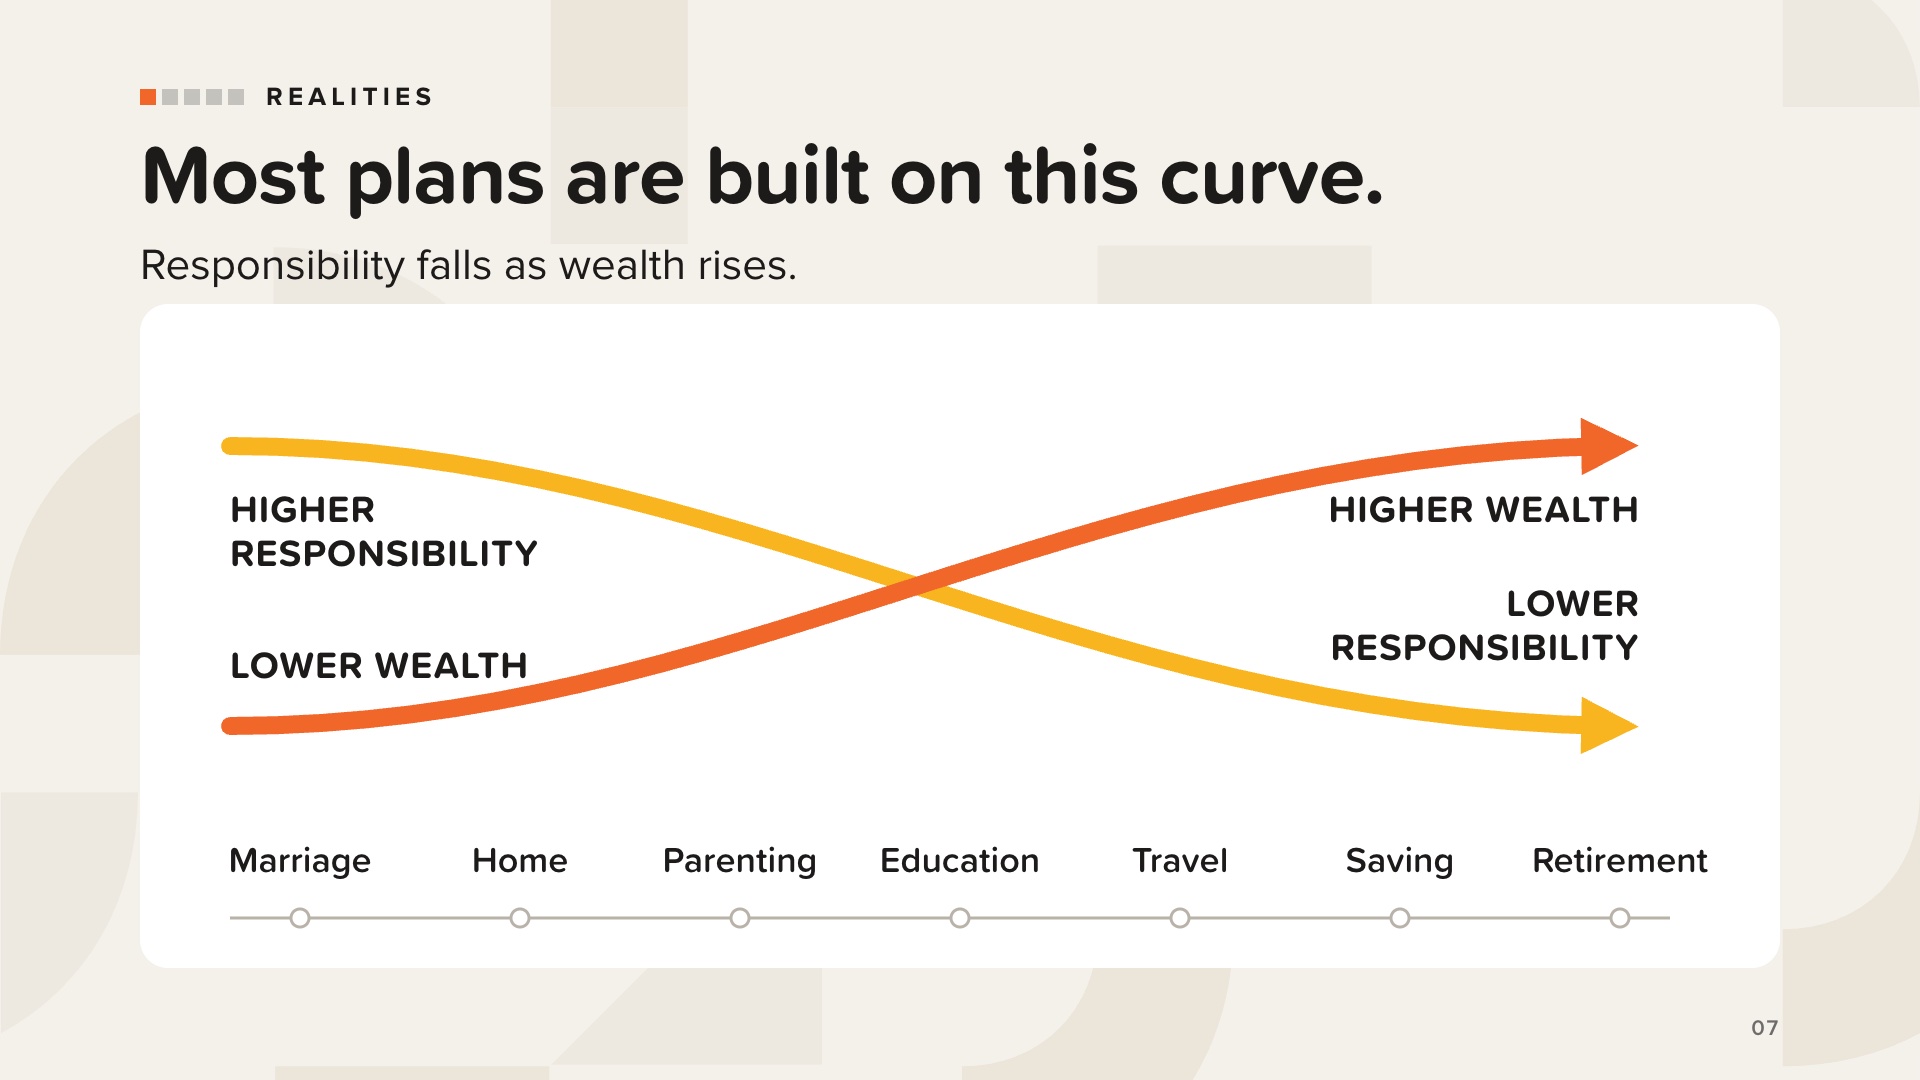
Presque tous les plans financiers aux États-Unis reposent sur cette courbe.
Lorsque les enfants sont jeunes, les parents assument la plus grande part de responsabilité alors qu’ils disposent du moins de patrimoine. Les enfants grandissent, la carrière prend de l’ampleur, l’épargne s’accumule. Les parents s’attendent à ce que leurs responsabilités financières diminuent à mesure que leur patrimoine augmente, et ils espèrent que leurs enfants deviendront financièrement autonomes et fonderont leur propre famille.
C’est la courbe en X traditionnelle : une responsabilité décroissante (jaune) et un patrimoine croissant (orange).
[Passez à la suite pour montrer ce qui change pour les familles ayant des enfants en situation de handicap.]
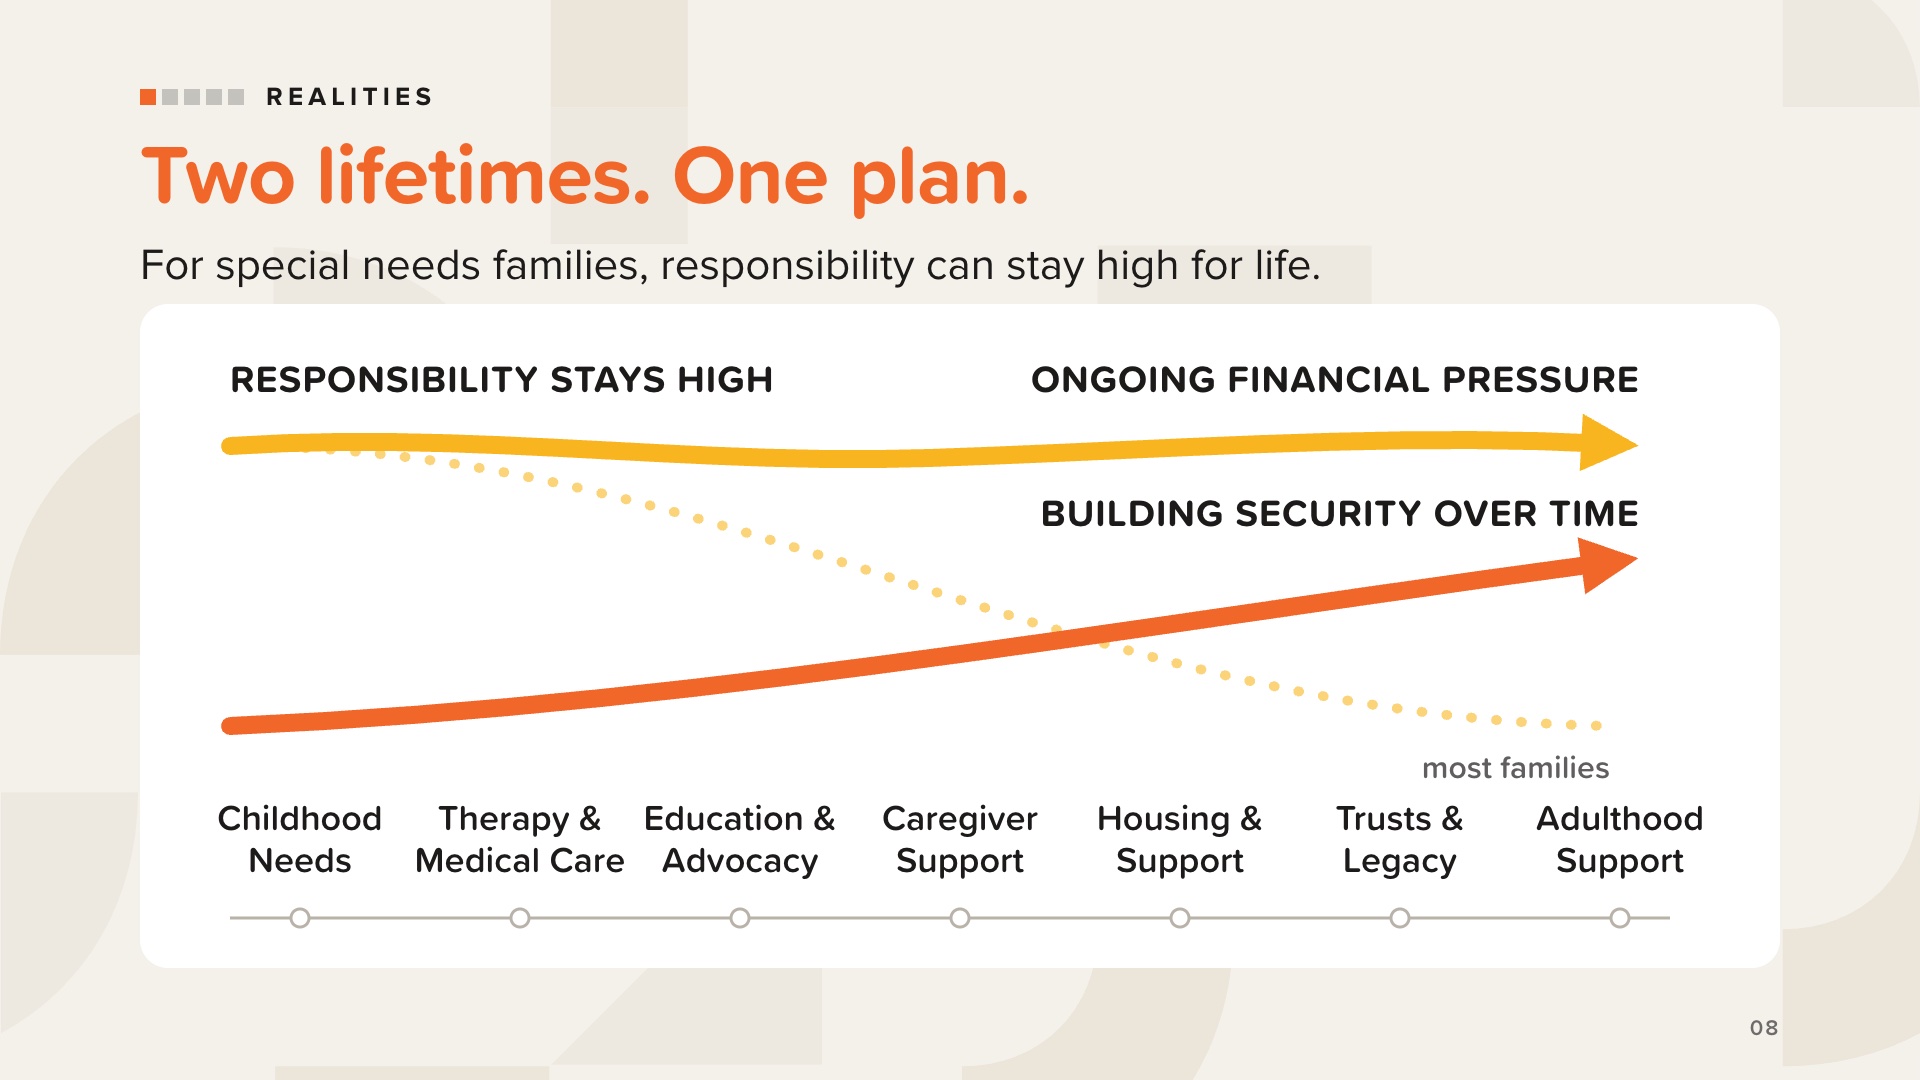
Pour les parents d’enfants en situation de handicap, la situation est différente. La courbe qui descend pour les autres familles peut rester élevée toute la vie.
En plus de ce que la plupart des parents prévoient, de nombreuses familles doivent également faire face à des frais supplémentaires liés aux consultations médicales, aux médicaments, aux séjours à l’hôpital et aux interventions chirurgicales ; aux thérapies ; aux programmes éducatifs individualisés ; aux services d’aide à domicile ; aux équipements spécialisés ; ainsi qu’aux aménagements du logement et du véhicule.
Ces parents doivent donc mener deux vies de front. Ils assument aujourd’hui des coûts de vie et des frais médicaux plus élevés, et ils planifient deux parcours de vie : le leur et celui de leur enfant.
La ligne pointillée correspond à la courbe de la diapositive précédente : la diminution des responsabilités à laquelle s’attendent la plupart des familles. Indiquez-la, puis la ligne jaune qui reste élevée.
Comme le dit le livre, c’est la charge financière la plus lourde qu’une famille puisse avoir à assumer, mais elle s’accompagne également d’une réponse. Deux vies. Un seul plan. Tel est l’objectif de ce livre.
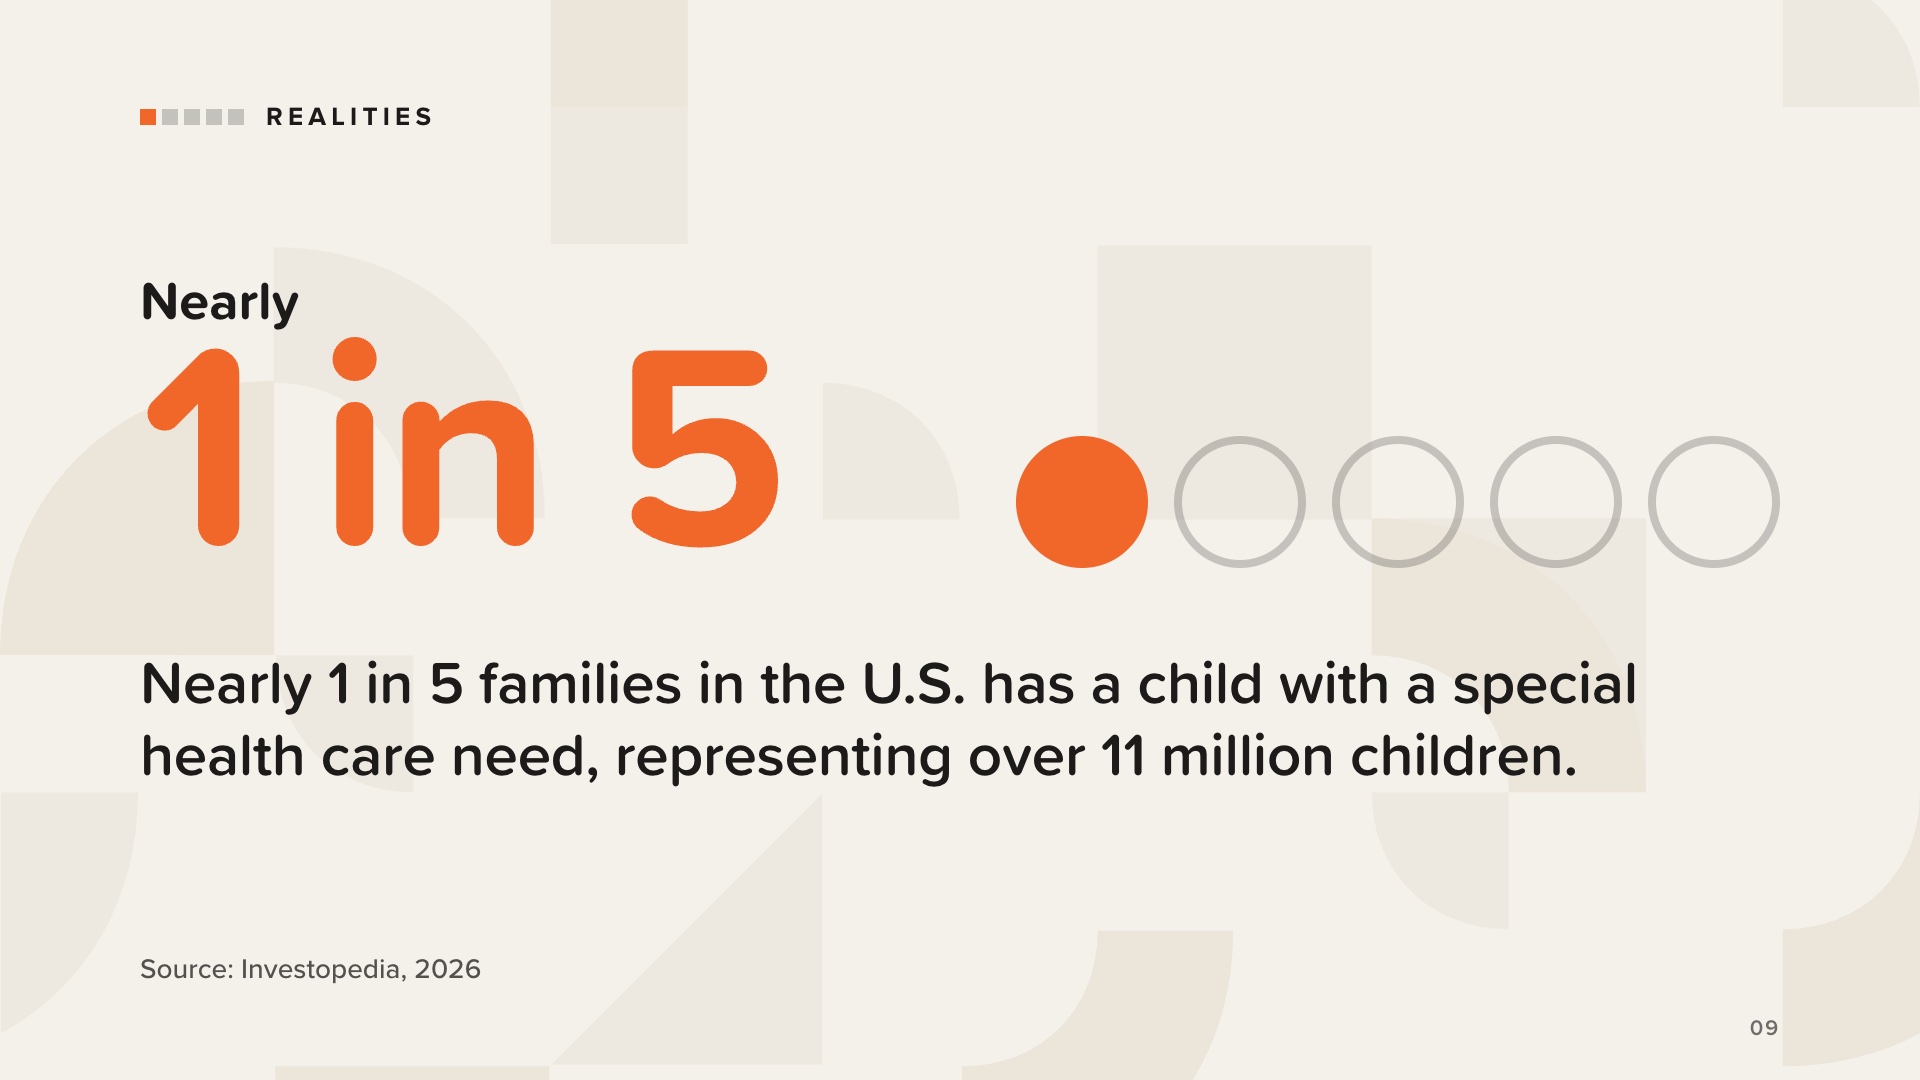
Commençons par le nombre de familles concernées. Près d’une famille sur cinq aux États-Unis compte un enfant ayant des besoins particuliers en matière de santé, ce qui représente plus de 11 millions d’enfants.
Si vous êtes ici aujourd’hui parce que vous aimez l’un de ces enfants, vous êtes loin d’être seul.
Utilisez exactement cette formulation ; c’est le chiffre cité dans le livre.
Source : Investopedia, « Planification financière pour les familles confrontées au handicap : un guide essentiel », Matt Ryan Webber (6 janvier 2026).
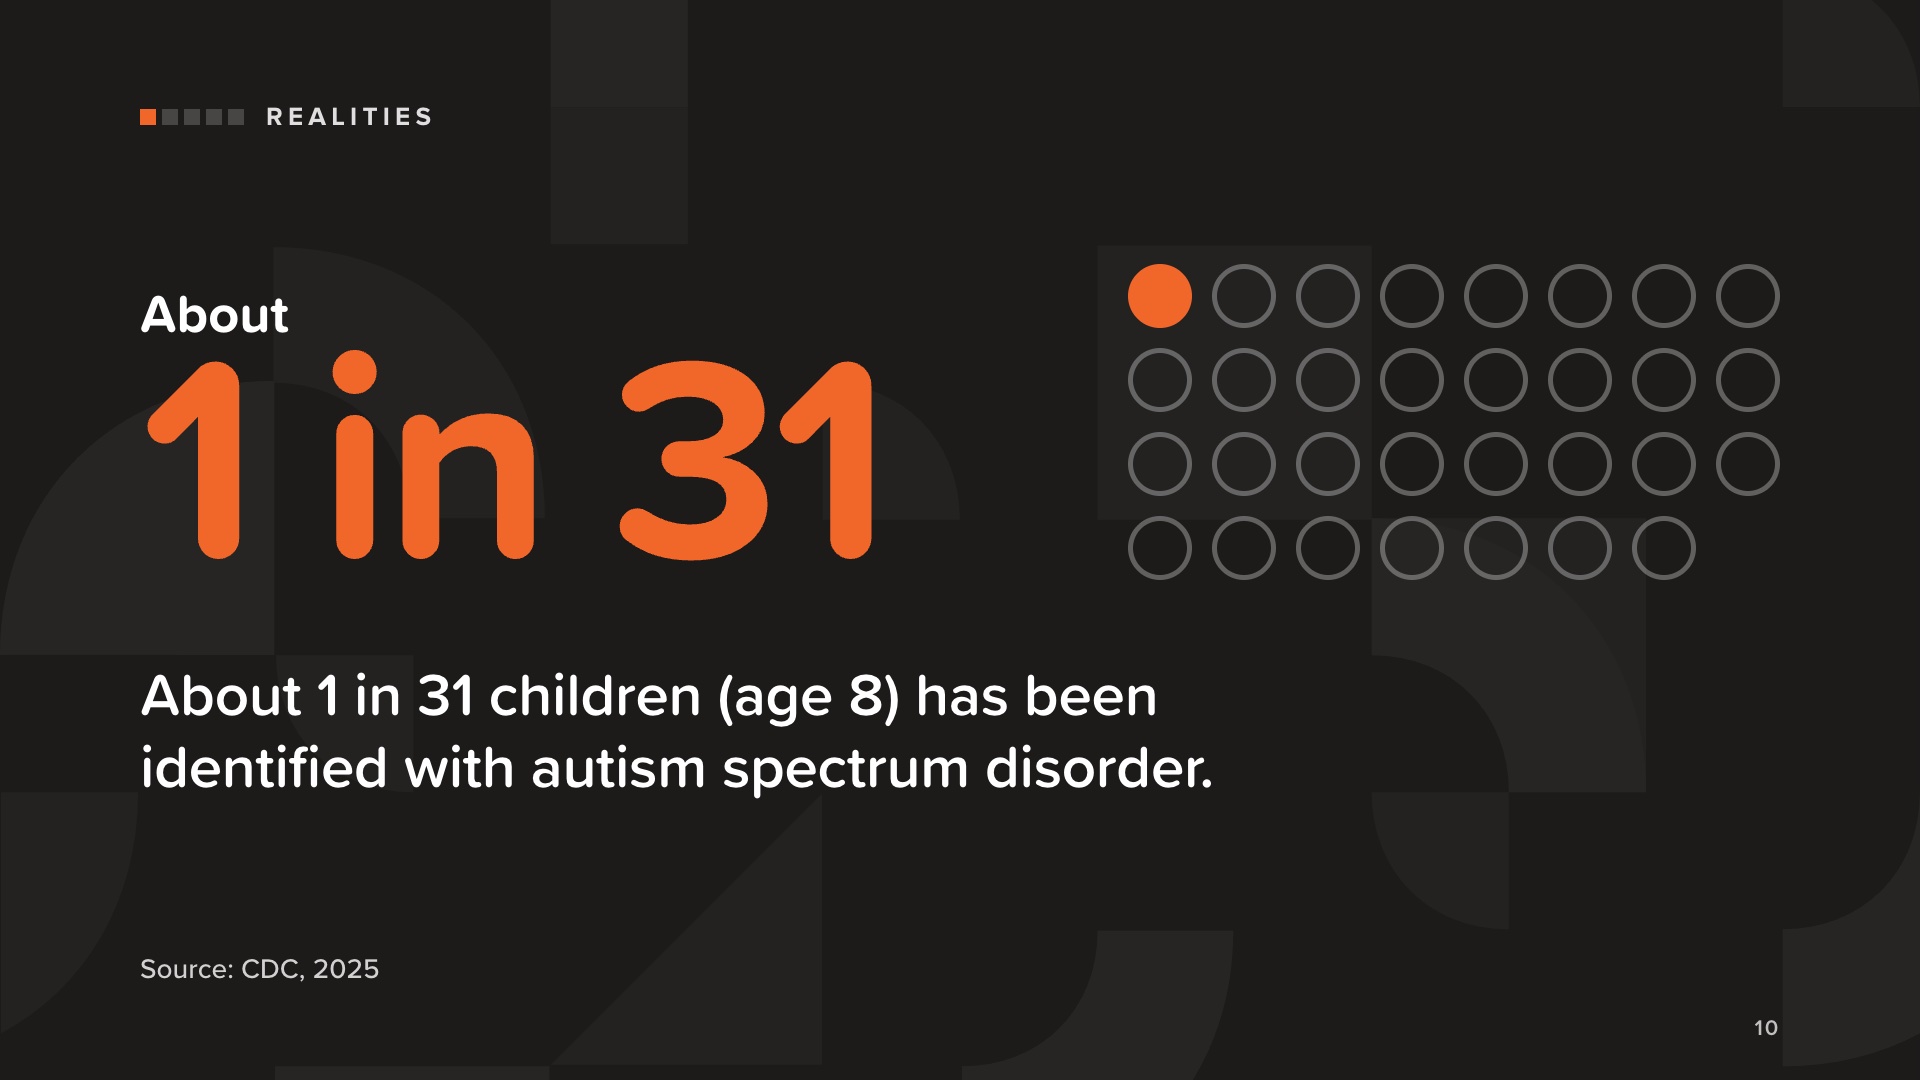
Environ 1 enfant sur 31 (âgé de 8 ans) présente un trouble du spectre autistique. Dans le livre, le fils de Val est atteint d’un trouble du spectre autistique.
Privilégiez une formulation centrée sur la personne : « un enfant autiste » ou « un enfant atteint d’un trouble du spectre autistique ». Évitez des expressions telles que « souffre de ».
Source : Centres pour le contrôle et la prévention des maladies (CDC), « Prévalence et dépistage précoce des troubles du spectre autistique chez les enfants âgés de 4 à 8 ans — Réseau ADDM, 16 sites, États-Unis, 2022 », MMWR Surveillance Summaries 74(SS-2), 17 avril 2025.
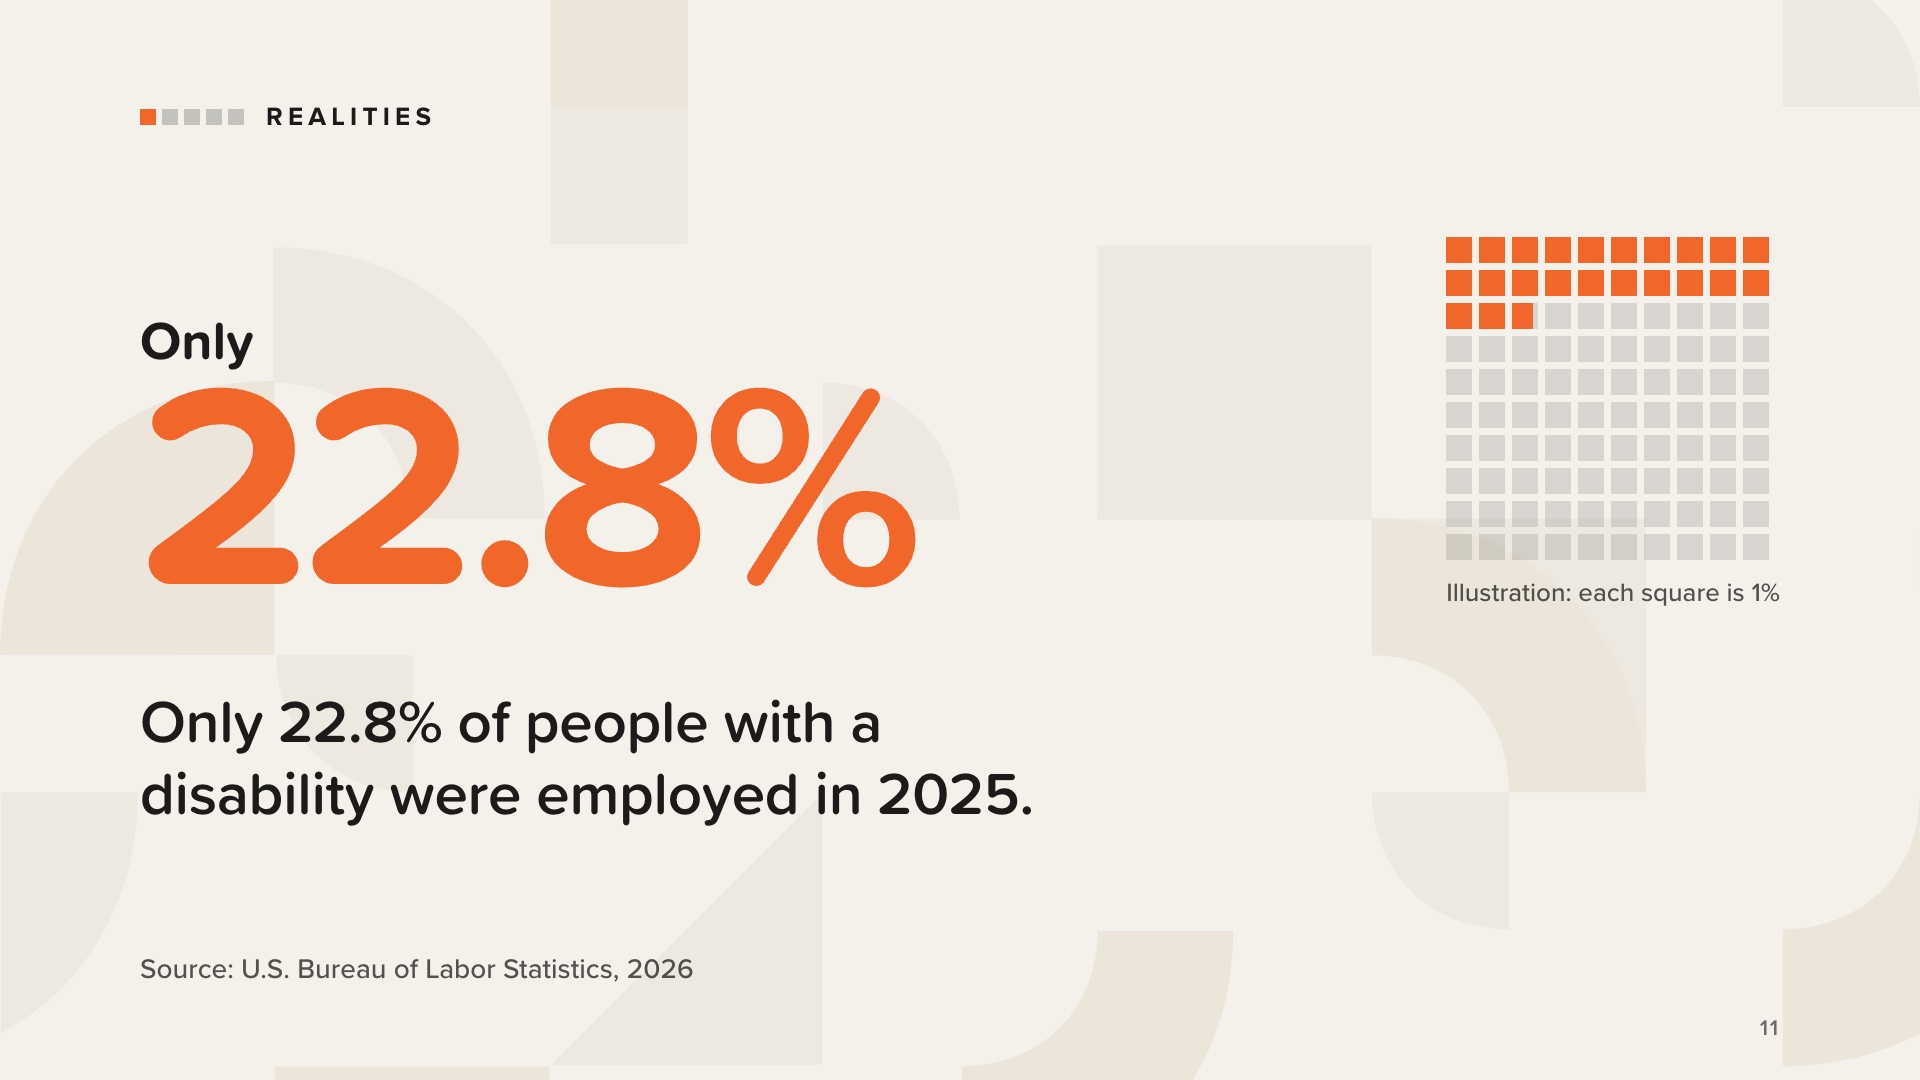
Pour de nombreuses familles, cette responsabilité se prolonge bien au-delà de l’enfance. Seules 22,8 % des personnes en situation de handicap avaient un emploi en 2025.
Cela signifie que de nombreux adultes en situation de handicap dépendent des prestations de l’État, de leur famille et d’autres ressources pour subvenir à leurs besoins quotidiens et bénéficier de soins de santé, tant pendant leur enfance qu’à l’âge adulte. C’est pourquoi ce plan doit couvrir deux vies.
Les carrés représentent tous le même chiffre : chacun correspond à 1 % des personnes en situation de handicap.
Source : Bureau américain des statistiques du travail, « Personnes en situation de handicap : caractéristiques de la population active — 2025 », communiqué de presse USDL-26-0364, 3 mars 2026.
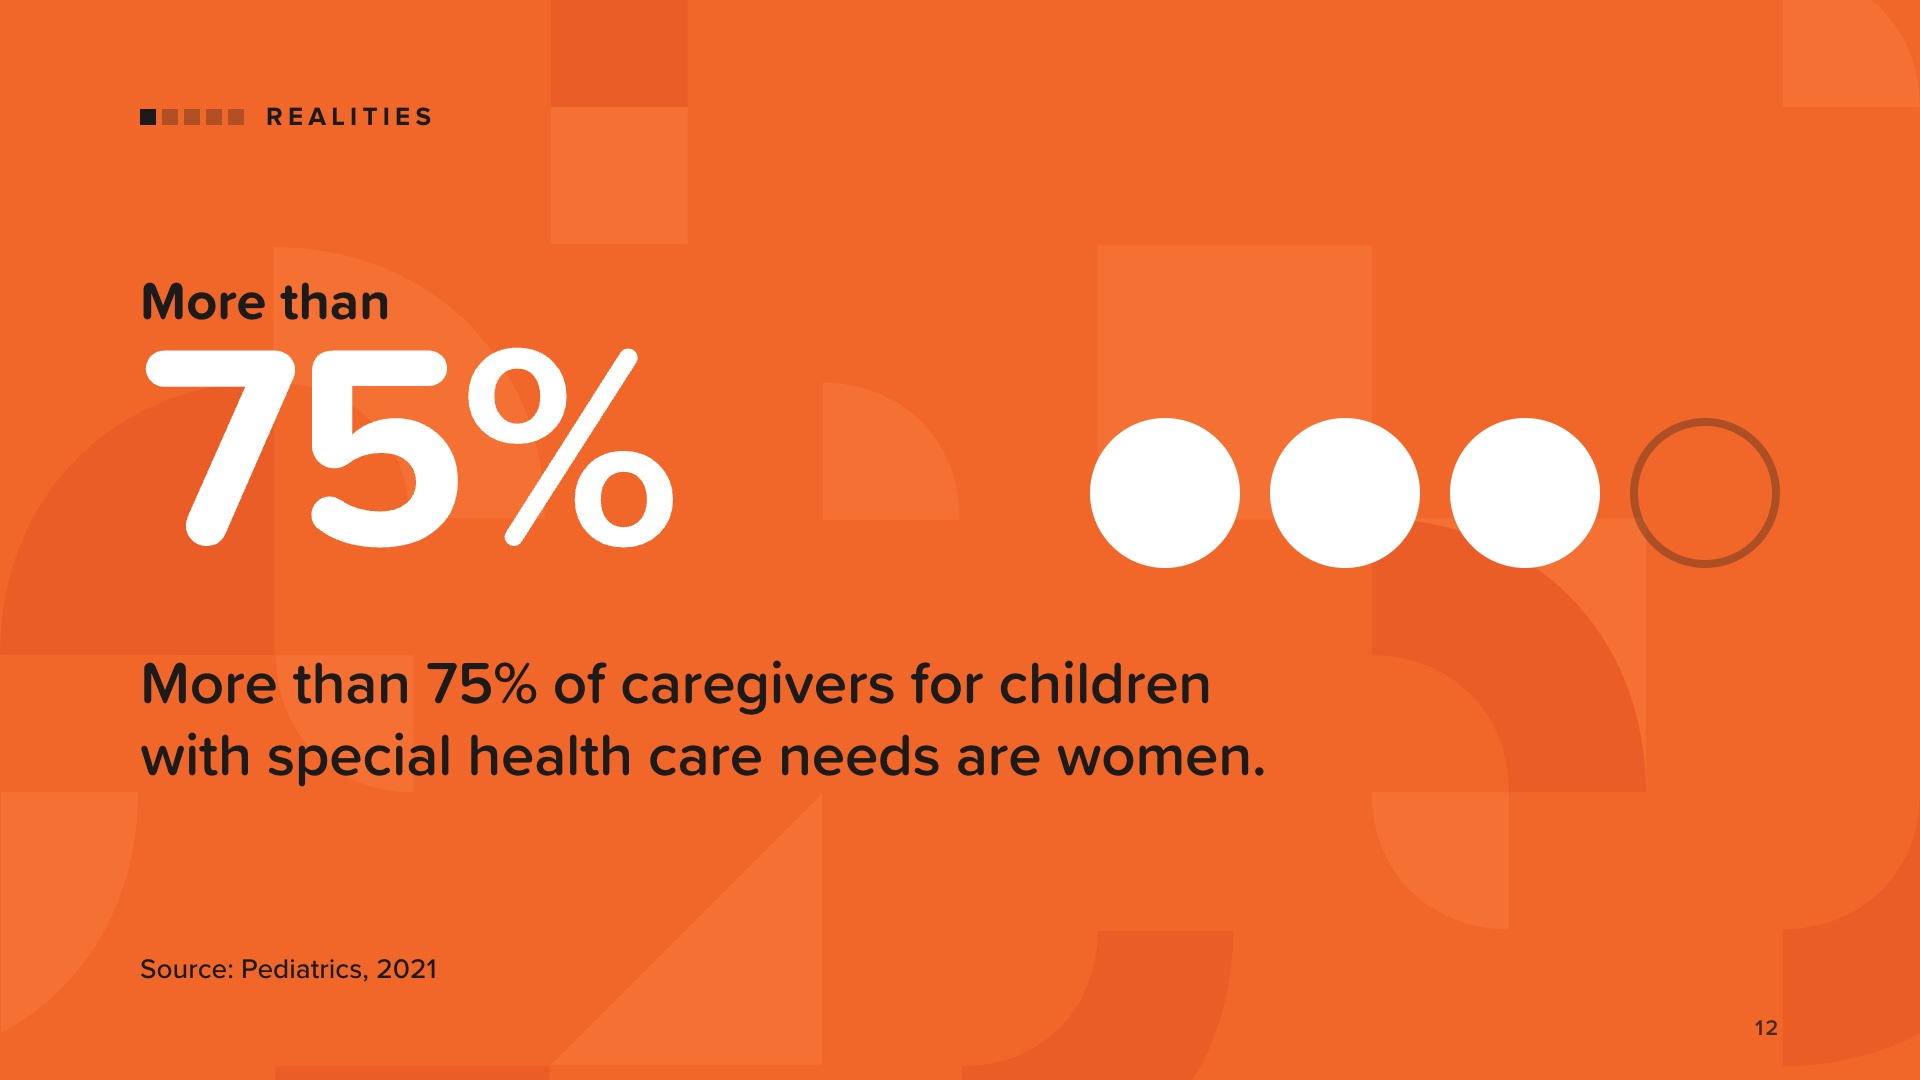
S'occuper d'un enfant ayant des besoins particuliers demande du temps : rendez-vous médicaux, séances de thérapie, réunions scolaires et, parfois, une surveillance constante. De nombreuses structures d'accueil ne peuvent pas accueillir d'enfants ayant des besoins particuliers, et les services de garde privés peuvent coûter plus cher que ne le permettent la plupart des budgets.
Ainsi, l'un des parents cherche souvent un emploi plus flexible, travaille à temps partiel ou quitte complètement le marché du travail. En général, ce parent est la mère. Plus de 75 % des personnes qui s'occupent d'enfants ayant des besoins particuliers en matière de santé sont des femmes.
Source : Foster, Chorniy, Kwon, Kan, Heard-Garris et Davis, « Children With Special Health Care Needs and Forgone Family Employment », Pediatrics 148(3), septembre 2021. (Le chiffre avancé par l’étude est de 76,4 %.)
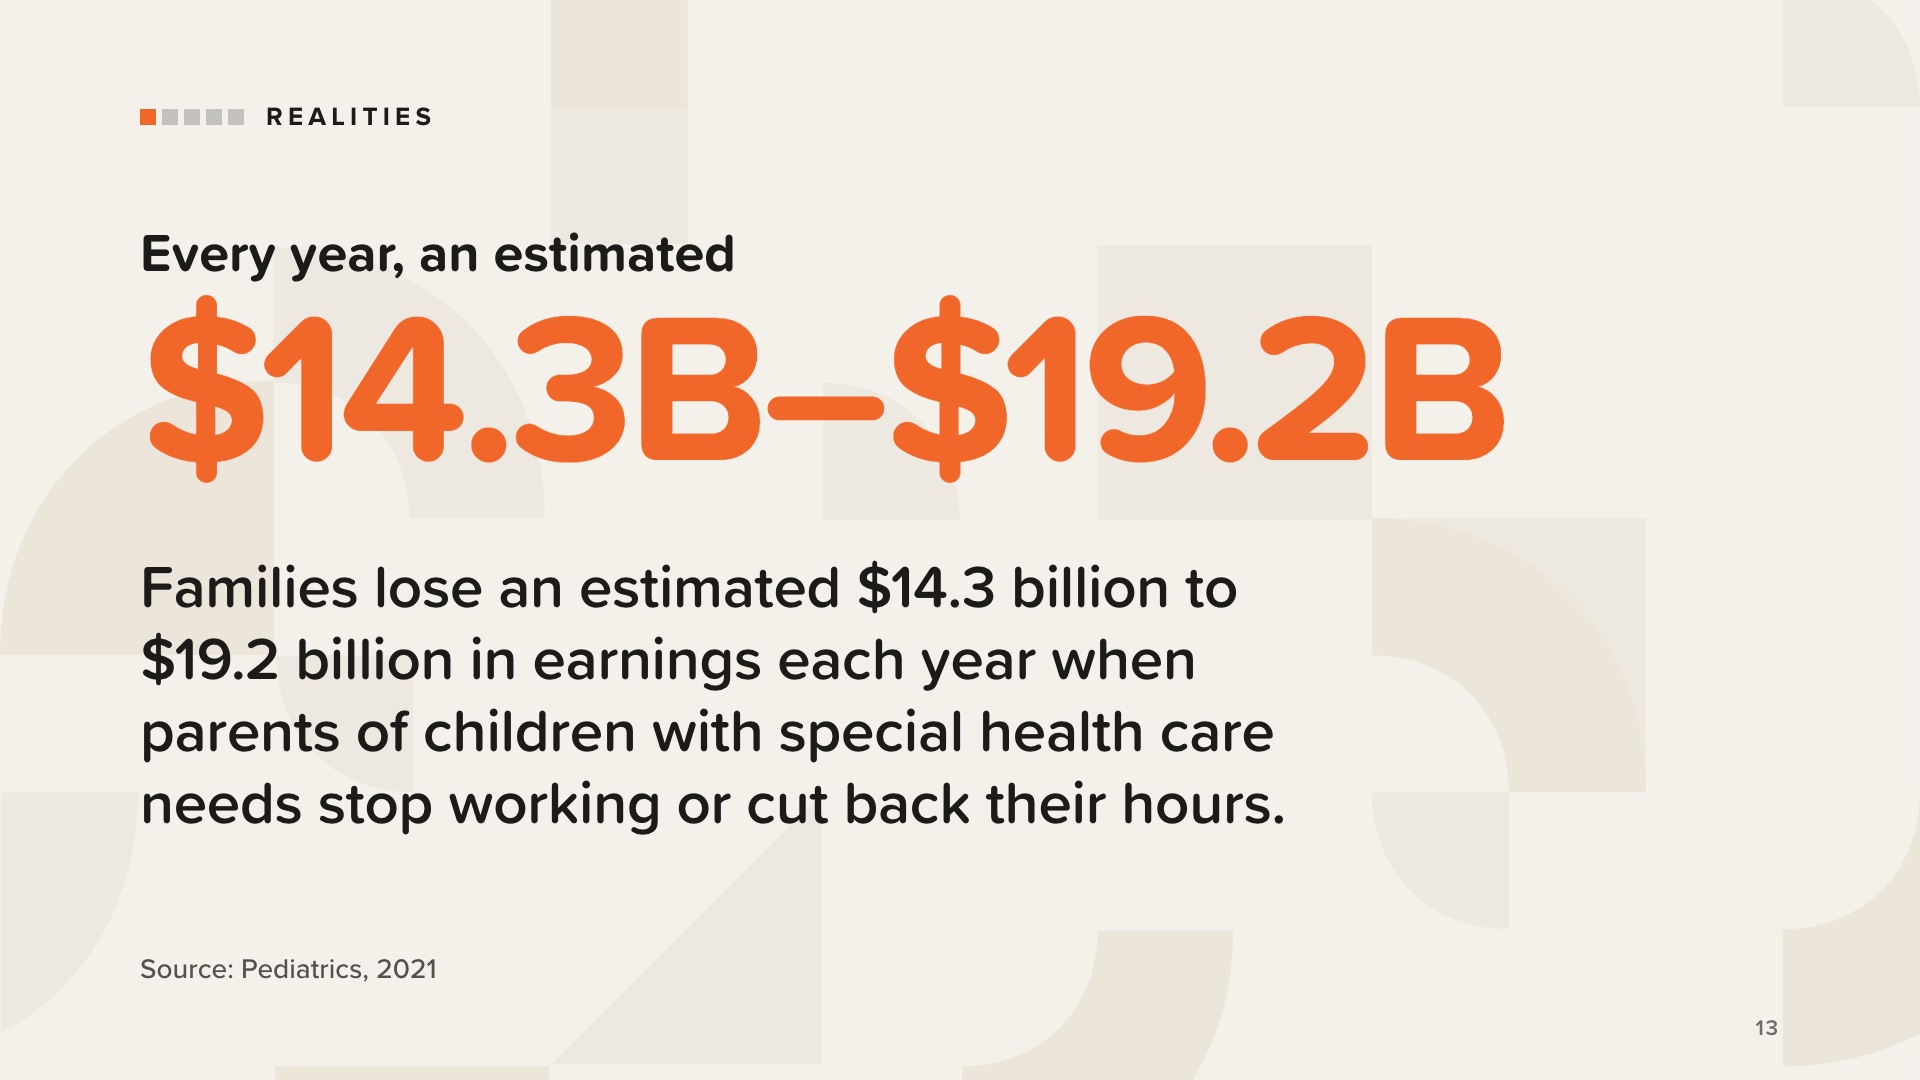
Lorsqu’un parent cesse de travailler, la famille perd bien plus qu’un simple salaire. L’ouvrage énumère tout ce qui peut également être perdu : les cotisations de retraite, les abondements de l’employeur, l’historique des revenus pris en compte pour la Sécurité sociale, les prestations de santé, la dynamique de carrière, les réseaux professionnels et la croissance future des revenus.
Ces pertes ne sont peut-être pas perceptibles immédiatement, mais elles s’accumulent au fil des années.
L’ouvrage propose également des questions à se poser avant de prendre une décision : quel est le revenu net réel ? Quels avantages seraient perdus ? Quel est le coût à long terme pour la carrière ? Qu’en est-il de la sécurité financière à la retraite ? Quels sont les risques liés à un seul revenu ? Comment les prestations futures destinées aux proches sont-elles affectées ? Existe-t-il d’autres options, comme des horaires flexibles ?
Source : Foster et al., « Children With Special Health Care Needs and Forgone Family Employment », Pediatrics 148(3), septembre 2021.
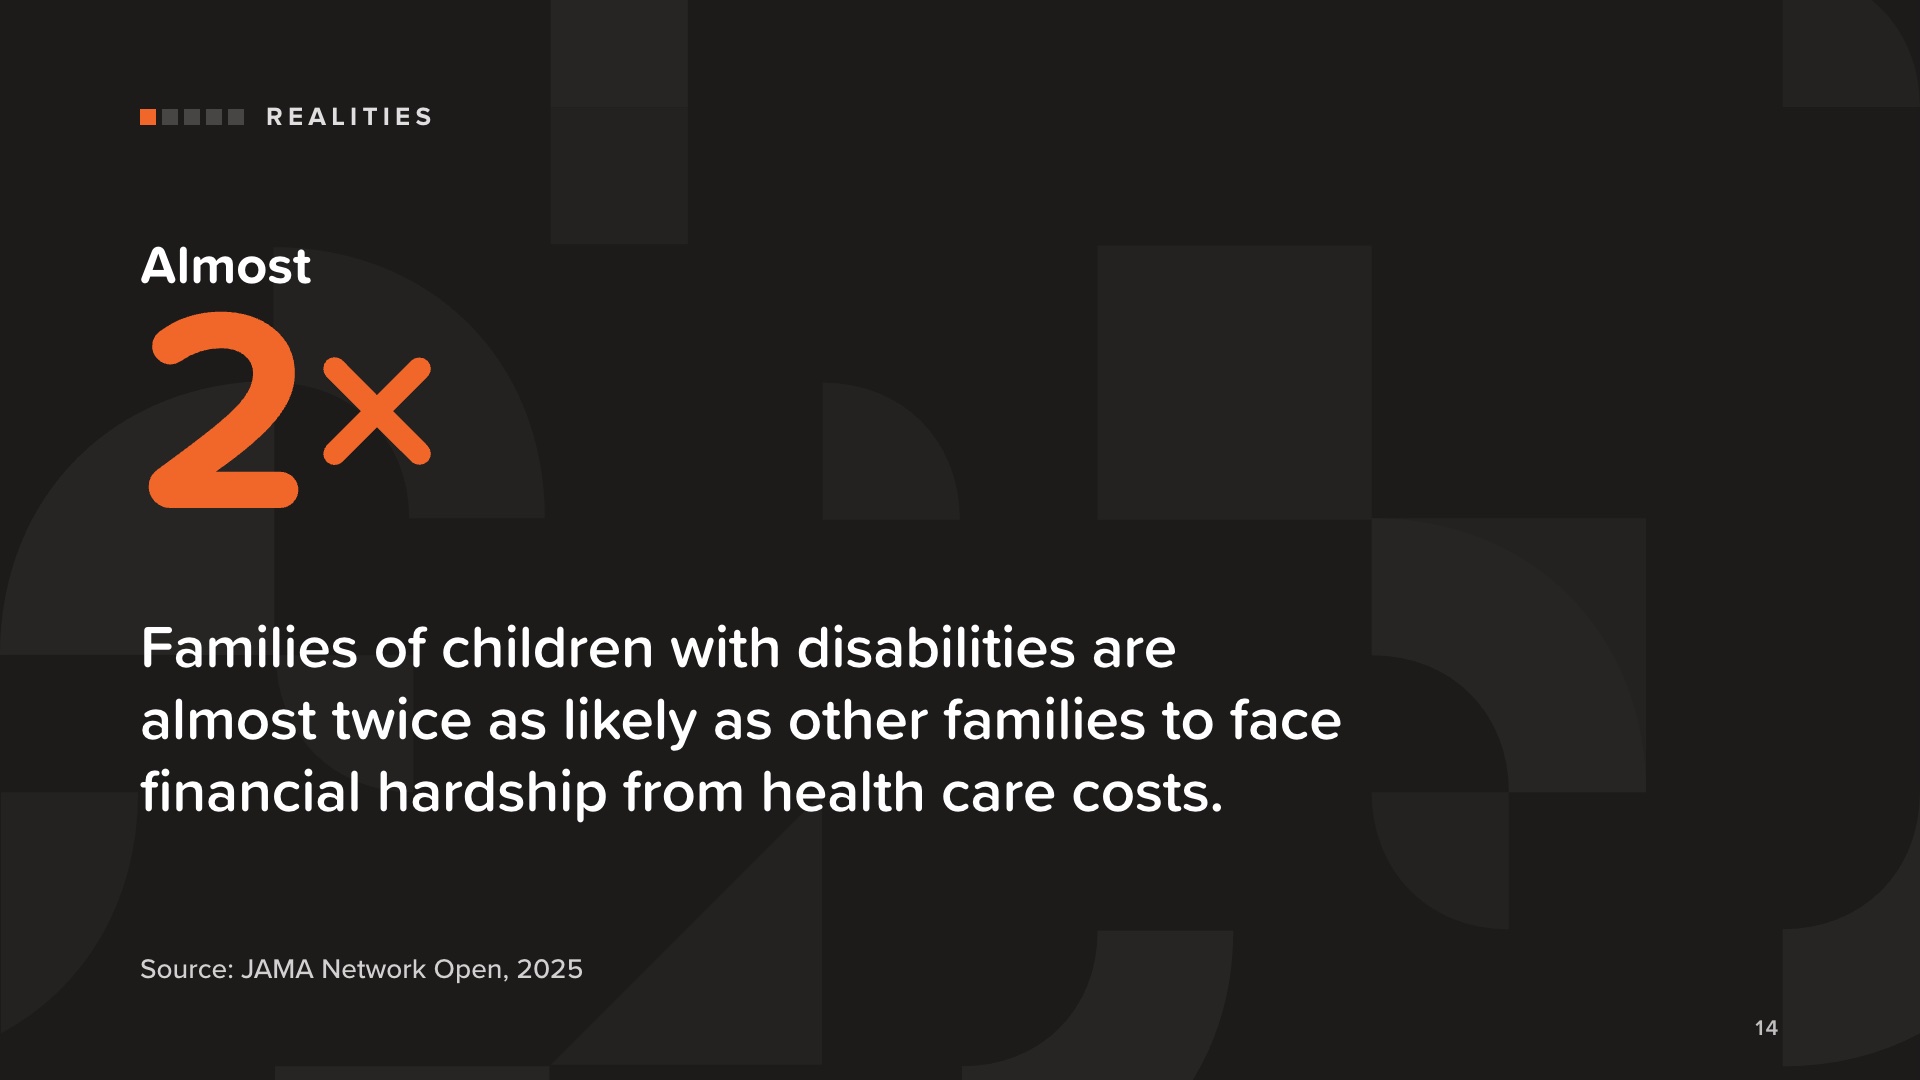
Les familles d’enfants en situation de handicap sont près de deux fois plus susceptibles que les autres familles de se retrouver confrontées à des difficultés financières liées aux frais de santé.
Disons-le clairement : ce n’est pas un échec personnel. C’est la réalité à laquelle sont confrontées de nombreuses familles, et c’est pourquoi l’éducation financière et la mise en place d’un plan revêtent une telle importance.
Respectez le libellé de la diapositive. N’ajoutez pas « perdent le sommeil » ni d’autres détails qui ne figurent pas dans l’étude.
Source : Houtrow, Shearer, McKernan, Kuhlthau et Agrawal, « Health Care Cost Concerns and Hardships for Families of Children With Disabilities », JAMA Network Open 8(4):e257826, 24 avril 2025.
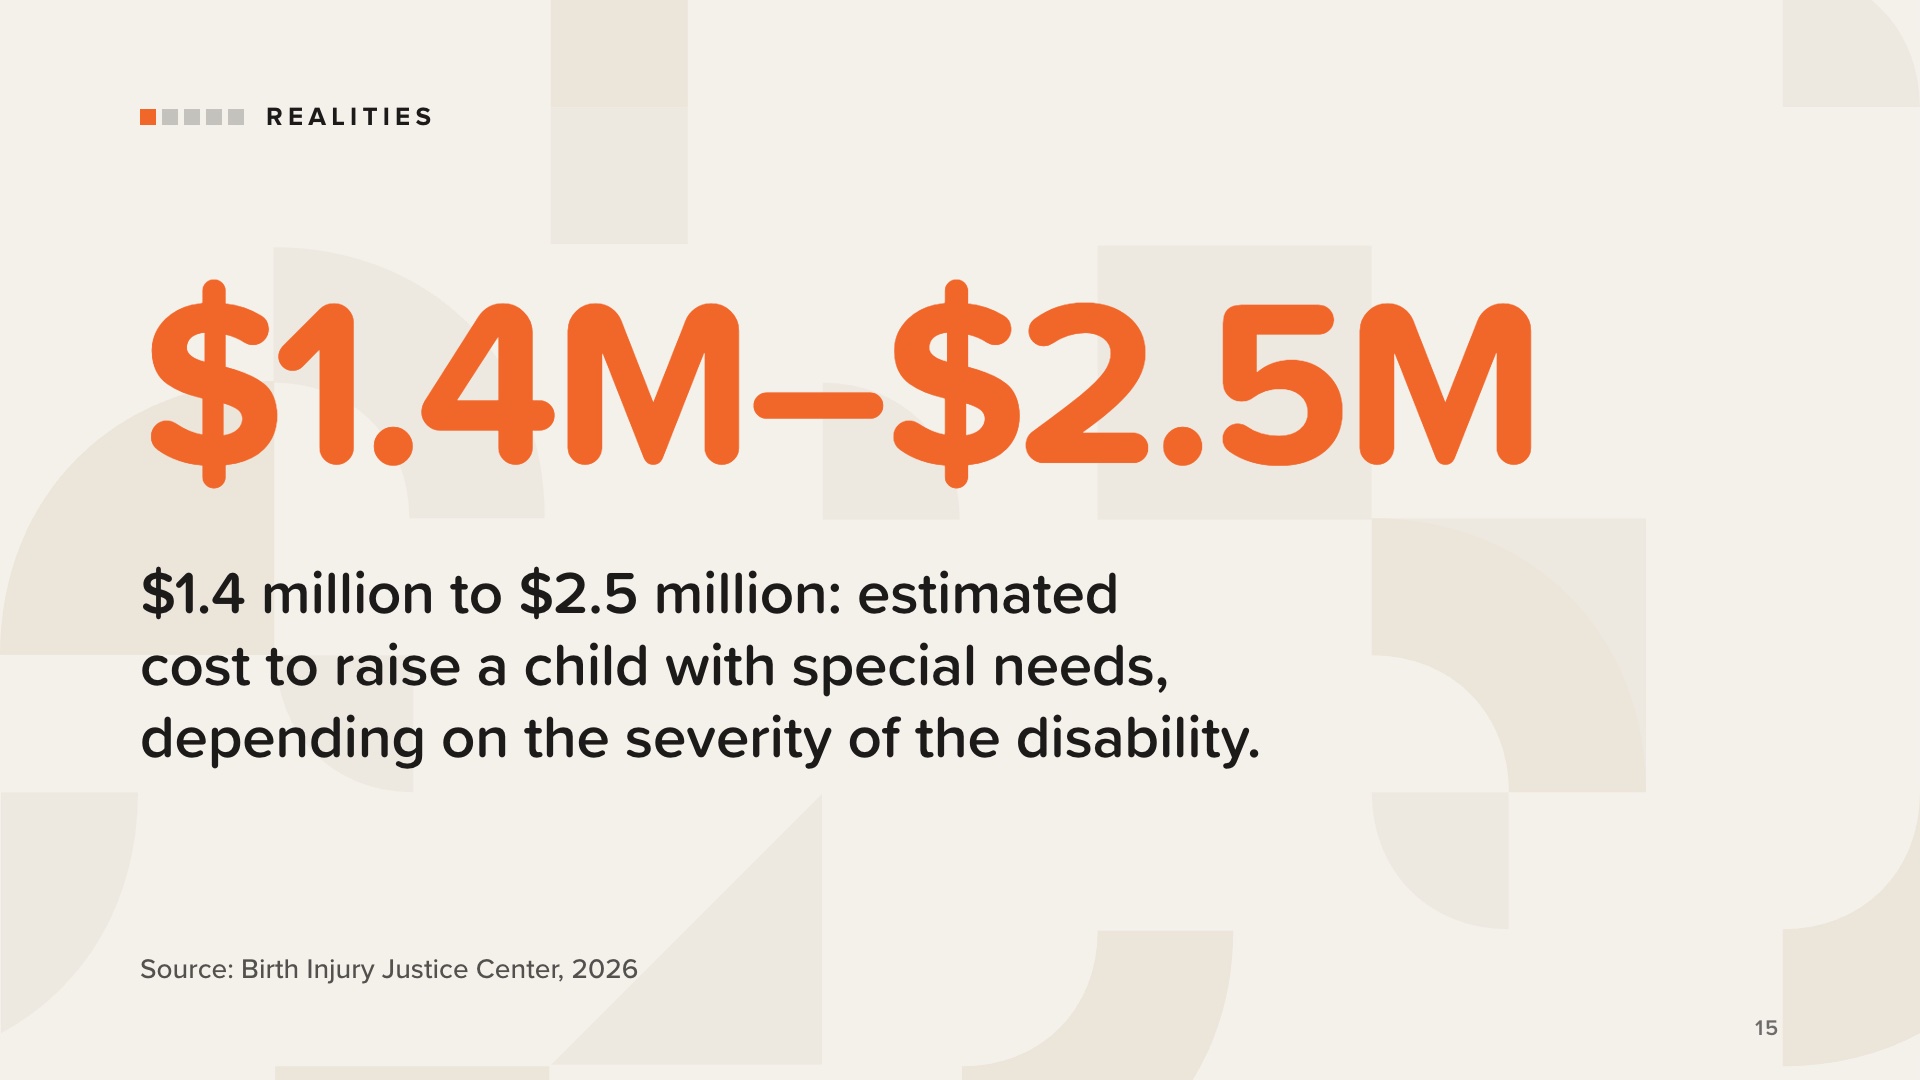
Le coût estimé pour élever un enfant ayant des besoins particuliers se situe entre 1,4 million et 2,5 millions de dollars, en fonction de la gravité du handicap.
Il s’agit d’une estimation, et non d’une prévision pour une famille en particulier.
Le but n’est pas d’effrayer qui que ce soit. La situation financière varie d’une famille à l’autre, c’est pourquoi un plan doit être élaboré en fonction de votre situation personnelle.
Source : Birth Injury Justice Center, « Financial Support for Children With Disabilities », Katie Lavender, infirmière diplômée d’État (5 janvier 2026).
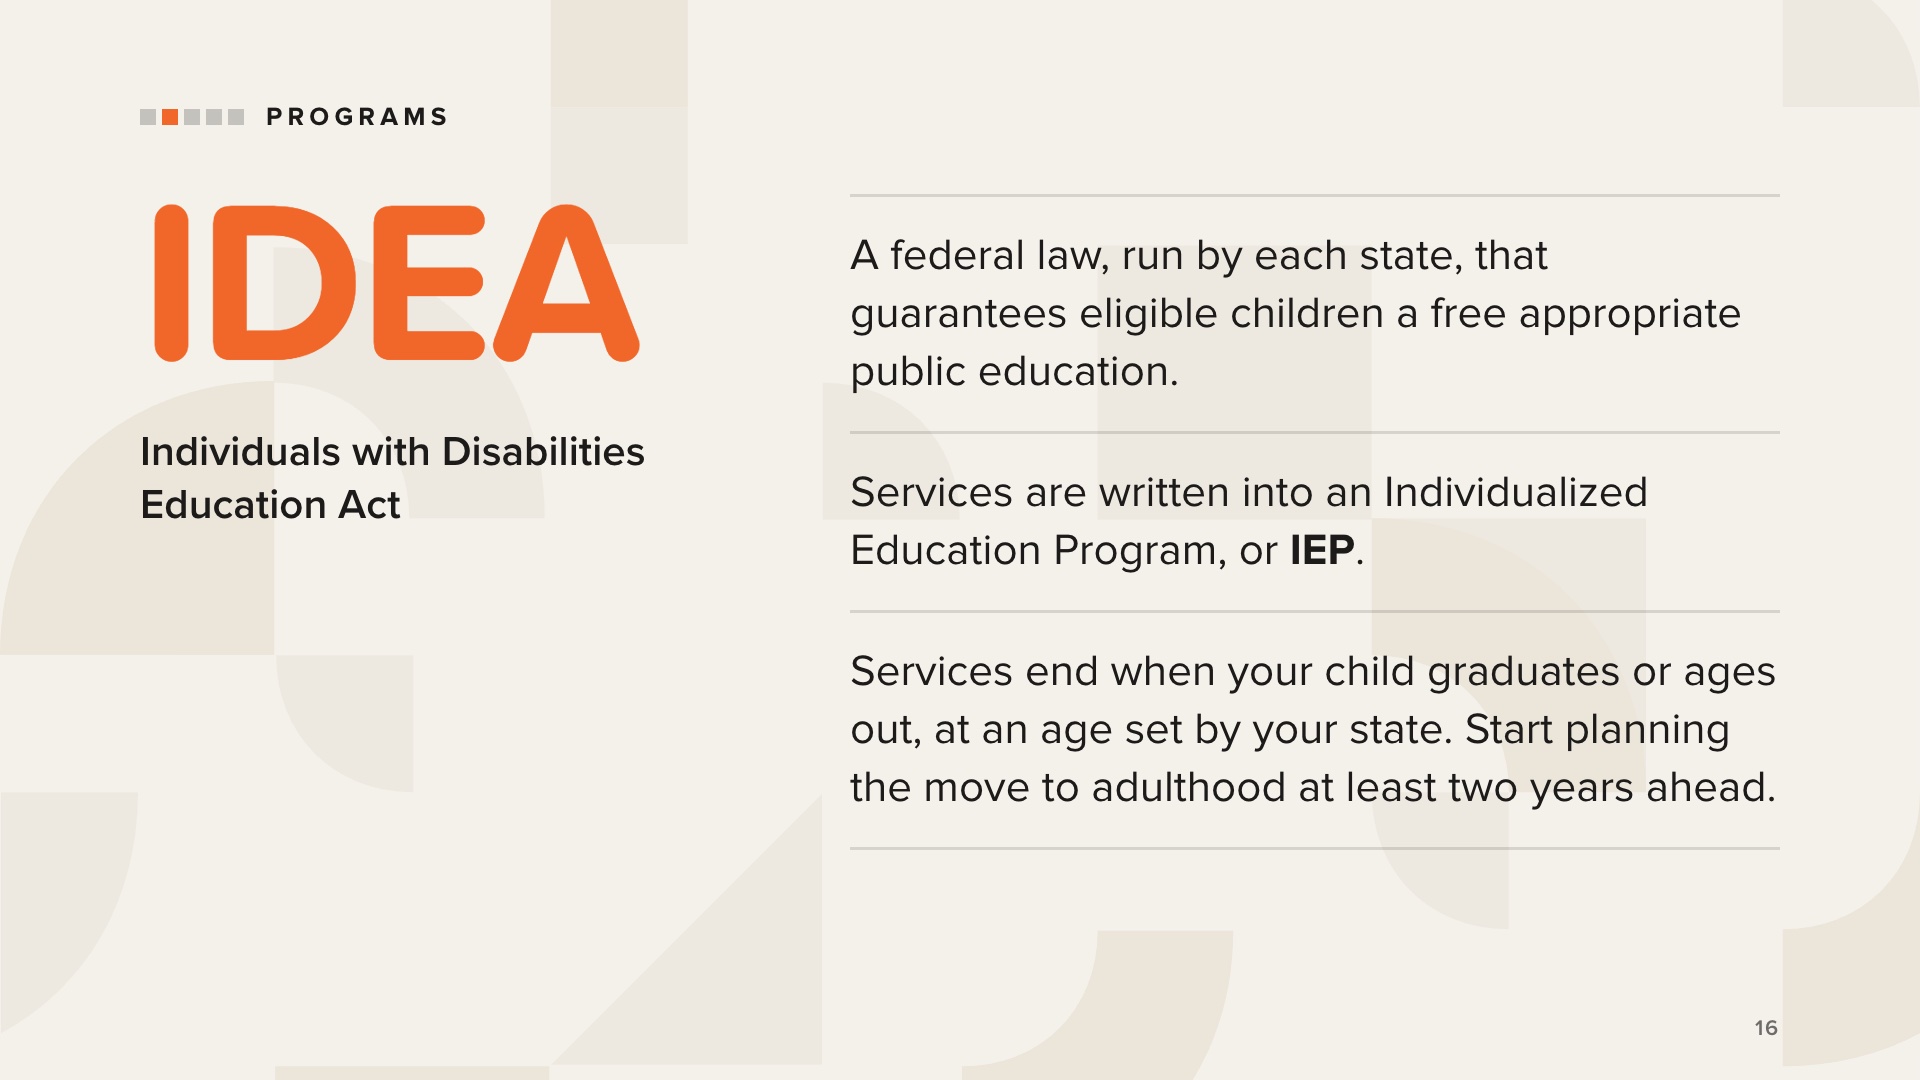
Passons maintenant aux programmes gouvernementaux, en termes simples. Une aide existe. Mais elle peut parfois être difficile à trouver et à conserver.
L’IDEA (Individuals with Disabilities Education Act), ou loi sur l’éducation des personnes handicapées, est une loi fédérale mise en œuvre par les États. Elle garantit une éducation publique gratuite et adaptée, dans l’environnement le moins restrictif possible, aux enfants handicapés éligibles. Elle couvre l’intervention précoce pour les nourrissons et les tout-petits, ainsi que les services d’éducation spécialisée pendant la scolarité.
Les services sont principalement dispensés dans le cadre d’un PEI (plan d’éducation individualisé), élaboré en collaboration avec les parents, les éducateurs et d’autres professionnels.
Voici le point essentiel. Ces services prennent fin lorsque votre enfant obtient son diplôme ou atteint l’âge limite, lequel varie selon votre État. Passé ce stade, la responsabilité principale des services éducatifs incombe à la famille. L’ouvrage recommande de se préparer à cette transition au moins deux ans avant la fin des services.
Chaque État dispose également d’un système de protection et de défense (Protection and Advocacy System) financé par le gouvernement fédéral, qui assure une défense juridique aux personnes en situation de handicap. Le National Disability Rights Network en dresse la liste.
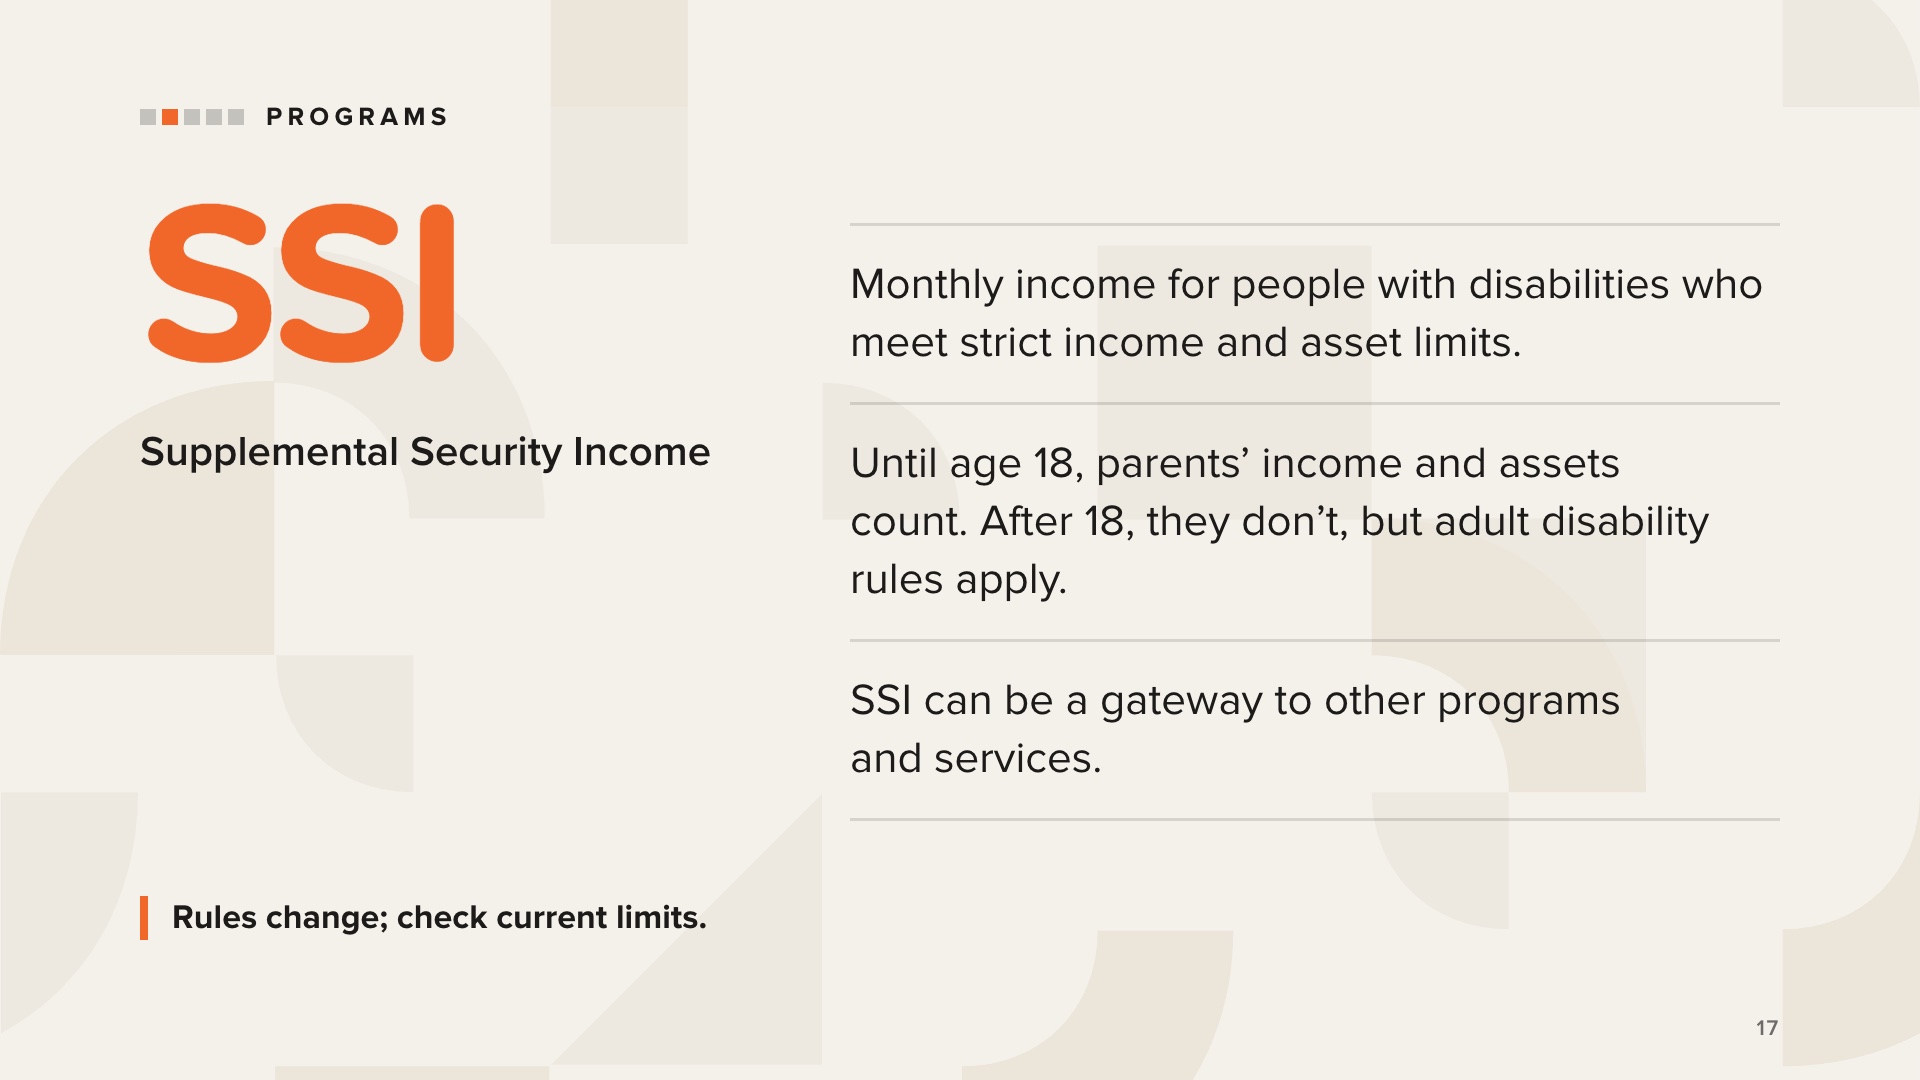
Le SSI (Supplemental Security Income) offre une aide financière mensuelle aux personnes qui remplissent ses critères d’éligibilité.
Il s’agit d’une aide « soumise à des conditions de ressources ». Jusqu’à ce qu’un enfant atteigne l’âge de 18 ans, les revenus et le patrimoine des parents sont pris en compte, et les plafonds sont très bas ; de ce fait, de nombreuses familles ne remplissent pas les conditions d’éligibilité tant que leur enfant est mineur.
À 18 ans, les revenus et le patrimoine des parents ne sont plus pris en compte. Mais la Sécurité sociale réexamine l’éligibilité en appliquant les règles relatives à l’invalidité des adultes. C’est ce que montre la diapositive suivante.
L’éligibilité au SSI ouvre souvent la voie à d’autres programmes et services.
Ne citez pas les plafonds financiers de mémoire, et ne dites jamais à quiconque s’il sera ou non éligible. Les règles et les plafonds changent ; orientez donc les familles vers le site de la Sécurité sociale (ssa.gov) et vers leurs propres professionnels pour obtenir les chiffres actualisés.
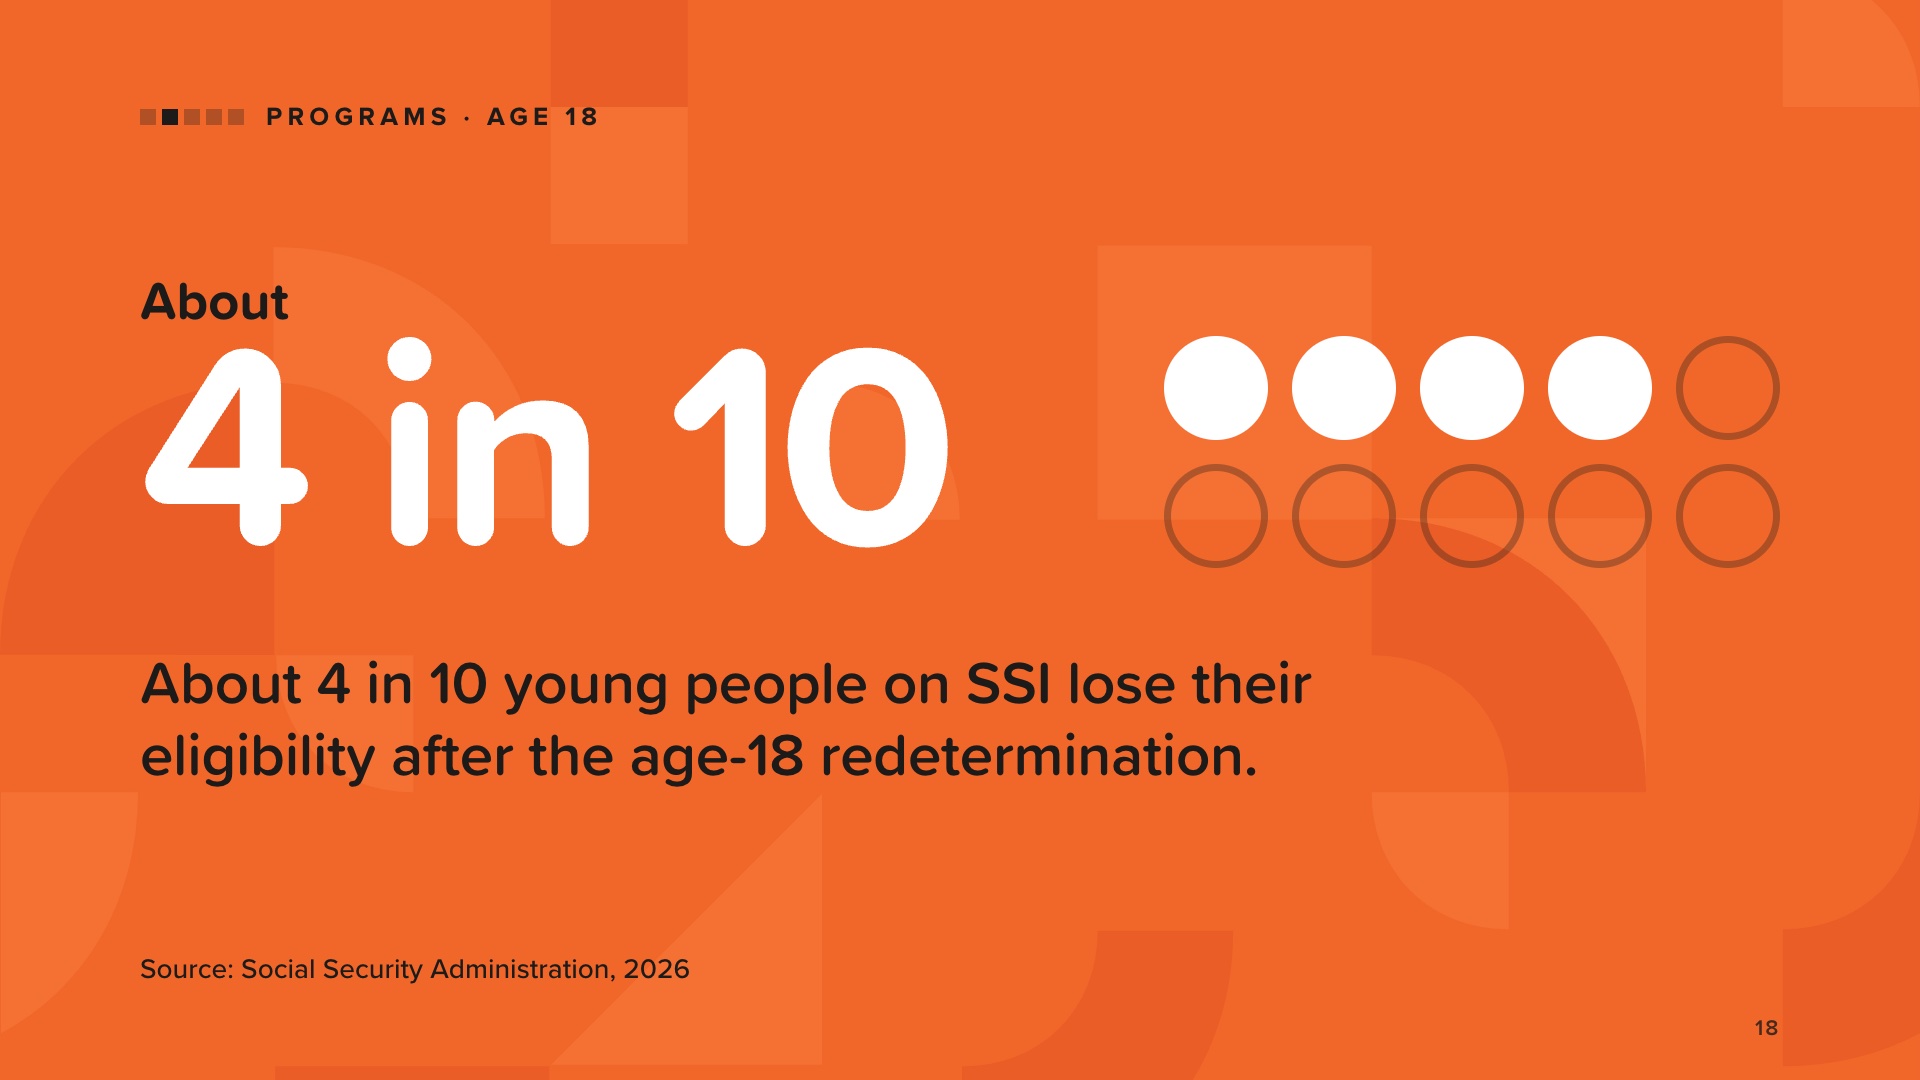
À 18 ans, la Sécurité sociale examine si un jeune peut continuer à percevoir le SSI, en appliquant les règles relatives au handicap chez l’adulte plutôt que celles applicables aux enfants. Cela implique de nouveaux formulaires et des pièces justificatives démontrant un handicap grave empêchant toute activité professionnelle significative.
Environ 4 jeunes bénéficiaires du SSI sur 10 perdent leur éligibilité à l’issue de la réévaluation à l’âge de 18 ans.
Ce que les familles doivent retenir : savoir que cette réévaluation approche et préparer les documents à l’avance. Le système de protection et de défense (Protection and Advocacy System) de chaque État peut apporter son aide en cas de recours concernant le SSI et de litiges relatifs aux prestations.
Utilisez l’expression « environ 4 sur 10 ». Si quelqu’un vous interroge sur un chiffre différent, il s’agit là des données les plus récentes de la Sécurité sociale (Rapport annuel 2026 sur le SSI).
Source : Administration de la Sécurité sociale, « Rapport annuel 2026 sur le programme de revenu supplémentaire de sécurité (SSI) », tableau V.D4, 22 juillet 2026.
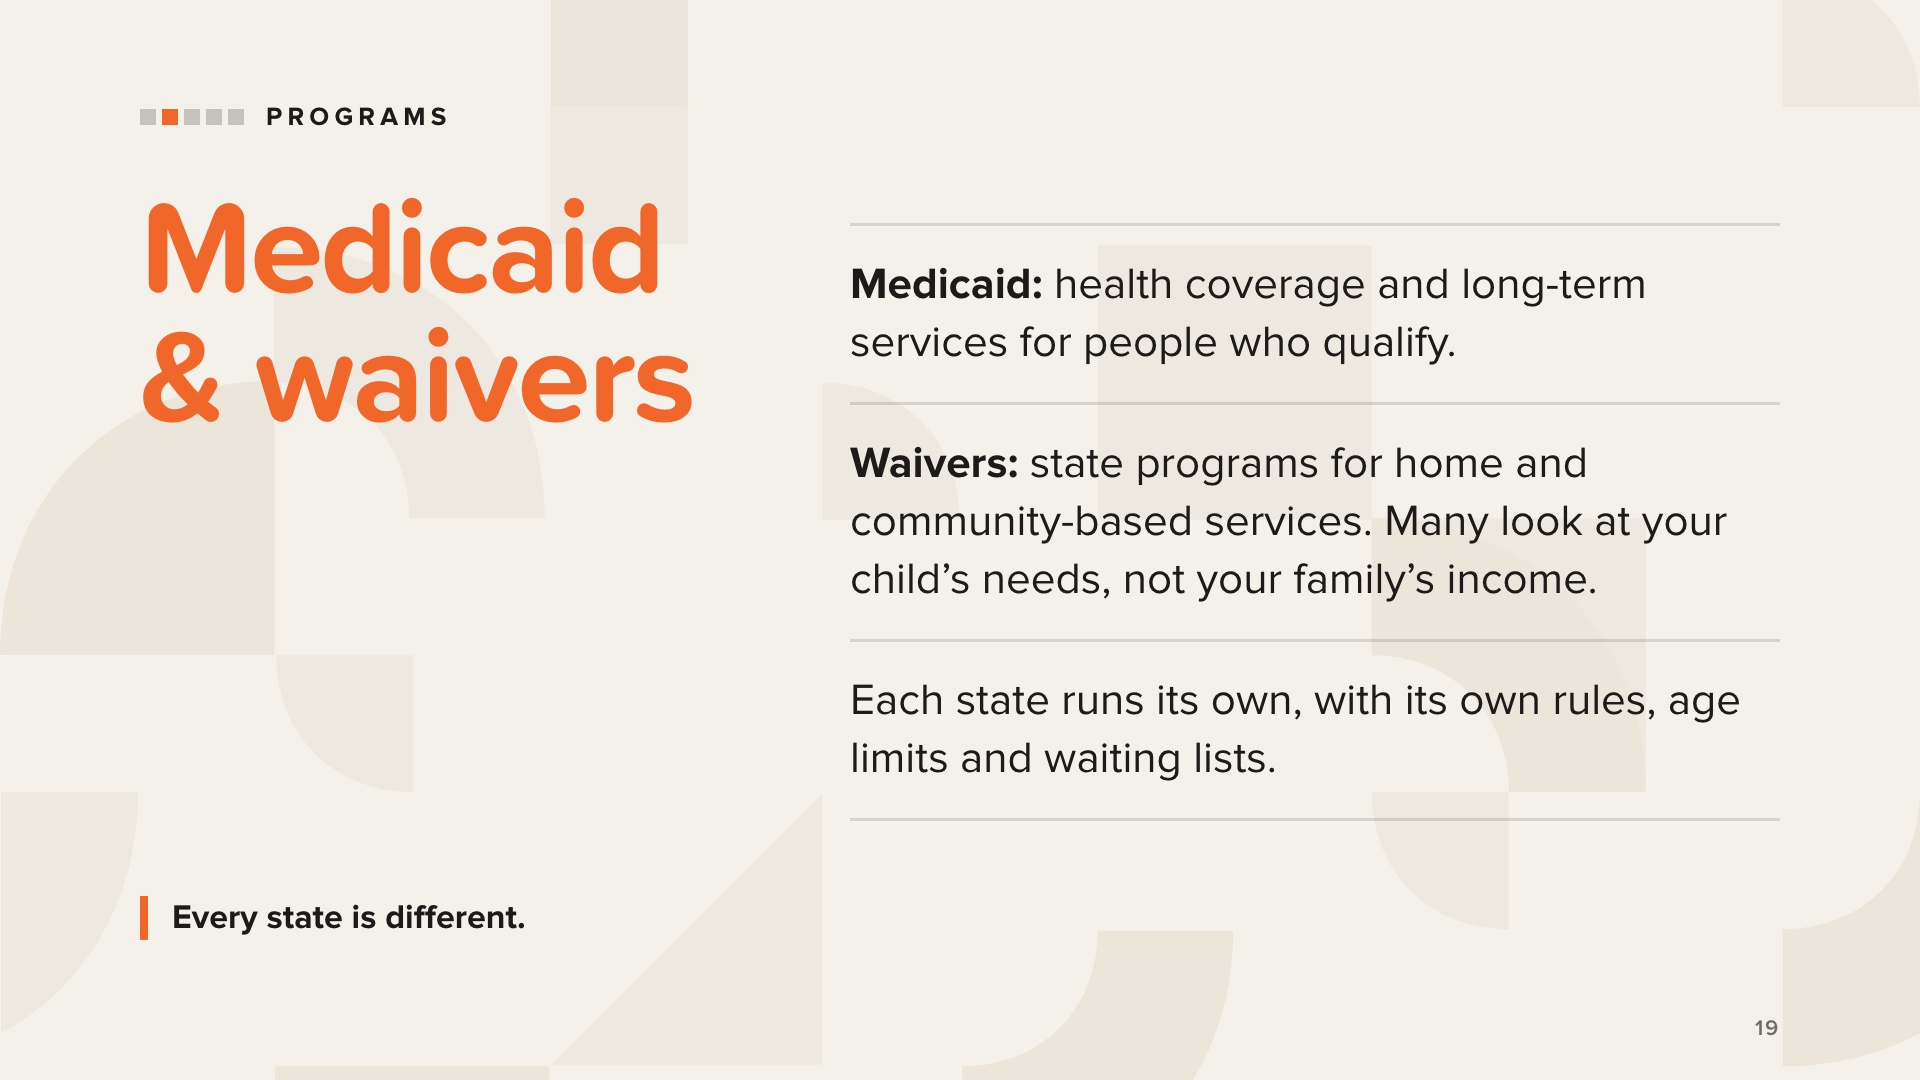
Medicaid est un programme basé sur les besoins. Outre les soins médicaux et dentaires, il peut financer des programmes de jour destinés aux adultes ayant des besoins particuliers et, dans certains États, il peut prendre en charge la rémunération des aidants familiaux. Dans la plupart des États, les personnes bénéficiant du SSI sont également éligibles à Medicaid. Les familles doivent se renseigner auprès de leur État.
Les dérogations constituent la prochaine piste à explorer pour les familles qui ne sont pas éligibles à Medicaid. La plus courante est la dérogation relative aux services à domicile et en milieu communautaire (HCBS). De nombreuses dérogations tiennent compte du handicap ou du niveau de soins requis plutôt que des ressources des parents.
Le livre cite l’exemple de la dérogation Katie Beckett, également appelée « Deeming Waiver » ou « TEFRA Medicaid ». Elle est disponible dans de nombreux États pour les enfants âgés de 18 ans et moins, et ne prend pas en compte les ressources des parents.
Faites attention aux limites d’âge et aux renouvellements annuels. Certaines dérogations prennent fin à 18 ou 21 ans, et d’autres doivent être renouvelées chaque année.
Le site Medicaid.gov répertorie les dérogations par État. Ne promettez jamais à quiconque qu’il sera éligible.
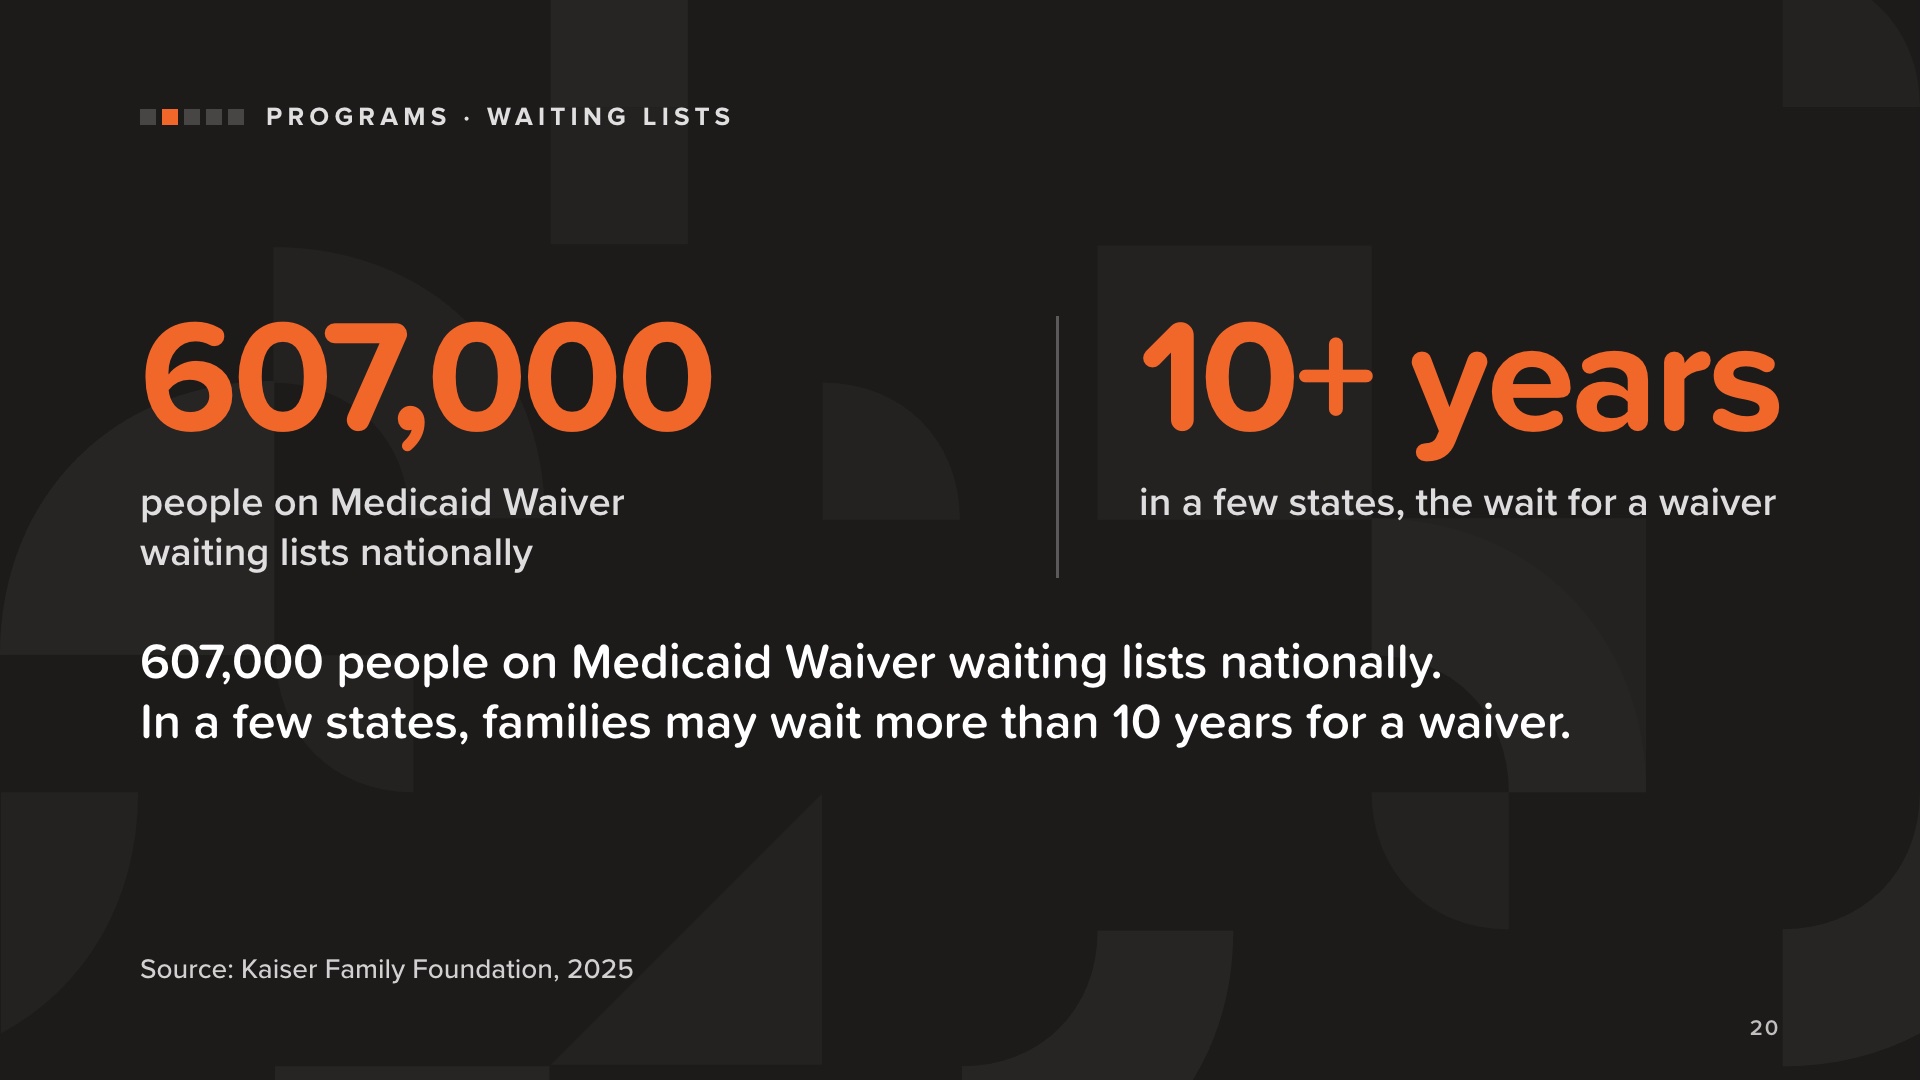
Chaque État dispose d’un nombre limité de places dans le cadre du programme de dérogation, ce qui oblige de nombreuses familles à attendre des mois, voire parfois des années.
À l’échelle nationale, 607 000 personnes figurent sur les listes d’attente du programme de dérogation Medicaid. Et comme le souligne l’ouvrage, dans certains États, les familles peuvent attendre plus de 10 ans avant d’obtenir une autorisation.
Ce que les familles peuvent retenir de tout cela : renseignez-vous dès que possible sur les listes d’attente et informez-vous sur le fonctionnement de la liste de votre État.
Source : Kaiser Family Foundation, « A Look at Waiting Lists for Medicaid Home- and Community-Based Services from 2016 to 2025 », Alice Burns, Abby Wolk et Molly O’Malley Watts (20 novembre 2025). La mention « plus de 10 ans » est tirée du livre (p. 23), qui cite ce même rapport de la KFF.
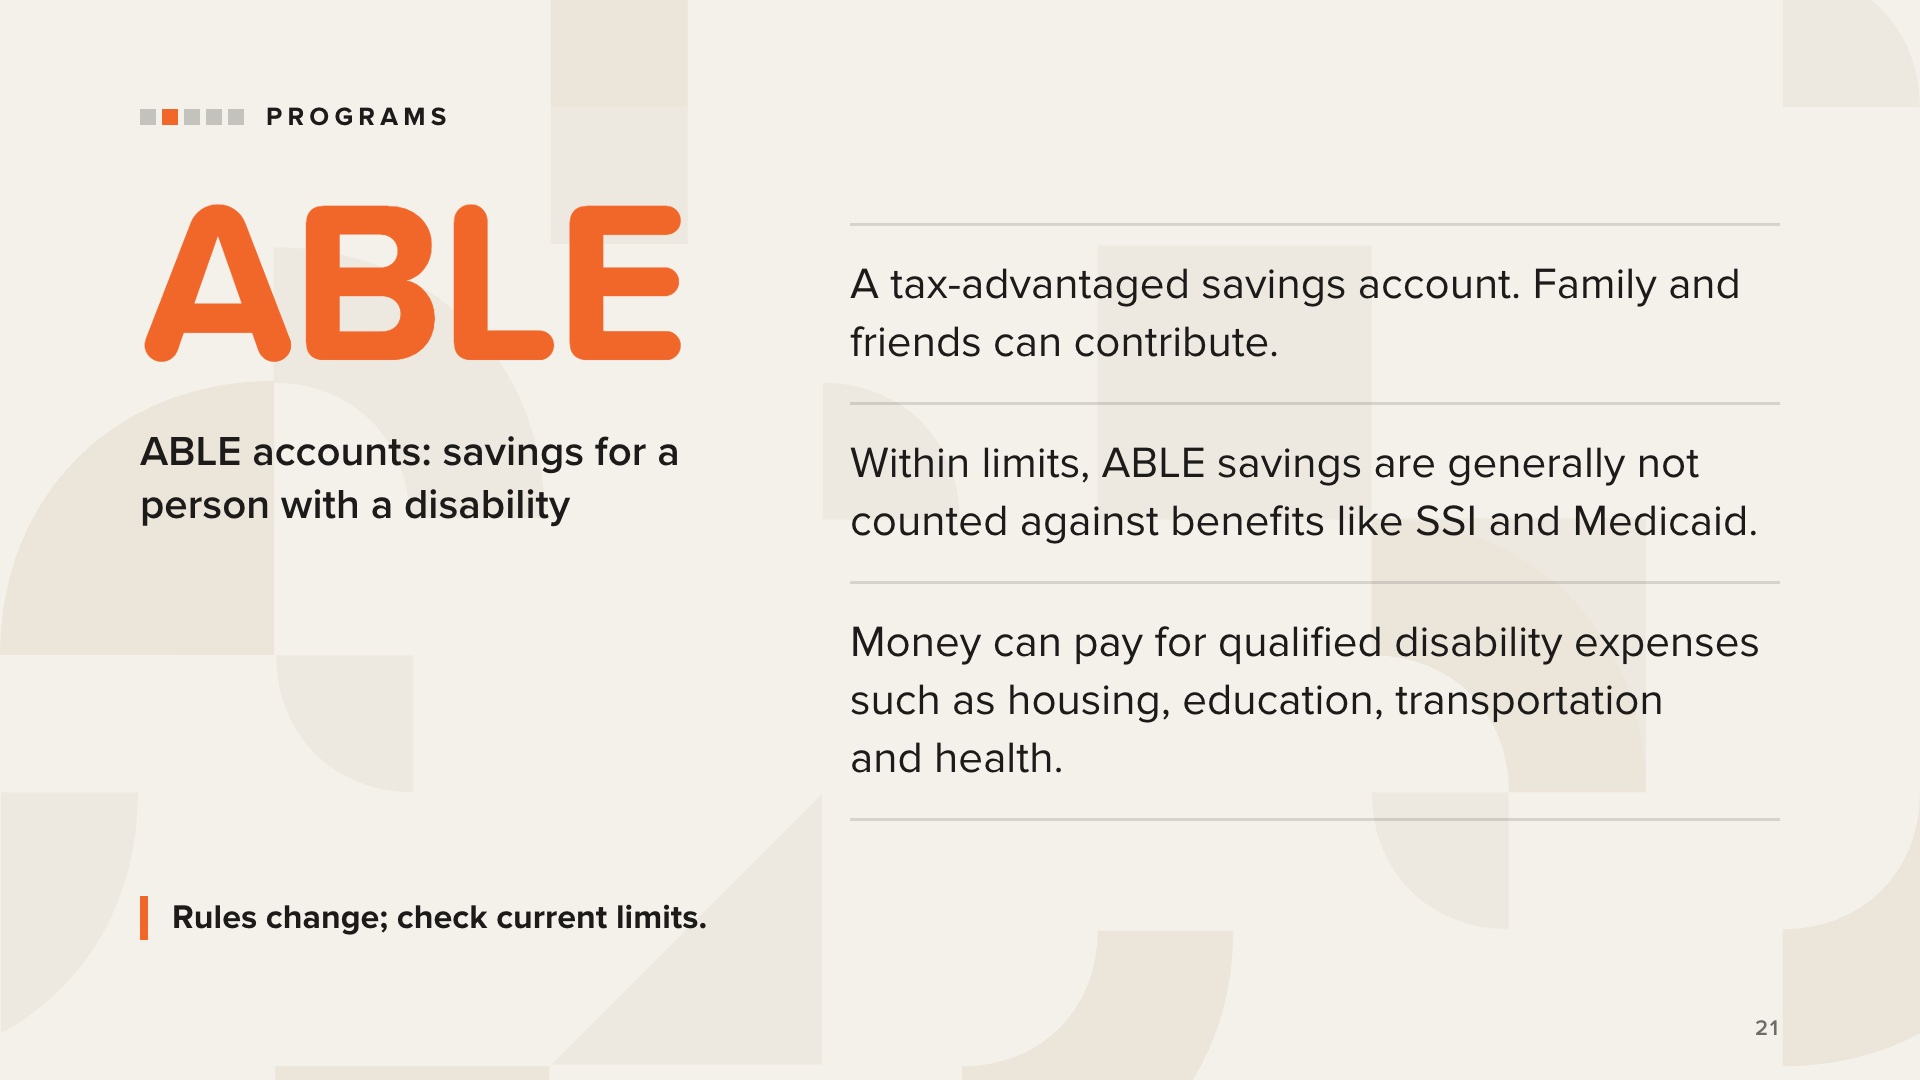
Les comptes ABLE découlent de la loi fédérale ABLE (Achieving a Better Life Experience). On les appelle parfois « comptes 529A ».
Ils ont été conçus pour permettre aux personnes en situation de handicap d’épargner et de faire fructifier leur argent sans perdre certaines prestations publiques essentielles, dans certaines limites. Les membres de la famille, les amis et d’autres personnes peuvent y verser des contributions.
Les retraits destinés à couvrir des « dépenses liées au handicap éligibles » peuvent concerner l’éducation, le logement, les transports, la formation professionnelle, les technologies d’assistance, la santé, les frais de subsistance de base, etc.
Ce qu’il faut savoir :
• Une personne ne peut détenir qu’un seul compte ABLE.
• L’éligibilité dépend de l’âge auquel le handicap est survenu.
• Des plafonds de cotisation et de solde s’appliquent, et ceux-ci sont susceptibles d’évoluer. Consultez l’ABLE National Resource Center (ablenrc.org) ou le programme de votre État pour connaître les règles en vigueur.
• Après le décès du titulaire du compte, Medicaid peut réclamer le solde restant.
Nous décrivons le fonctionnement des comptes ABLE. Nous ne recommandons aucun programme ni aucun placement.
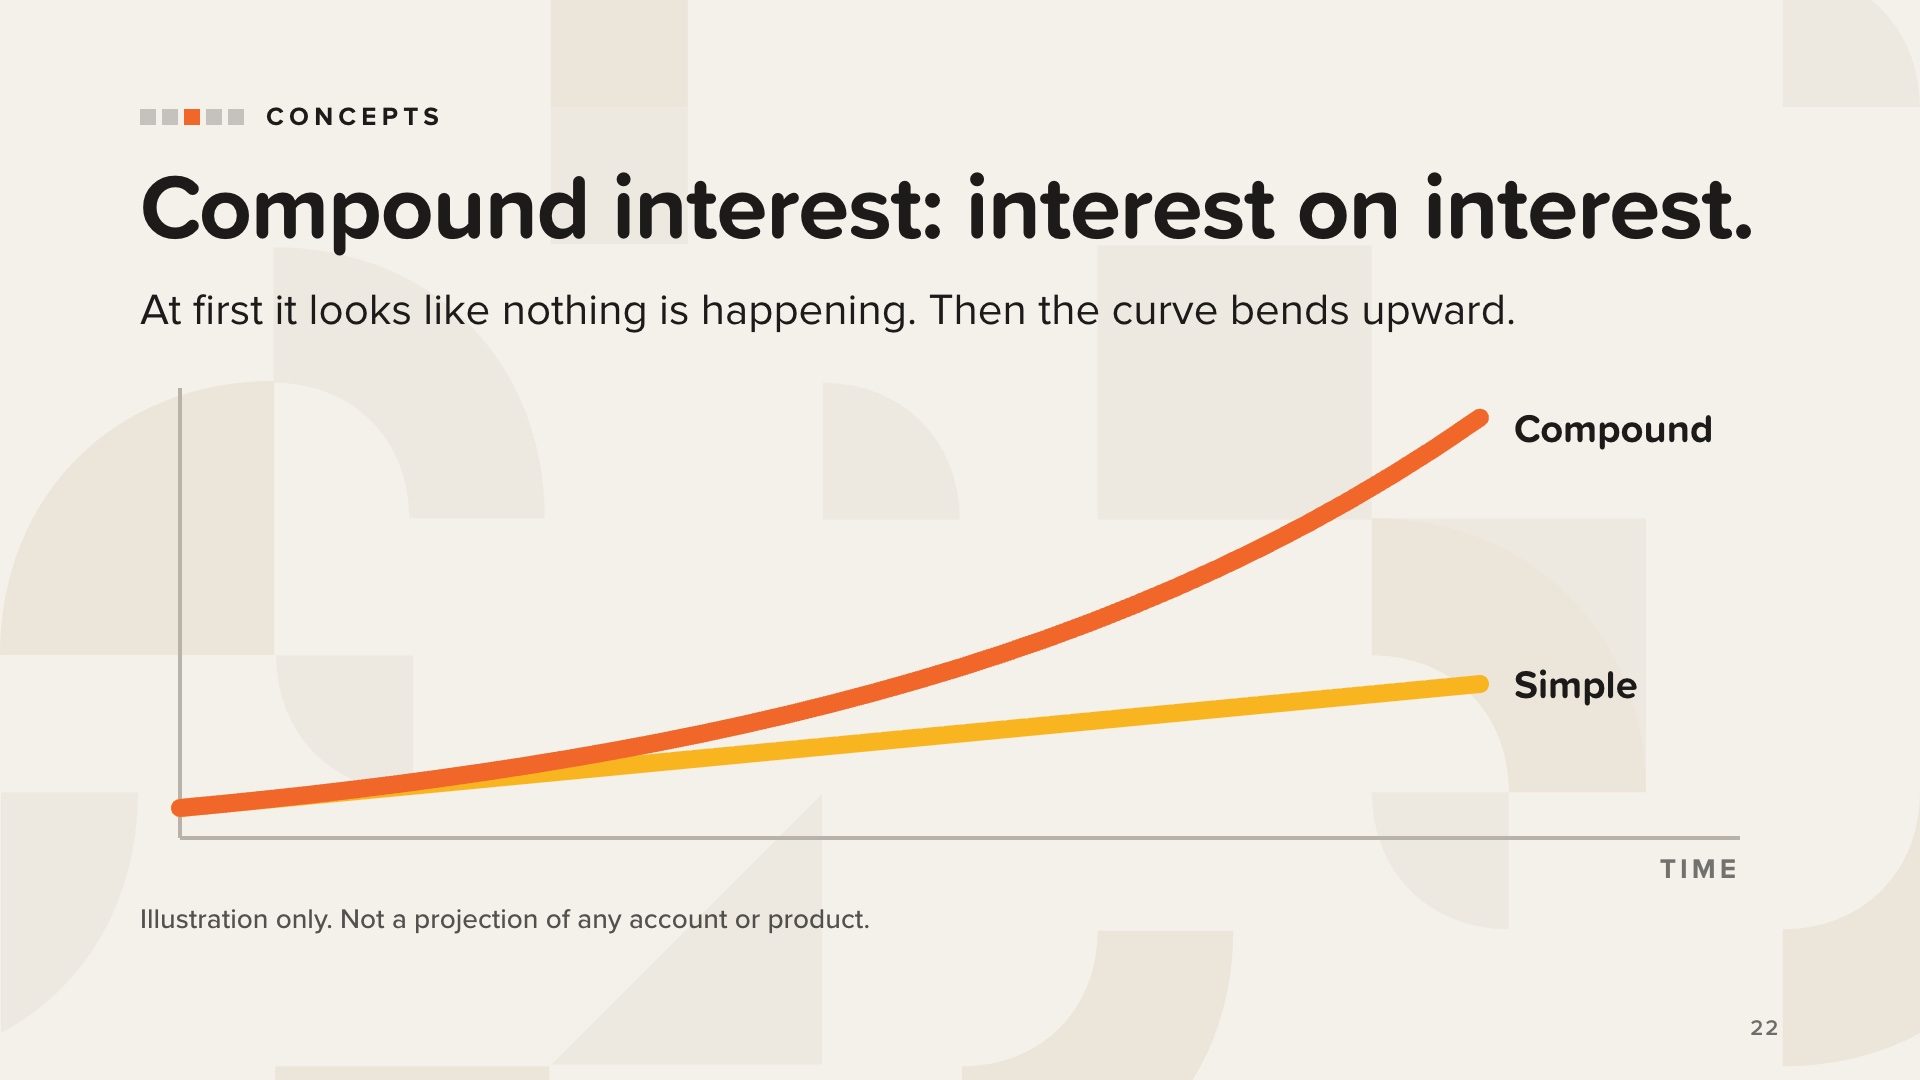
Commençons par le concept le plus simple qui soit : l’intérêt. L’intérêt, c’est ce que rapporte l’argent lorsqu’il reste inactif. Lorsque vous épargnez, l’intérêt travaille pour vous. Lorsque vous empruntez, c’est vous qui le payez. Il s’agit de la même force qui agit dans deux sens opposés.
L’intérêt simple est calculé uniquement sur le montant initial ; il croît donc de manière linéaire (en jaune).
L’intérêt composé est calculé sur le montant initial plus tous les intérêts déjà perçus. Il s’agit d’intérêts sur les intérêts, ce qui explique que le montant croisse selon une courbe qui ne cesse de s’incliner vers le haut (orange).
Au début, la courbe des intérêts composés semble peu impressionnante. Puis, les intérêts commencent à générer eux-mêmes des intérêts, et la courbe grimpe d’une manière qui surprend presque tout le monde.
Ce même principe mathématique joue en votre défaveur sur les soldes de carte de crédit.
Il s’agit d’une illustration du concept, et non d’une projection. Ne citez pas de taux de rendement ni de montants en dollars.
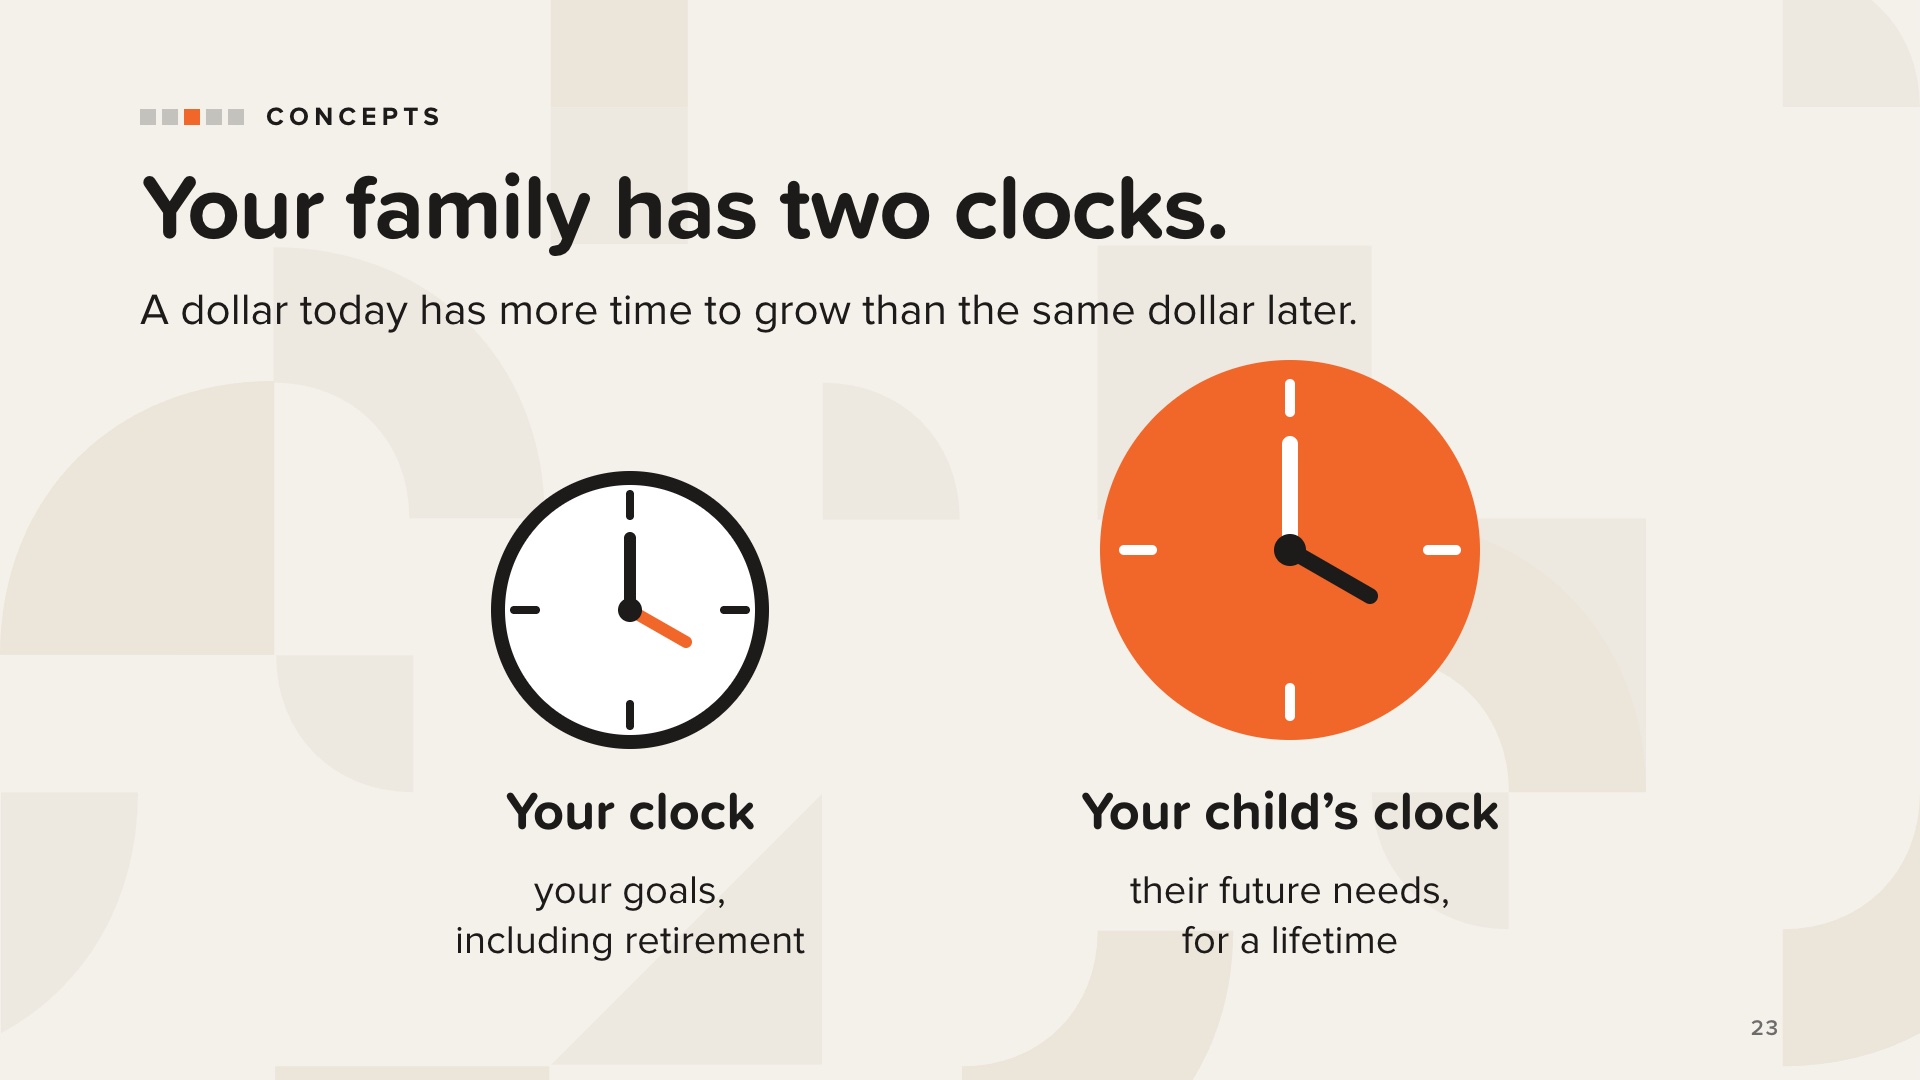
La valeur temporelle de l’argent signifie qu’un dollar que vous possédez aujourd’hui vaut plus que ce même dollar plus tard, car le dollar d’aujourd’hui dispose de plus de temps pour fructifier.
Le livre explique que votre famille dispose de deux horloges. L’une mesure votre horizon temporel et vos objectifs, y compris la retraite. En fonction de votre âge, cette horloge peut afficher 20, 30 ou 40 ans. L’autre est l’horloge de votre enfant, et elle peut s’étendre sur 40, 60, voire 80 ans. Sur cette horloge, le temps est un atout extrêmement précieux.
La question que pose le livre à propos de chaque dollar : sur quelle horloge se trouve-t-il ? La vôtre ou celle de votre enfant ?
Plus vous commencez tôt, moins vous aurez besoin de mettre de côté. Et il n’est jamais trop tard pour commencer.
Concept uniquement. Ne citez pas de taux ni d’objectifs en dollars.
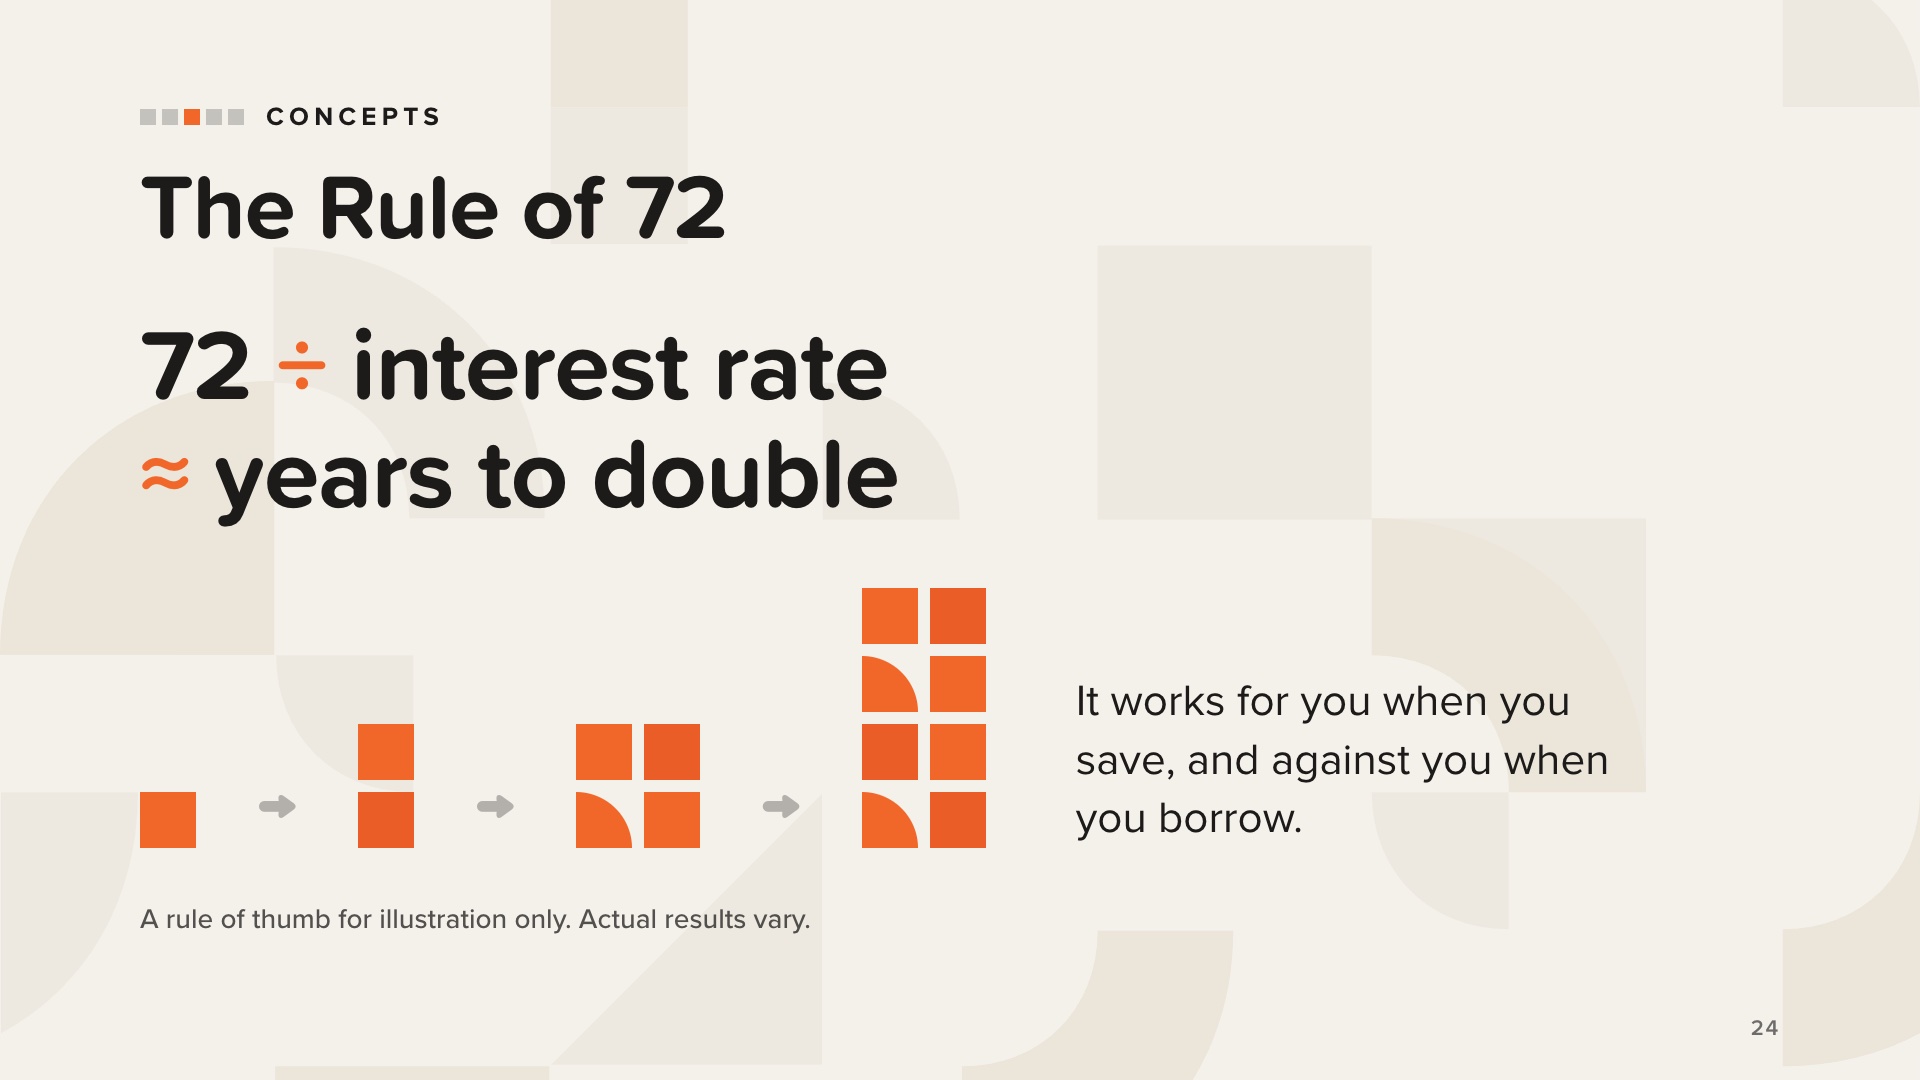
La règle de 72 est un moyen rapide d’estimer le temps nécessaire pour que votre argent double : divisez 72 par le taux d’intérêt.
Tout comme les intérêts composés, elle joue en votre faveur lorsque vous épargnez et contre vous lorsque vous empruntez. Le même calcul qui double votre épargne double également le montant de votre dette sur un solde à taux d’intérêt élevé.
Devoir à faire après la lecture du livre : rassemblez vos relevés bancaires, de retraite et d’investissement, ainsi que vos relevés de carte de crédit et de prêt. Examinez ce que chacun vous rapporte ou vous coûte, et utilisez la règle de 72 pour déterminer combien de « doubles » jouent en votre faveur et combien jouent contre vous.
Restez au niveau conceptuel. Ne citez pas de taux, ne comparez pas de produits et ne suggérez pas où quelqu’un devrait placer son argent.
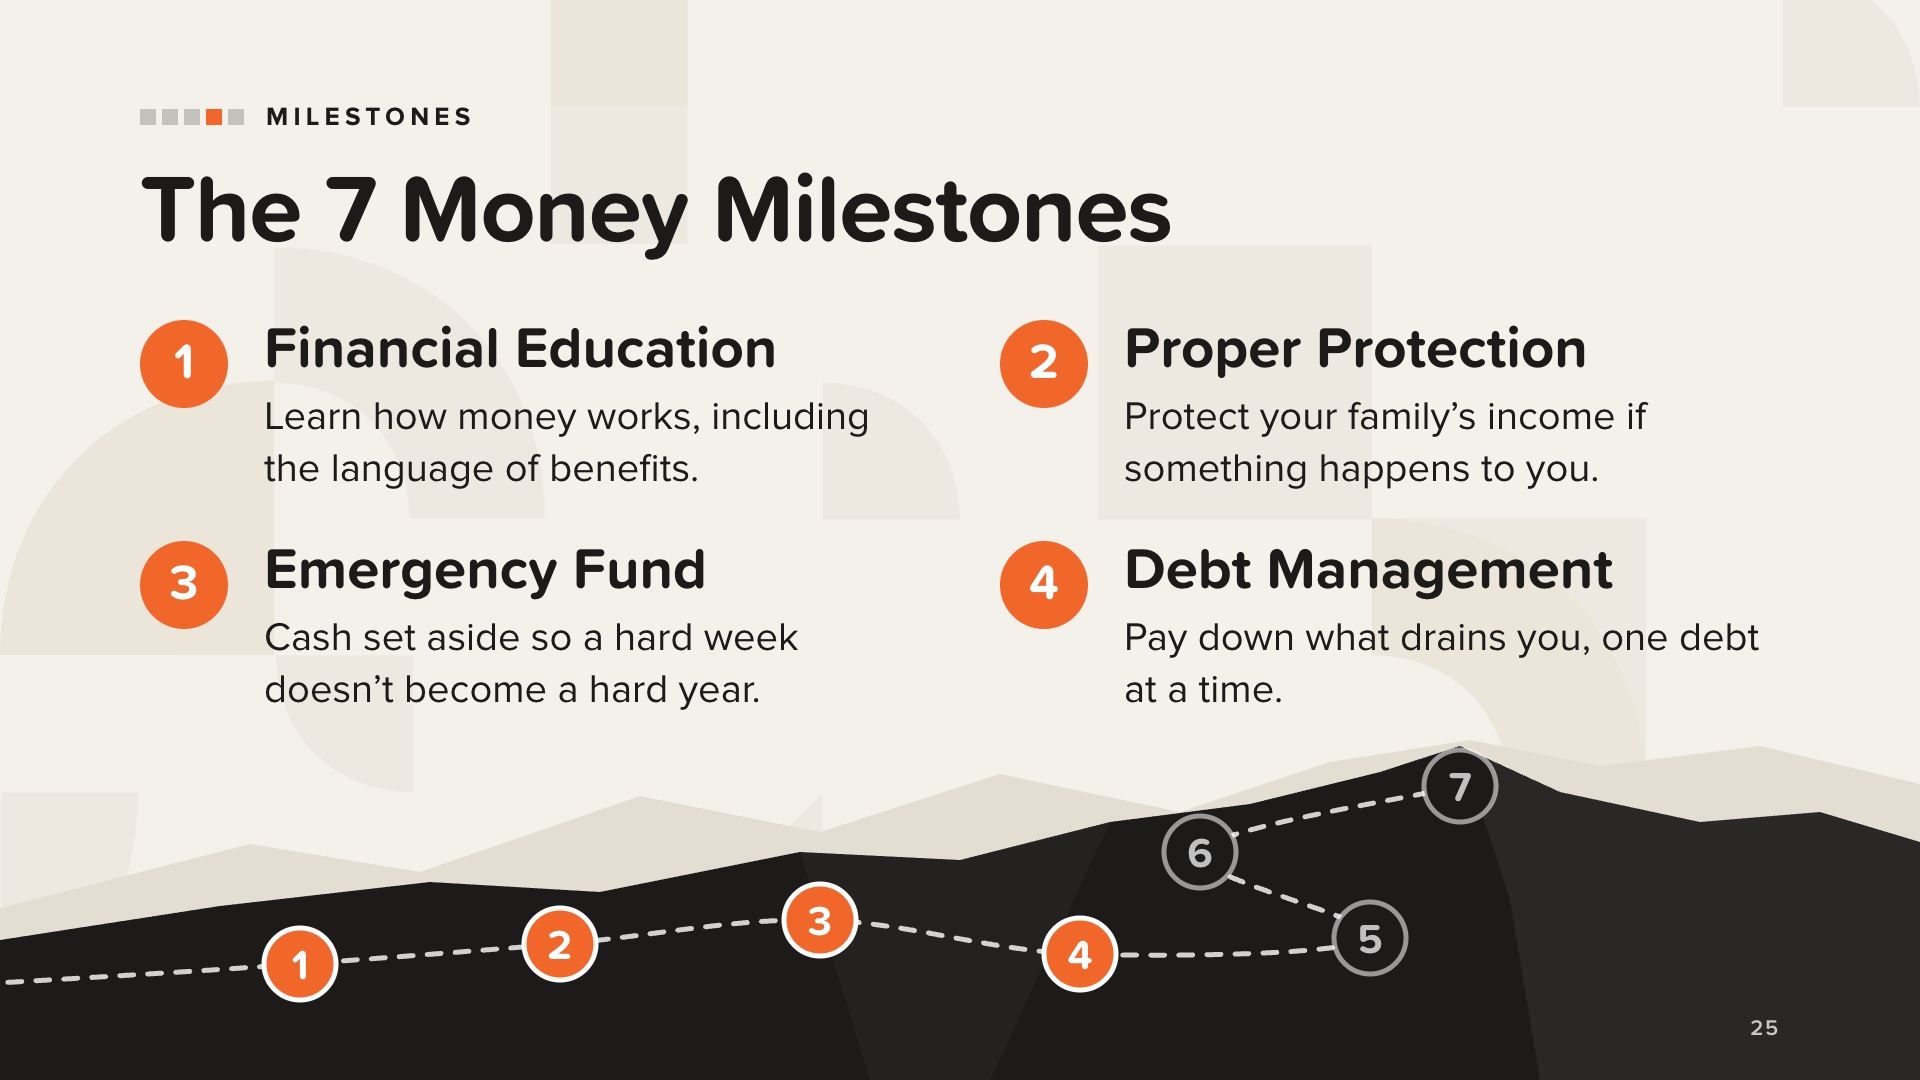
Les « 7 étapes clés de la gestion financière » constituent la feuille de route de tous les ouvrages de la série TheMoneyBooks. Cet ouvrage les applique à la planification des besoins particuliers. Le « chemin qui monte la colline » est la métaphore utilisée par l’ouvrage pour illustrer ces étapes : chacune s’appuie sur la précédente.
1. L’éducation financière vient en premier lieu, car toutes les autres étapes s’appuient sur elle. Pour les familles ayant des enfants présentant des besoins particuliers, il existe un vocabulaire spécifique : prestations publiques, comptes ABLE, désignation de bénéficiaires, fiducies pour besoins particuliers, lettres d’intention. Personne ne doit se sentir à la traîne parce qu’on ne lui a jamais enseigné cela.
2. Une protection adéquate : si votre enfant dépend de vous pour tout, il est d’autant plus important de protéger votre famille si quelque chose vous arrivait. Une mise en garde tirée du livre : si un enfant perçoit, ou est susceptible de percevoir un jour, des prestations publiques, l’argent qui lui est légué directement peut affecter son éligibilité. Nous y reviendrons dans la section « Protéger son patrimoine ».
3. Fonds d’urgence : de l’argent liquide pour faire face à l’imprévu. Pour ces familles, le terme « urgence » recouvre davantage de situations, comme l’achat d’équipements qui ne peuvent attendre ou des soins qui doivent être payés en attendant le versement des prestations. Commencez modestement si nécessaire.
4. Gestion de la dette : plus de retards de paiement, et concentrez-vous sur une dette à la fois.
À titre informatif uniquement. Ne recommandez pas de produits ou de montants spécifiques.
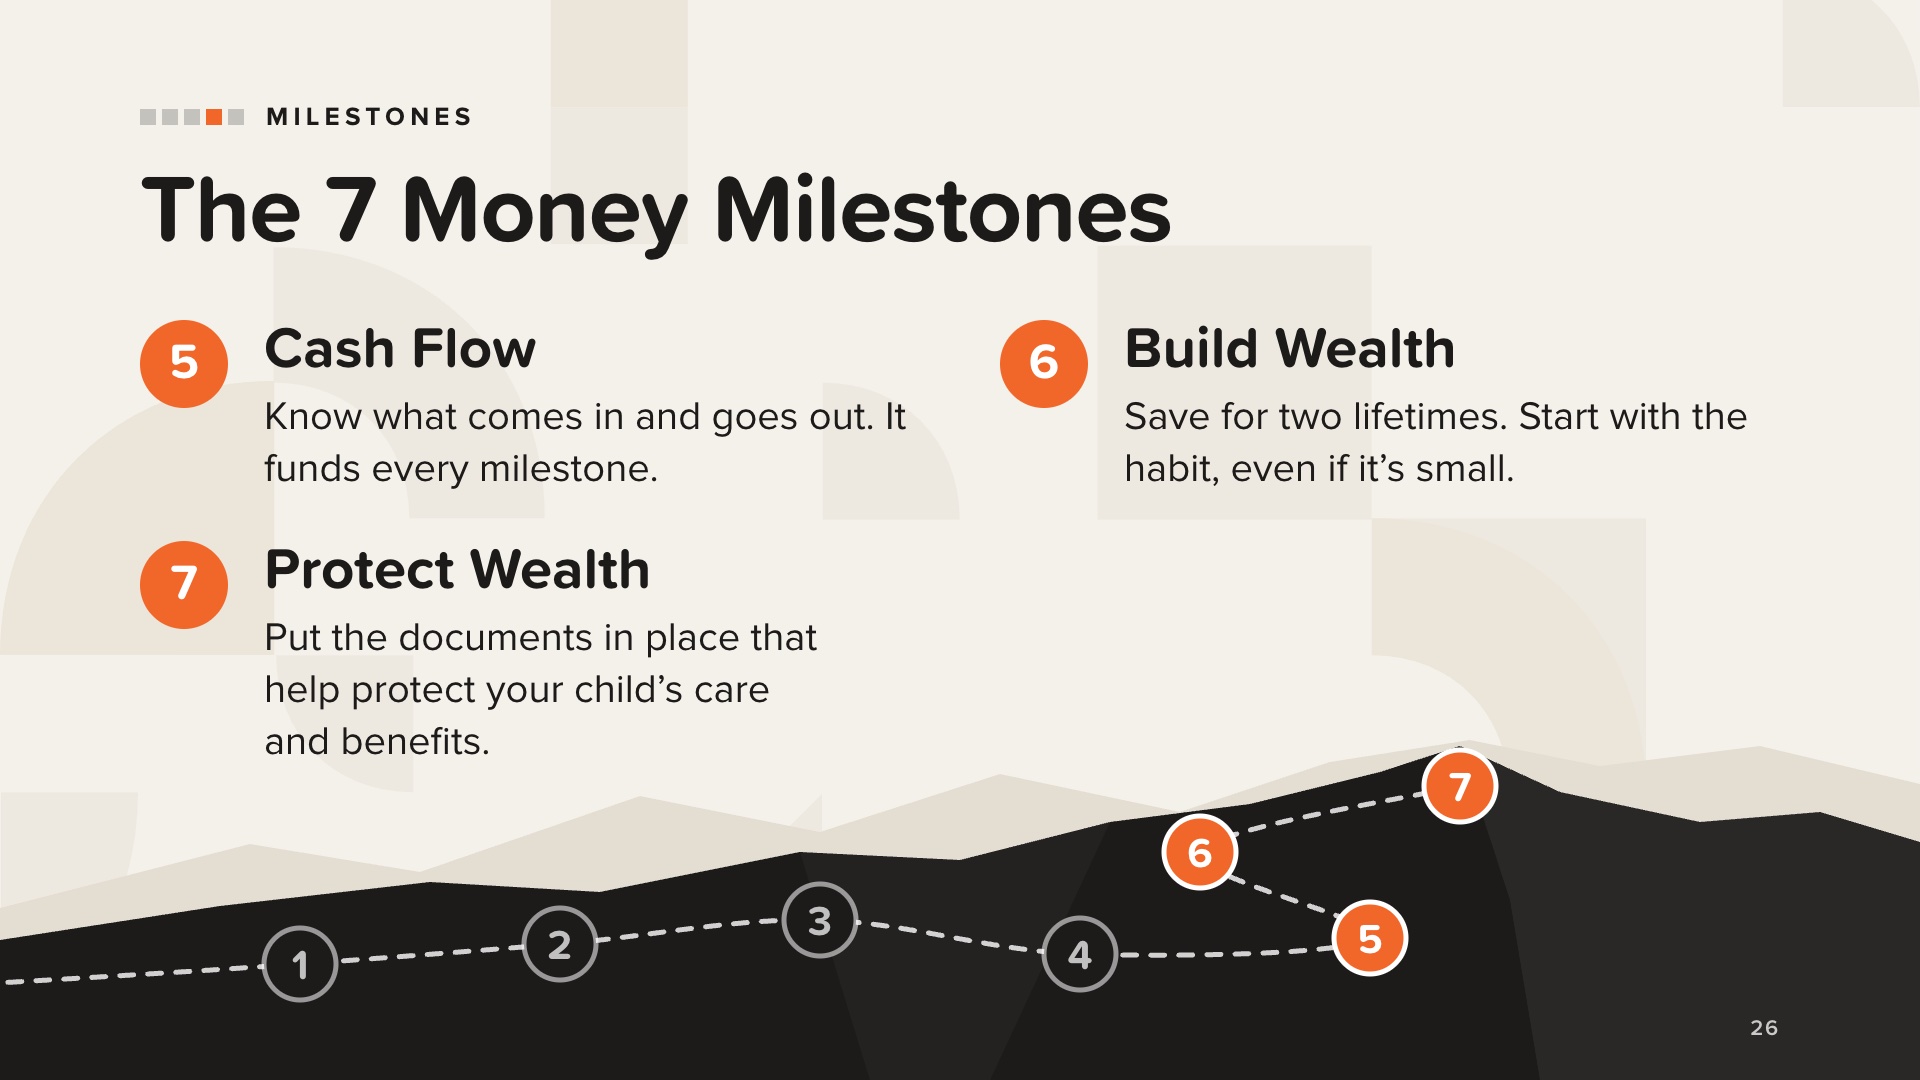
5. La trésorerie correspond aux entrées et aux sorties d’argent. Ce qui reste sert à financer tout le reste : le fonds d’urgence, la protection, le remboursement des dettes et la constitution d’un patrimoine. Le livre propose un budget mensuel comportant des rubriques spécifiques aux familles ayant des enfants en situation de handicap, telles que les thérapies, le matériel et les prestations sociales comptabilisées comme des revenus.
6. Constituer un patrimoine : vous épargnez pour deux vies, la vôtre et celle de votre enfant. Prenez l’habitude de mettre de l’argent de côté à chaque paie, même une petite somme. C’est également à ce stade que le livre aborde les comptes ABLE.
7. Protéger son patrimoine est l’étape que de nombreux parents repoussent le plus longtemps, car elle soulève les questions les plus difficiles. Les parents d’enfants ayant des besoins particuliers ne peuvent pas se permettre de la retarder. Le livre présente cela comme une manière de montrer son amour à son enfant : vous créez et financez le plan qui assurera sa prise en charge lorsque vous ne serez plus là.
Les quatre diapositives suivantes présentent les documents clés.
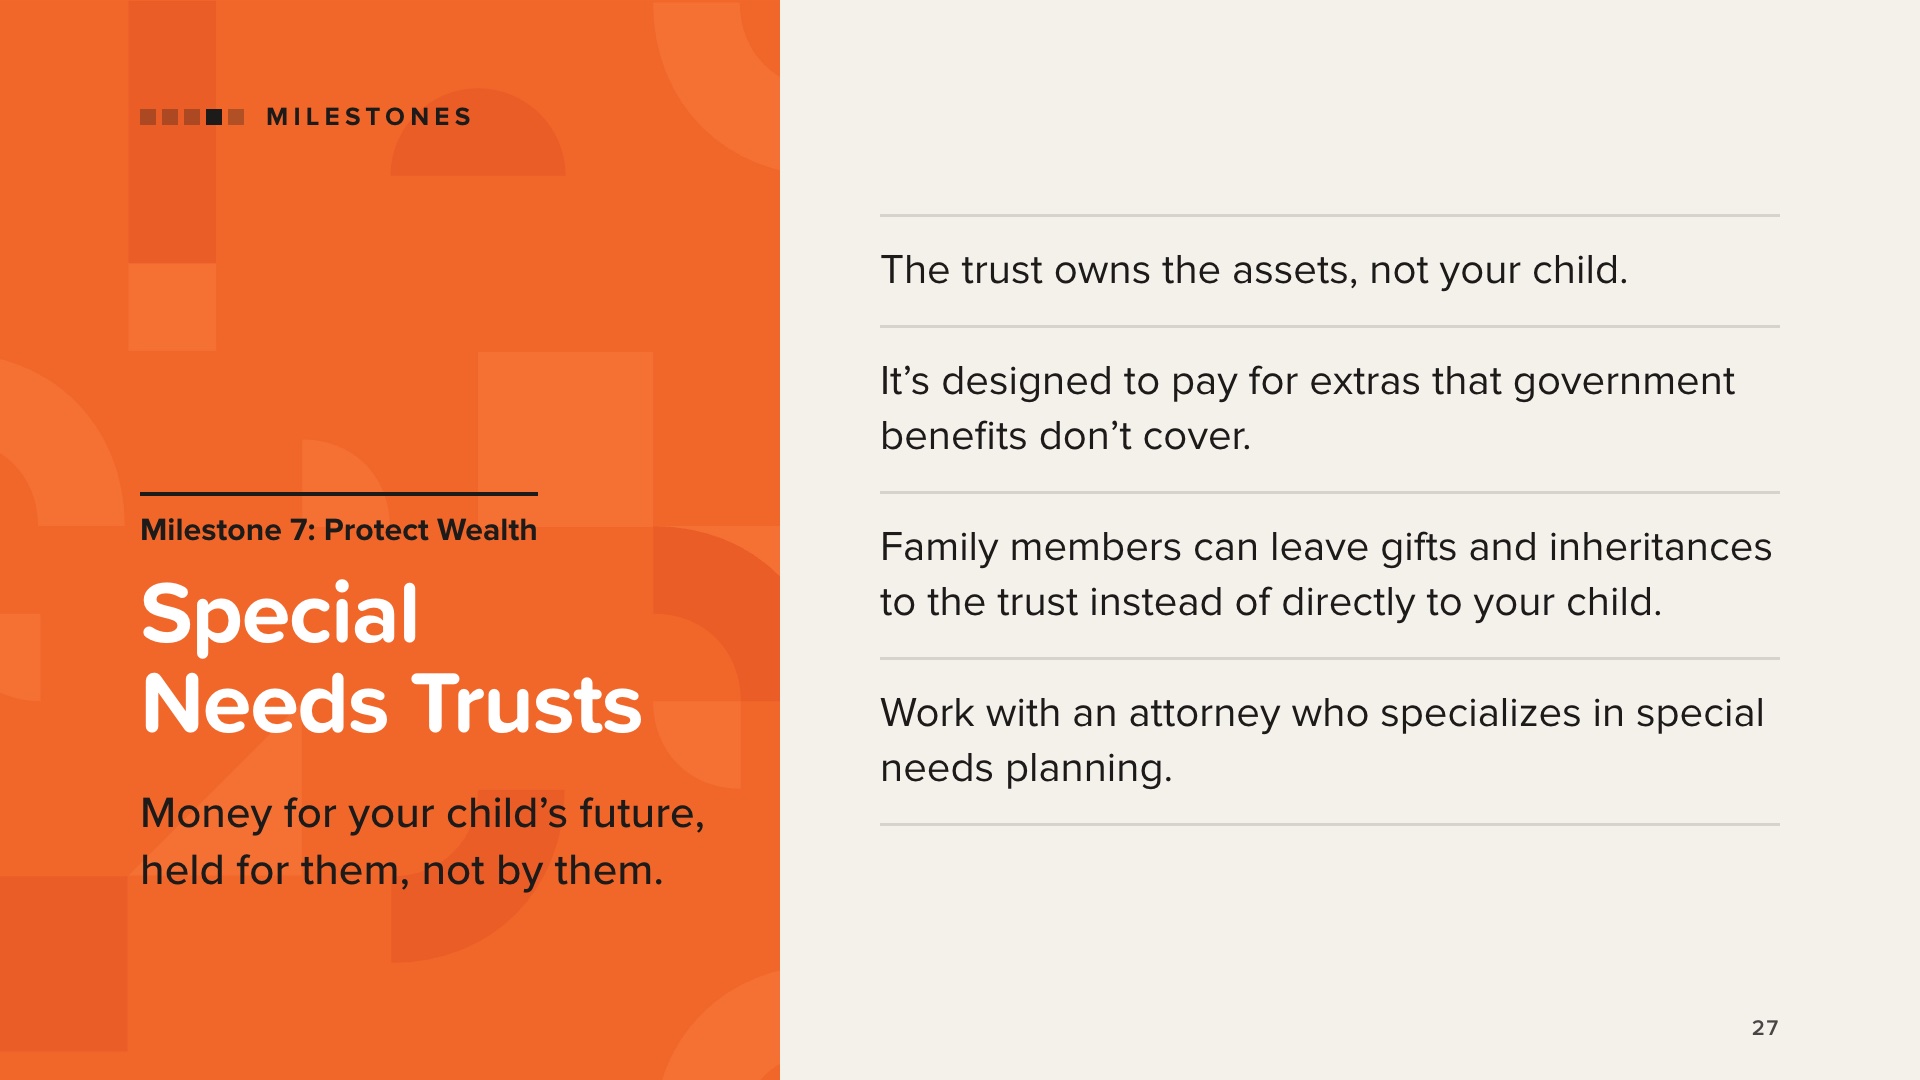
Une fiducie pour personnes en situation de handicap est conçue pour détenir les biens d’une personne en situation de handicap de manière à ce que, lorsqu’elle est correctement constituée et gérée, elle permette de préserver son droit aux prestations publiques. Comme c’est la fiducie qui détient les biens, ceux-ci ne sont pas considérés comme appartenant à l’enfant. La fiducie prend en charge les dépenses non couvertes par les prestations, telles que l’éducation, les déplacements, les loisirs, les soins personnels et d’autres biens et services qui améliorent la qualité de vie de l’enfant.
L’ouvrage en décrit trois types :
• Les fiducies de tiers sont généralement constituées par les parents pour recevoir des dons et des héritages de la part de la famille et des amis. Elles peuvent être désignées comme bénéficiaires d’une assurance-vie, de plans d’épargne-retraite et de testaments.
• Les fiducies de première partie détiennent des actifs que l’enfant possède déjà, tels qu’un héritage qui lui a été légué directement ou le produit d’un règlement. Ces actifs sont soumis à un remboursement à Medicaid au décès de l’enfant.
• Les fiducies collectives sont gérées par une organisation à but non lucratif.
Il s’agit d’une démarche juridique. Le livre est clair : consultez un avocat ou un service juridique spécialisé dans ce domaine, car l’enjeu est trop important pour mettre en péril les prestations de votre enfant. Ne donnez pas de conseils juridiques.
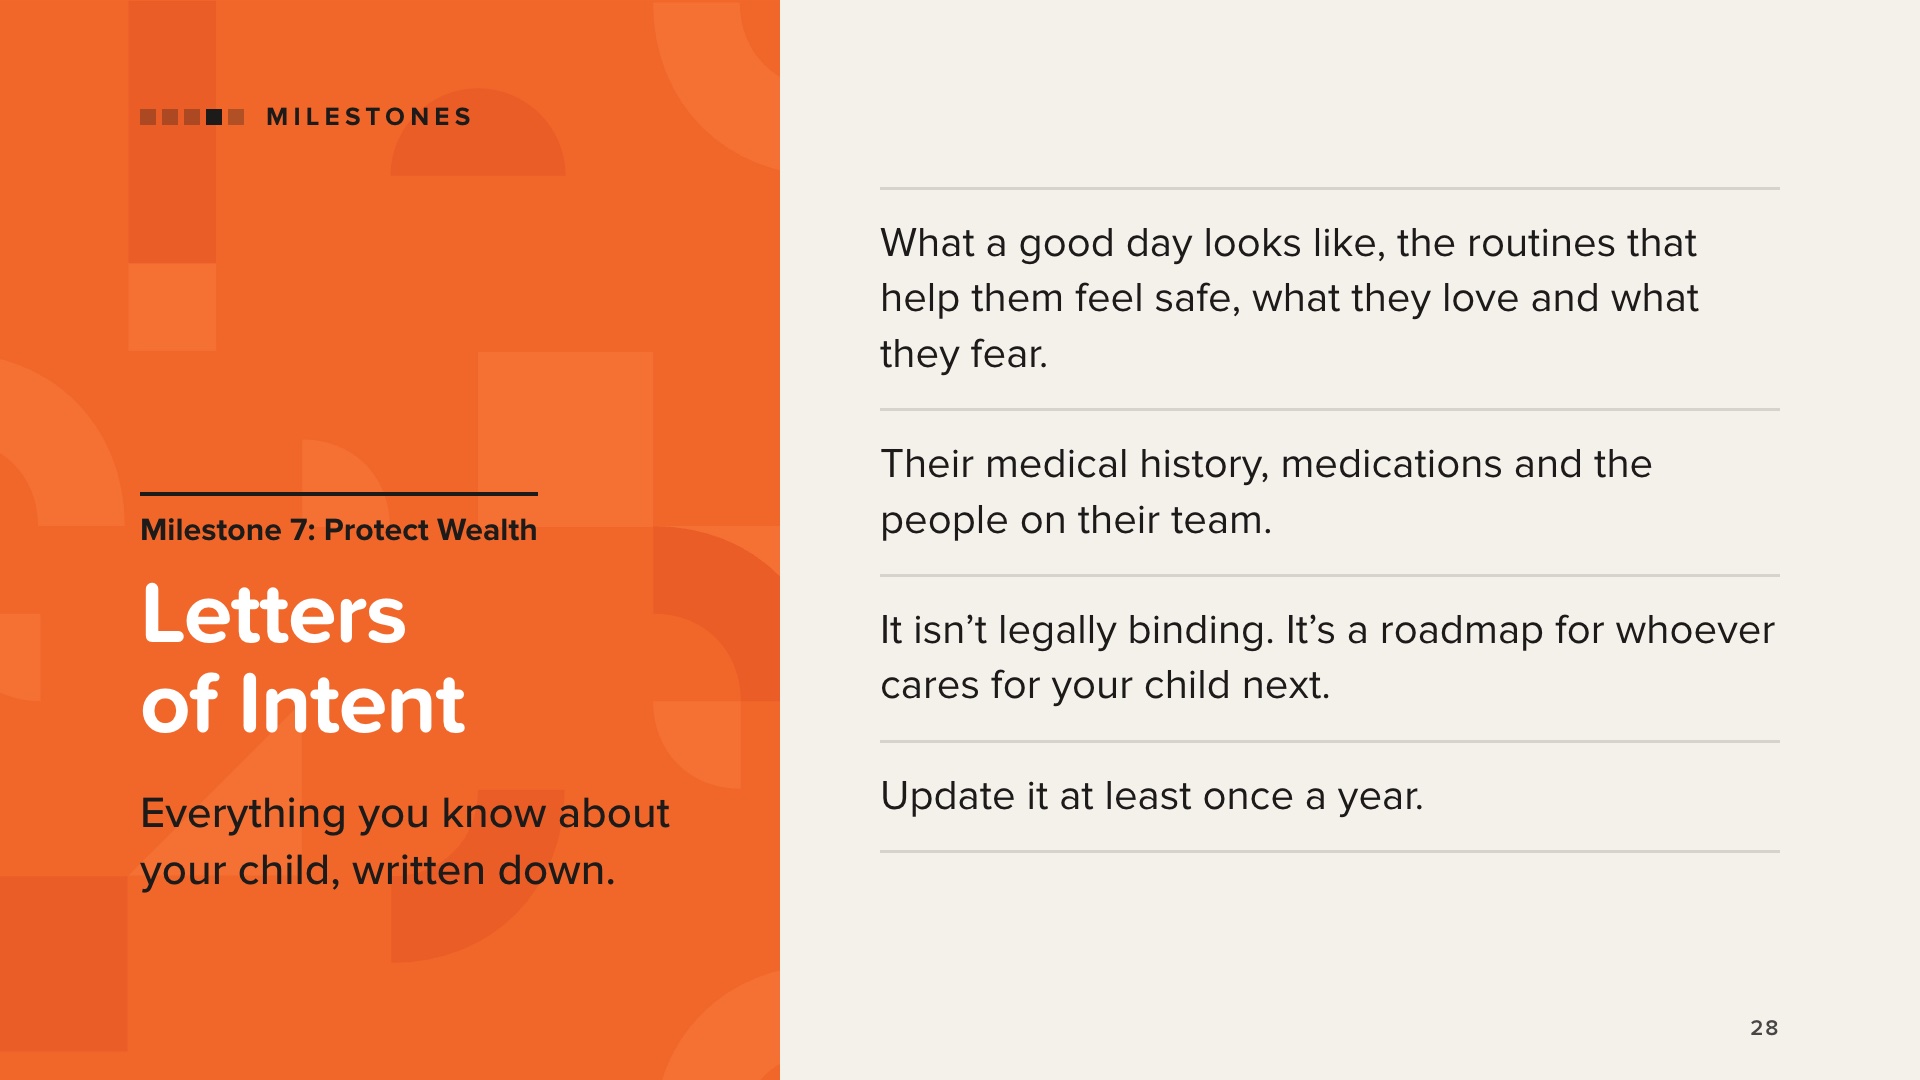
Une « lettre d’intention » est un document informel rédigé par les parents afin d’aider les futurs accompagnants si quelque chose leur arrivait. Vous connaissez votre enfant mieux que quiconque, et c’est là que vous consignez toutes ces informations.
Ce document couvre les antécédents médicaux, les diagnostics, les médicaments et les plans de traitement. Il aborde également tout ce qui fait de votre enfant ce qu’il est : à quoi ressemble une bonne journée pour lui, les routines qui l’aident à se sentir en sécurité, ce qui le rend heureux et à l’aise, et ce qui déclenche ses plus grandes peurs. Il répertorie tous les membres de son équipe, des aidants et gestionnaires de cas aux enseignants, thérapeutes et médecins.
Ce document n’a pas de valeur juridique, mais il sert de feuille de route à toute personne qui prendra le relais lorsque vous ne pourrez plus le faire. L’ouvrage le qualifie de « document évolutif » qui doit être mis à jour au moins une fois par an.
Le livre comprend une liste de contrôle complète, et des modèles de lettres sont disponibles en ligne, par exemple sur le site de The Arc.
Certains actifs sont automatiquement transférés à la personne désignée sur un formulaire de désignation de bénéficiaire. Ils ne passent pas par un testament ou une fiducie. Il s’agit notamment des assurances-vie, des rentes, des comptes IRA, des plans 401(k) et d’autres plans de retraite.
L’argent versé directement à un enfant qui perçoit des prestations peut mettre ces dernières en péril. C’est pourquoi le livre indique que la fiducie pour besoins spéciaux de l’enfant, une fois constituée, doit être désignée comme bénéficiaire.
Deux mesures à prendre tirées du livre :
1. Vérifiez toutes les désignations de bénéficiaires, y compris les anciens plans 401(k) auprès d’anciens employeurs.
2. Discutez avec les grands-parents et les autres membres de la famille de leurs propres formulaires de désignation de bénéficiaires, testaments et fiducies.
Le livre raconte une histoire vraie. Des parents âgés de plus de 80 ans ont légué leurs comptes IRA à parts égales à leur fille et à leur fils, ce dernier étant en situation de handicap et dépendant des prestations de l’État. Comme l’argent lui avait été légué directement, la famille a dû faire face à des choix difficiles, et la solution trouvée a coûté à la fille une lourde facture fiscale. Le message du livre : revoir les formulaires de désignation de bénéficiaires suffisamment tôt, avec l’aide d’un avocat, peut aider les familles à éviter ce genre de situation.
Orientez les familles vers leur avocat. Ne donnez à personne de conseils sur la manière de remplir un formulaire.
Avant l’âge de 18 ans, les parents sont généralement les tuteurs légaux de leur enfant. À 18 ans, l’enfant est considéré comme un adulte aux yeux de la loi. Il dispose alors de son propre droit à la vie privée, et les parents perdent automatiquement l’accès à ses informations médicales et financières.
Si votre enfant est capable de prendre soin de lui-même et de prendre ses propres décisions, le livre suggère de discuter avec lui d’une procuration et d’une directive anticipée en matière de soins de santé qui vous désignent comme son mandataire. Vous devenez alors un soutien, et non plus le décideur.
Si votre enfant n’est pas en mesure de gérer ses soins personnels, ses finances ou ses décisions en matière de santé, vous pouvez demander au tribunal des affaires familiales ou au tribunal des successions de votre lieu de résidence de vous nommer tuteur ou curateur. L’ouvrage en décrit deux types : le tuteur à la personne (soins, santé, conditions de vie) et le tuteur aux biens (biens et finances, que le tribunal surveille de près).
L’ouvrage recommande de faire appel à un avocat qui connaît la procédure. Entamez la discussion avant que votre enfant n’atteigne l’âge de 18 ans.
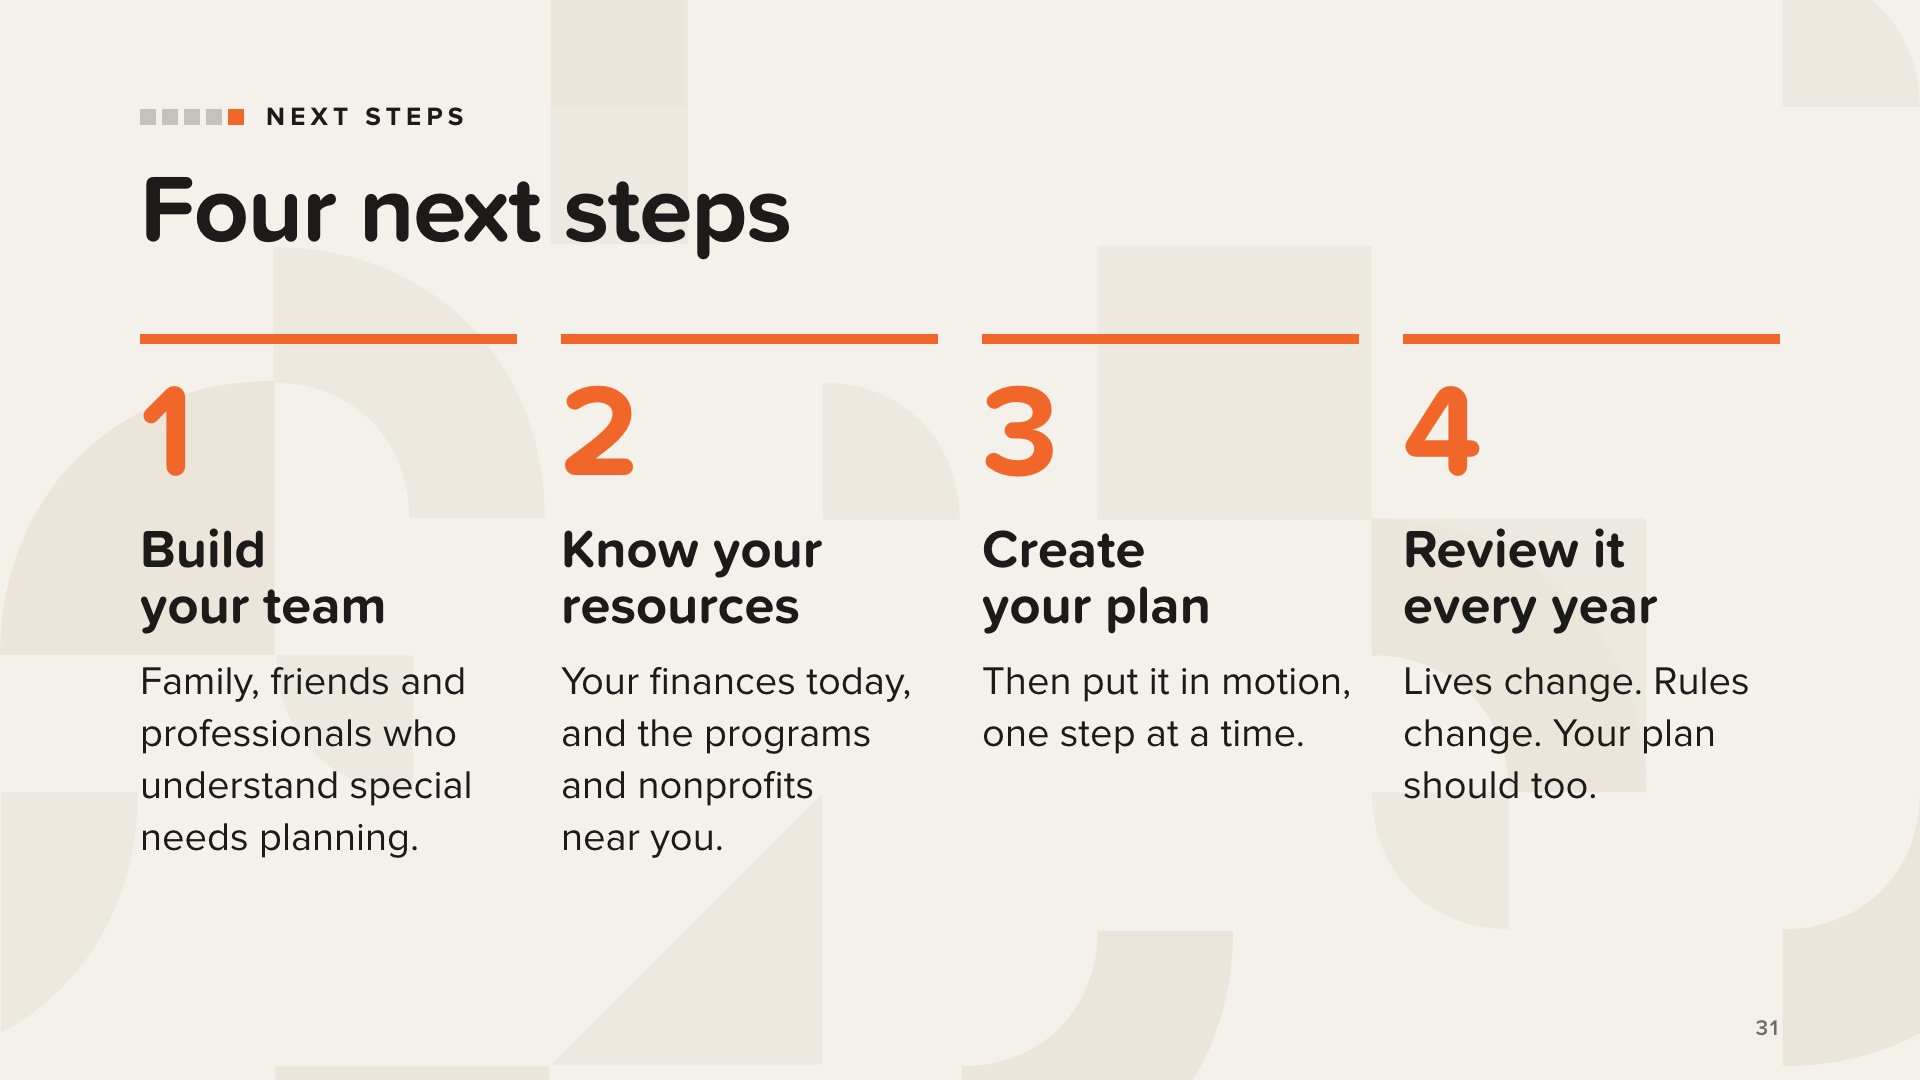
Le livre se termine par quatre étapes à suivre.
1. Constituez votre réseau et votre équipe. Dans le livre, une amie qui a elle aussi un enfant ayant des besoins particuliers a donné à Val le conseil qui a tout changé : trouvez un conseiller financier ayant de l’expérience dans l’accompagnement des familles ayant des enfants ayant des besoins particuliers, et constituez une équipe d’amis et de proches pour vous soutenir à chaque étape. Votre équipe peut également inclure un avocat spécialisé dans la planification pour les besoins particuliers, un fiscaliste et l’équipe soignante de votre enfant.
2. Connaissez votre situation financière et les ressources disponibles : où vous en êtes aujourd’hui, et quels programmes gouvernementaux et associations à but non lucratif existent près de chez vous.
3. Élaborez et mettez en œuvre votre plan. Vous n’avez pas besoin d’un plan parfait pour commencer. Vous avez besoin de la bonne prochaine étape.
4. Réexaminez et révisez votre plan chaque année. Les enfants grandissent, les besoins évoluent et les règles des programmes changent.
Veillez à ce que cette diapositive reste informative. Ne faites pas la promotion de services ici.
Deux témoignages tirés de la quatrième de couverture du livre. Les deux citations sont reproduites dans leur intégralité : lisez-les mot pour mot, sans les paraphraser.
Sharon Lechter est co-auteure de *Rich Dad Poor Dad* et auteure de *Think and Grow Rich for Women*.
Michael Brodeur est président d’une entreprise du secteur financier. Il s’exprime en tant que frère : il a vu ses parents assumer cette responsabilité pendant des décennies.
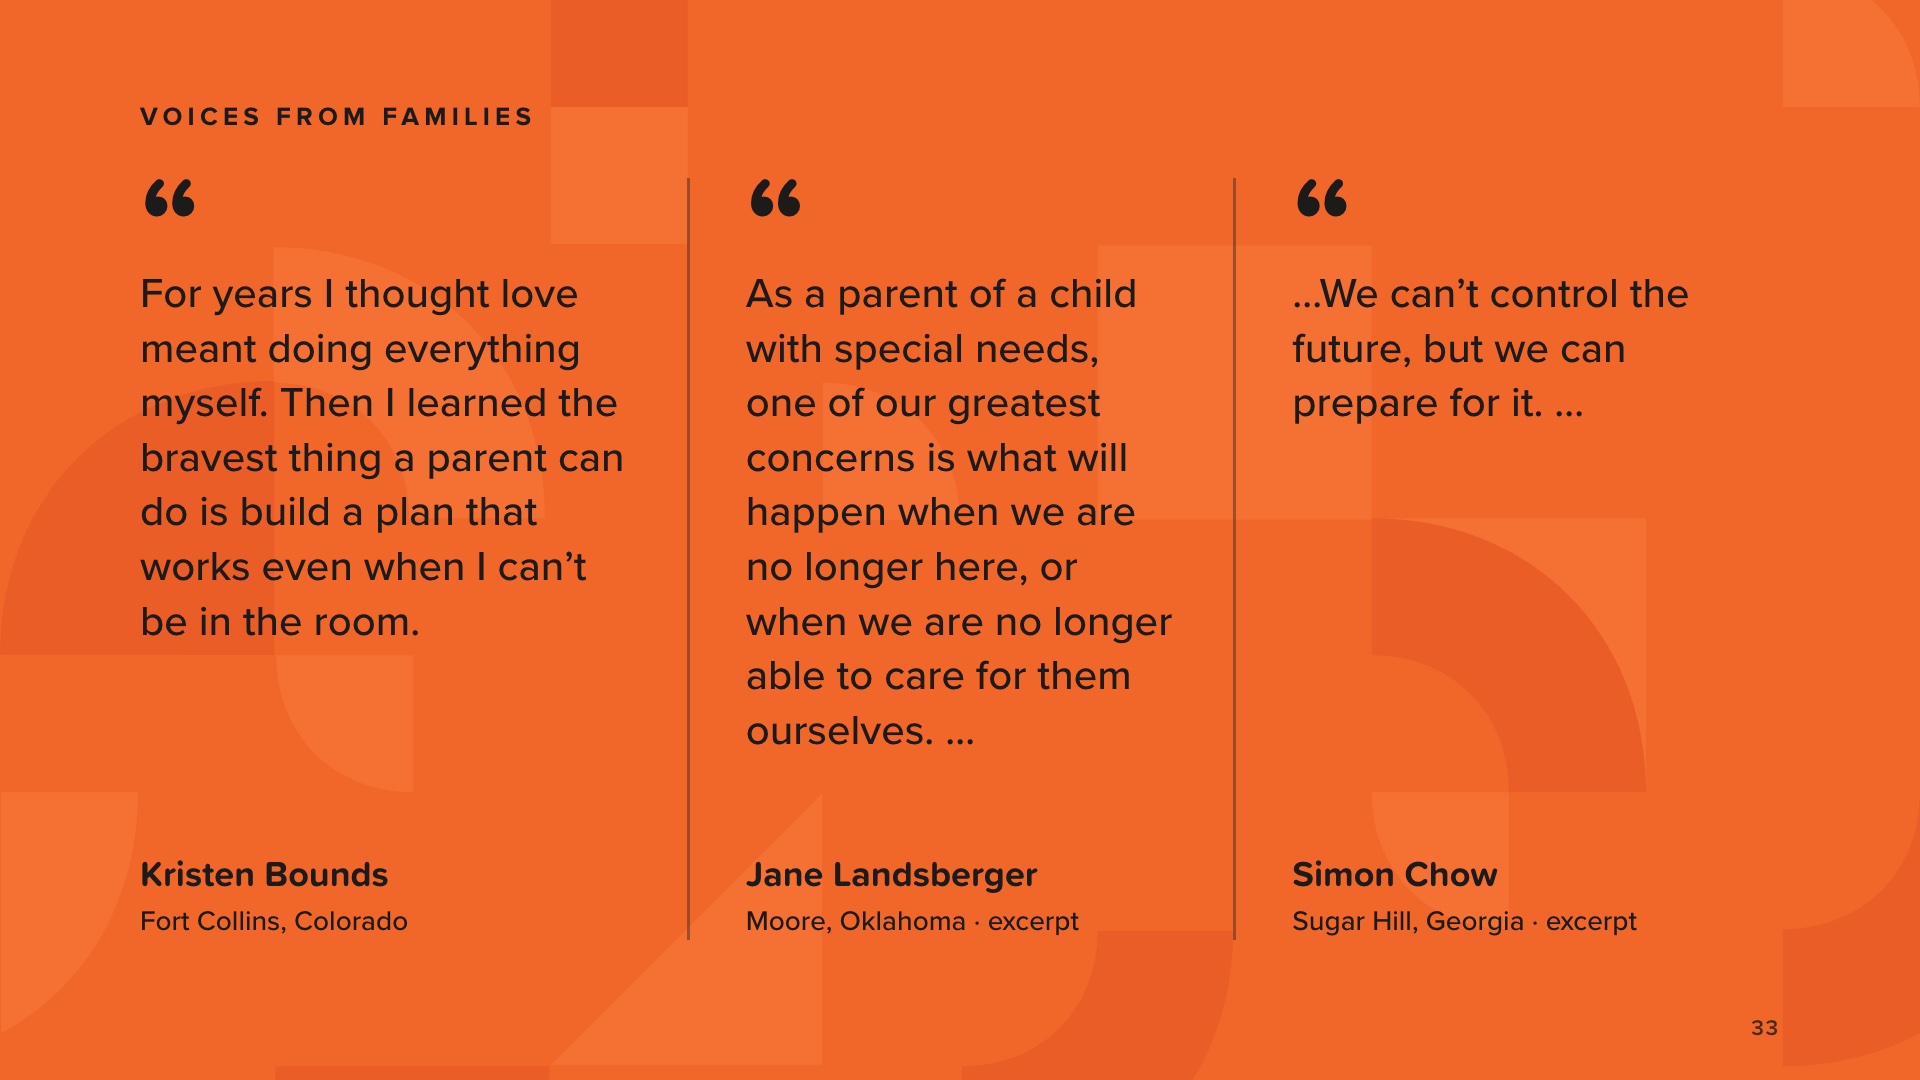
Voici des témoignages tirés du livre, ceux de personnes qui connaissent ce parcours de près. Lisez-les lentement, mot à mot.
Les citations de Jane Landsberger et de Simon Chow sont des extraits. Jane poursuit : « Les responsabilités quotidiennes peuvent demander une énergie incroyable. »
Simon Chow, originaire de Sugar Hill, en Géorgie, est le père d’une fille ayant des besoins particuliers. Sa citation complète commence ainsi : « En tant que père d’une enfant ayant des besoins particuliers, l’une de mes plus grandes craintes est de me demander ce qu’il adviendra d’elle, non pas “si”, mais “quand” ma femme et moi ne serons plus là. »
Vous pouvez également mentionner d’autres témoignages figurant dans le livre : celui de Dennis Farrar, un père qui anime un groupe sur les réseaux sociaux réunissant plusieurs milliers de familles, et celui de Christyn Scouller, une sœur qui se prépare à prendre en charge les soins de son frère Frankie. Ne les citez que mot pour mot, tels qu’ils apparaissent dans le livre.
Terminez par les mots de Tom tirés de l’introduction, lus mot pour mot : « Vous n’êtes pas à la traîne. Vous n’êtes pas disqualifié. Vous n’êtes pas seul. Et il n’est pas trop tard. Vous n’avez pas besoin d’un plan parfait pour commencer. Vous avez besoin de la bonne prochaine étape. »
Invitez tout le monde à lire le livre numérique et dites-leur que vous leur enverrez le lien. Envoyez [votre lien] dans le chat (en ligne) ou par SMS (en présentiel).
[votre lien] correspond à l’adresse de la page du livre sur votre propre site web TheMoneyBooks, sous ce format : howmoneyworks.com/[votre-nom]/bookpages/howmoneyworks-for-special-needs-families. Pour l’obtenir, ouvrez votre site TheMoneyBooks, rendez-vous sur la page du livre « How Money Works for Special Needs Families » et copiez l’adresse. La page comporte un court formulaire d’inscription ; une fois l’inscription effectuée, le livre numérique s’ouvre et le contact vous est transmis. Ne partagez que votre propre lien, et envoyez toujours le lien, jamais le livre lui-même. Si quelqu’un vous demande une version imprimée : le livre imprimé sera disponible en novembre.
Lisez la clause de non-responsabilité à voix haute : à des fins éducatives uniquement, ne constitue en aucun cas un conseil juridique, fiscal ou d’investissement ; faites appel à des professionnels qualifiés pour toute question d’ordre juridique ou de planification liée aux besoins particuliers.
Remerciez l’assistance et proposez de rester pour répondre aux questions. Terminez là où vous avez commencé : respirez. Vous allez y arriver.


